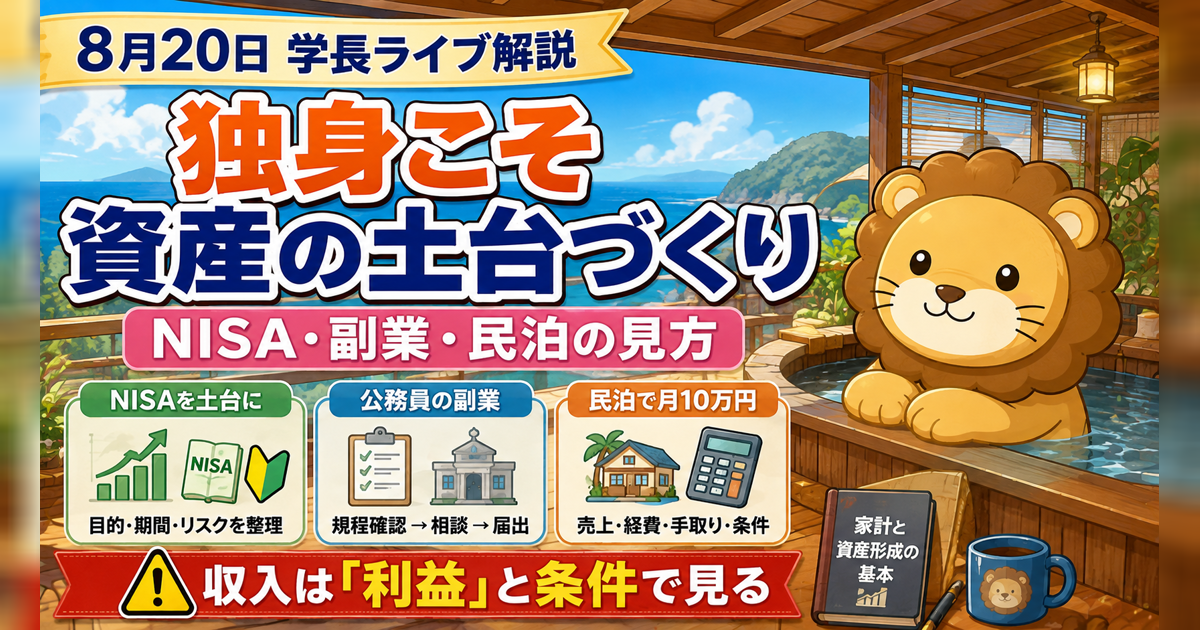
2026年8月20日の両学長ライブは、独身の人がNISAと健康習慣をどう暮らしに組み込むか、公務員の働き方をどう捉えるか、民泊で月10万円という手紙をどう読むかを、タイトルに掲げた配信です。独身男性だけの話にせず、独身女性の資産形成にも触れる構成であることも、正式タイトルから確認できます。
YouTubeメタ情報では、日本時間2026年8月20日6時44分05秒に公開開始され、動画の長さは約1時間58分49秒です。タイトルにある「8月20日8時30分まで」は配信タイトル内の表記であり、実際の公開開始時刻とは分けて記録しています。
今回は通常の公開字幕・日本語自動字幕ともに確認できませんでした。音声の取得も、通常の取得経路ではアクセス制限、代替経路ではDRM保護の表示となり、本文で確認できる音声範囲はありません。そのため、ライブ内の個別質問や回答を想像して補うことはせず、正式タイトル、説明欄に載った関連情報、当日に確認できる公開サムネイルだけを「動画で確認できた範囲」として扱います。以下では、その範囲から読み取れるテーマと、制度・勤務上の扱いについては公式情報を分けて整理します。
情報の基準日は2026年8月20日です。NISA、兼業、民泊、投資に関する判断は、収入、勤務先の規程、住んでいる地域、契約、税務、家計の状況で変わります。この記事は特定の投資商品、民泊事業、副業を勧めるものではありません。お金を動かす前、申請する前、契約する前には、利用先・勤務先・自治体などの公式案内を確認してください。
先に押さえたい三つのテーマ
一つ目は、独身の人にとってのNISAを、投資だけの話で終わらせないことです。正式タイトルはNISAと筋トレを並べています。これは、何かを始める時に一度だけ大きく頑張るのではなく、生活の中で続けられる仕組みにする視点として読むことができます。投資額を先に決めるより、毎月の生活費、緊急時の備え、近い将来に使う予定のお金を見えるようにする方が、無理のない積立額を考えやすくなります。
二つ目は、「公務員だから何もできない」とひとまとめにしないことです。公務員の兼業には法律上の規制だけでなく、所属組織ごとの内規、届出や審査の手続が関わる場合があります。独身であっても、扶養家族がいても、働き方のルールを確認せずに収入づくりへ進むと、後から困る可能性があります。まず自分の所属先の人事担当へ確認する順番を置くことが大切です。
三つ目は、民泊で「月10万円」という数字を、売上か利益か、単月か継続的か、どんな費用がかかるかに分けて見ることです。タイトルではリベ民の手紙が取り上げられていますが、字幕と音声を確認できないため、実際の運営日数、地域、初期費用、税引後の利益などはこの記事では断定しません。魅力的な数字を見た時ほど、収入と手元に残る金額を分ける姿勢が役立ちます。
独身だからこそ、家計の土台を自分の言葉で作る
独身の家計は、自分で決められる範囲が広い一方、急な休職や転職、引っ越し、家族の支援などが起きた時の備えも自分で考える必要があります。「独身なら投資へ多く回せる」と決めつけるのではなく、何に使う可能性があるお金かを分けていくところから始めます。
私が家計を見直す時は、口座の残高を一つの数字で眺めるより、次のように名前を付けます。
- 生活を続けるためのお金:家賃、食費、光熱費、通信費、保険料など、毎月出ていくお金。
- 近いうちに使うお金:引っ越し、家電の買い替え、帰省、学び、旅行、税金など、数年以内の予定に備えるお金。
- 予定外に備えるお金:病気、収入減、故障などに対応するため、すぐ使える場所に置くお金。
- 長い時間をかけて育てるお金:短期の値動きを受け入れられる範囲で、将来の選択肢を増やす目的のお金。
この四つを分けると、NISAに入れる金額が「余った分」ではなく、暮らしを崩さず続けられる金額として見えてきます。逆に、生活費や近い予定のお金まで投資へ回すと、相場が下がった時や出費が重なった時に、売却や借入を急ぐことになりかねません。
金融庁はNISAを、投資による売却益や配当・分配金が非課税となる制度として案内しています。ただし、NISAは利益を約束する仕組みではなく、投資した商品の価格が下がる可能性は残ります。また、口座を作れば家計の課題が自動で解決するわけでもありません。金融庁「NISAを知る」
独身だからこそ早く始めるべき、女性だからこうすべき、といった言葉に押される必要はありません。現在の生活を守りながら、将来の自由度を少しずつ増やすために、自分の余力と目的に合わせて考えます。
筋トレとNISAを並べて考えるなら、継続できる設計にする
正式タイトルは筋トレとNISAを並べています。動画の発言内容を確認できないため、両者の関係をライブの結論として紹介することはできません。ただ、習慣という視点で比べると、勢いで高い目標を置くより、続けられる形を作る重要性は共通しています。
例えば、筋トレで急に毎日長時間の運動を始めると続きにくいように、資産形成でも生活費を圧迫する積立額は続きにくくなります。まずは家計の流れを把握し、積立日や確認日を決め、増額するなら数か月続けて家計に余裕があると確かめてから検討します。ここでいう確認は、値上がりしたかどうかだけではありません。睡眠、食事、仕事、交際費、趣味、学びに使う時間とお金を無理に削っていないかも、暮らしの設計には含まれます。
投資について金融庁は、預貯金より高いリターンを期待できる一方で元本割れのおそれがあり、長期・積立・分散といった考え方を示しています。金融庁「資産形成の基本」 ただし、どの資産をどの割合で持つかは、目的や耐えられる値動きによって変わります。一般的な比率をそのまま写すより、生活防衛資金と近い出費を先に確保したうえで考える方が、途中で方針を崩しにくくなります。
私自身は、「毎月いくら投資するか」だけを追いかけると、手元のお金の不安を見落としがちです。そこで家計簿に、積立額だけでなく、翌月までに払う固定費、今月の変動費、使う予定のある特別支出を並べるようにしています。投資の設定を触る前に、この表を10分見るだけでも、積み立てる目的が少し具体的になります。
公務員の副業は、可能かどうかを急いで決めない
動画の正式タイトルには、「公務員だから何もできないと思ってる人へ」という表現があります。これは、働き方を諦める前に制度や条件を確かめる入口として受け取れます。一方で、記事から「公務員ならこの副業はできる」「民泊なら問題ない」と結論づけることはできません。
内閣人事局・人事院の一般職国家公務員向けQ&Aは、兼業を考える時に法律上の規制だけでなく、所属組織の内規による制限や審査手続があり得るため、人事担当部局へ確認するよう案内しています。一般職の国家公務員の兼業について(Q&A集) 地方公務員や個別の職種では、確認先や扱いが異なる場合があります。
副業を考え始めたら、収益性の話の前に、次の順番で情報を集めると整理しやすくなります。
- 所属先の服務規程、兼業に関する案内、相談窓口を確認する。
- 考えている活動を、誰に何を提供し、どのくらいの頻度で行うか一枚に書く。
- 報酬の有無、初期費用、継続して発生する作業、家計への影響を分けて書く。
- 相談が必要なら、活動を始める前に人事担当へ事実を伝えて確認する。
- 許可や届出が必要な場合は、回答と条件を記録してから次の判断をする。
この順番なら、「何もできない」と思い込んで何もしないことも、反対に許可が必要な活動を急いで始めることも避けやすくなります。規程の解釈に迷う時は、動画やSNSの一般論より、所属先の文書と担当部署の説明を優先します。
民泊で月10万円という数字は、収入と利益を分けて読む
月10万円という数字を見ると、生活費の助けや投資資金になる姿を想像しやすいものです。しかし、その数字が売上なのか、経費を引いた後の利益なのか、税金を支払った後の手取りなのかで意味は変わります。字幕と音声を確認できていない以上、今回の手紙について具体的な内訳を推測してはいけません。
民泊を含む小さな事業を検討する場合は、次のような表を先に作ります。
| 確認するもの | 見る内容 |
|---|---|
| 入るお金 | 宿泊料などの売上、キャンセル、季節による変動 |
| 出るお金 | 清掃、光熱費、通信費、備品、手数料、修繕、保険など |
| 始める前のお金 | 家具、設備、写真、届出や許可に関する費用など |
| 使う時間 | 予約対応、清掃の手配、問い合わせ、トラブル対応 |
| 守る条件 | 地域のルール、建物の規約、契約、保険、税務の確認先 |
数字だけを見て「月10万円増える」と受け取ると、後から必要な作業や費用が見えにくくなります。反対に、内訳を作ることで、始めない選択や、もっと小さく試す選択も取りやすくなります。事業の収入を家計へ組み込む時は、まだ確定していない収入を固定費の支払いに当てないことも大切です。
民泊には住宅や地域の条件、届け出、許可、契約などが関わり得ます。物件や地域が決まる前に、自治体、管理会社、契約書、関係する公式窓口を確認します。SNS上の成功事例や一つの手紙を、全員に当てはまる採算表として使わない姿勢が必要です。
「独身だから」ではなく、目的からNISAを選ぶ
資産形成の話では、年齢、性別、家族構成から答えを決めたくなることがあります。しかし、同じ独身でも、転職を考えている人、学びにお金を使いたい人、親の介護を見据える人、住宅購入を考える人では、手元に残したいお金と投資に回せるお金が違います。
目的を整理するために、次の四つを書き出します。
- 3年以内に使うかもしれないお金は何か。
- 10年後以降に選択肢を増やしたいお金は何か。
- 仕事、健康、学び、人とのつながりに、今後どれだけ使いたいか。
- 収入が一時的に減っても守りたい暮らしは何か。
このメモができると、NISAの利用は目的に向かう選択肢の一つとして見えてきます。金融庁のNISA特設サイトには制度の基本やシミュレーターもありますが、シミュレーターの結果は前提を置いた試算です。結果だけを正解にせず、積立額、想定利回り、期間を変えた時に生活がどう見えるかを考える材料にします。金融庁「NISA特設ウェブサイト」
人生の選択肢を増やすためのお金と、今の生活を豊かにするためのお金は、どちらも大切です。NISAを始めることが目標になると、旅行、学び、健康、人との時間まで後回しにしてしまうかもしれません。私は、残高だけではなく「このお金でどんな選択がしやすくなるか」を家計メモに書き足すようにしています。
AIや表計算は、確認の下書きに使う
副業や家計の条件が多い時は、AIや表計算ソフトに確認項目を並べてもらう方法があります。例えば、民泊の収支表の項目、兼業の相談前にまとめる事実、NISAの積立額を見直すための家計項目などを、空欄付きの一覧にしてもらう使い方です。
ただし、AIが表示した法律名、勤務先の規程、税額、自治体の手続、金融商品の条件を、そのまま正しいものとして使うことはできません。AIは自分の状況を伝える整理役にとどめ、最終確認は勤務先、自治体、金融機関、税理士など適切な公式窓口や専門家へ戻します。口座番号、本人確認書類、勤務先の未公開情報、顧客情報を入力しないことも忘れないようにします。
私なら、次のような一文から始めます。「生活費を除いた毎月の余力はおおよそいくらで、3年以内に使う予定のお金は何か。確認先を三つに分けたチェック表を作ってください」。この程度なら、固有の情報を入れずに考えを整理できます。作った表を見ながら、公式サイトと手元の書類で一つずつ空欄を埋めていきます。
今日からできる15分の確認メモ
今日すべてを決める必要はありません。15分だけ使うなら、次の三つをメモします。
- 今月の収入、固定費、変動費、口座残高を一枚に書く。
- NISAへ回す前に確保したい近い予定のお金を三つ書く。
- 副業や民泊に興味があるなら、勤務先・自治体・契約先のうち最初に確認する窓口を一つ書く。
次に、NISAは金融庁、兼業は勤務先の人事担当、民泊は自治体や物件の契約先というように、情報の入口を分けます。魅力的な数字があっても、確認先を決めてから進むだけで、判断を急ぎにくくなります。
字幕・音声が確認できないため、ライブQ&Aは掲載しない
本来ならライブ内の質問と回答を要約してQ&Aとして掲載したいところです。しかし今回は、公開字幕・自動字幕がなく、音声も取得できなかったため、質問文や回答の趣旨を確認できませんでした。ここで想定問答を「ライブQ&A」として並べると、実際に配信で扱われた内容と違うおそれがあります。
そのため、この記事のライブ由来Q&A件数は0件です。正式タイトルと説明欄で確認できるテーマの範囲にとどめ、質問と回答の内容は公開字幕または音声を確認できるようになった時点で、改めて事実に基づいて追記する方針にします。
まとめ
2026年8月20日のライブの正式タイトルからは、独身者のNISA、筋トレのような習慣づくり、公務員の働き方、民泊で月10万円という手紙がテーマとして確認できます。字幕と音声が確認できない今回は、具体的な発言やQ&Aを補わず、テーマを考えるための土台と公式情報を整理しました。
独身かどうかでNISAの答えは決まりません。生活費、近い予定、緊急時の備え、長期の目標を分け、続けられる金額で考えます。公務員の副業は、一般論ではなく勤務先の規程と担当窓口を確認します。民泊などの収入は、売上、経費、手取り、時間、許可や契約の条件に分けて見ます。
私は、資産形成を急ぐ前に、今月のお金の流れと、これから大事にしたい予定を紙に書きます。その一枚があれば、NISA、副業、民泊のどの話題に触れても、「自分にとって何のためか」から考え直しやすくなります。