はじめに
この記事は、2026年10月2日の両学長ライブを、公開音声からローカルで文字起こしして整理したものです。YouTubeで確認できた字幕はライブチャットのみで、日本語の公開字幕・自動字幕はありませんでした。そのため、01:21頃から02:15:12頃までの4,207区間、動画全体では2時間15分20秒のローカル文字起こしを確認記録として使っています。開始直後の約1分21秒は発話が残っていない範囲です。途中に3分を超える不自然な欠落は確認していません。
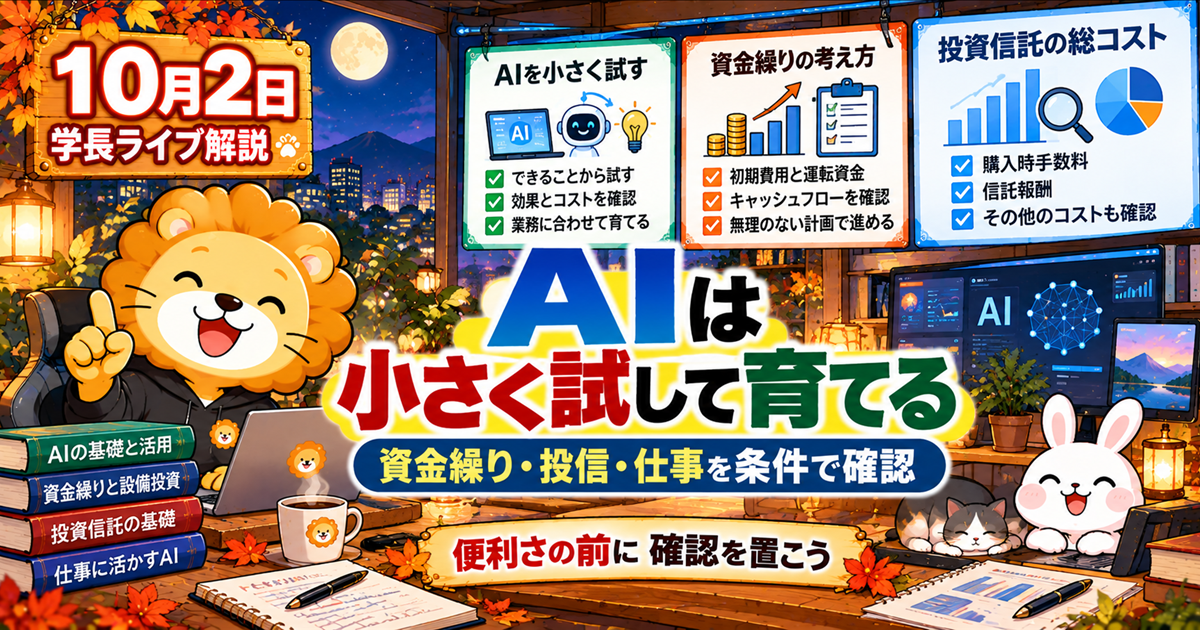
今回のライブには、資金繰り、投資信託、新しいAI、子どもの学びの場など、複数の話題がありました。個別の商品やサービスの結論を急ぐ内容ではなく、新しい選択肢が出たときに何を確かめるか、試してよい範囲をどう決めるかを考える材料になる配信です。
特に印象に残ったのは、設備投資が必要な事業では手元資金を厚く見ること、新しい投資信託では信託報酬だけでなく指数・実質コスト・運用規模なども確認すること、AIは元に戻しやすい小さな利用から始めて自分に合うかを確かめることでした。
ライブ内の例や感想は、話し手の考えを理解するために紹介するもので、特定の商品・事業・AIサービスの利用や投資成果を保証するものではありません。契約、口座開設、投資、業務でのAI導入では、公式の説明資料と自分の条件を照合してください。
今日のライブ全体像
冒頭では、紹介制度やコミュニティに関する話題、質問への回答が続きました。その後、設備投資を伴う移動販売のパン屋の相談、子ども向けの投資信託に関する質問、AIの無料版と有料版の使い分けが取り上げられています。後半のメインテーマは、話し手が「dots」と呼ぶ新しいAIの試用でした。
AIの説明では、従来のチャット型AIを相談役、エージェント型AIを実際の作業を手伝う存在として、分かりやすく対比していました。書類整理、文章作成、情報の要約といった作業を例に、機能名を覚える前に、自分の仕事で何を任せたいかを先に決める姿勢が読み取れます。
一方、ライブ中には新しい投資信託について「十分に調べていない」と明言した場面があります。短時間の確認で商品を断定しない姿勢そのものが、家計や資産形成で役立つ視点です。新しいものを見つけたら、魅力的な数字だけで乗り換えず、確認項目を持って調べることが大切です。
今回の重要な論点は次の3点です。
- 設備投資を伴う事業では、需要の確認と同時に、投資後も続くための資金繰りを考える
- 投資信託は、表示上の信託報酬だけで結論を出さず、連動対象・その他のコスト・規模・運用実績を確認する
- AIは、戻しやすく損失を限定できる小さな用途で試し、権限や入力情報の扱いを確認してから広げる
主要テーマ1:設備投資は「買えるか」より資金繰りを先に見る
13分台には、移動販売のパン屋を営み、工房移転に伴って設備投資が必要になるという質問がありました。回答では、新しい事業なら顧客の需要が最初に重要だとしたうえで、すでに顧客がいる事業を広げる段階では、まず資金繰りを意識するという考えが示されました。
設備は購入時だけでなく、設置費、修理、光熱費、消耗品、人件費、移転中の売上減少など、複数の支出と結びつきます。売上が伸びる見込みがあっても、入金までの時間と支払いの時期がずれると、事業の運転資金が細くなります。ライブでは、借入を一律に避けるのではなく、商売の資金繰りを安定させるために、借りられる時期に手元資金を厚くするという趣旨の話がありました。
ここで大切なのは、借入の有無だけで良し悪しを決めないことです。返済額、金利、返済開始時期、売上が計画より遅れた場合の余力、生活費と事業資金をどこまで分けられるかを並べて確認します。設備の価格表を見て購入可能と判断しても、現金がいつ出て、いつ戻るかが分からなければ安心して継続しにくくなります。
家計にも同じ考え方を応用できます。車、家電、住宅修繕など大きな支出を検討する場合、購入価格だけでなく、分割払いの総額、維持費、買った後に残る緊急資金を確認します。手元に残すお金は、使わない余りではなく、予定外の事態に対応するための選択肢です。
主要テーマ2:投資信託は「0%」という見出しの次を確認する
14分台から20分台には、子ども向けの投資信託に関する質問がありました。質問者は、信託報酬0.00%という表示に魅力を感じつつ、隠れコストが分からない点を気にしていました。話し手は、その商品をまだ十分に調べていないと断ったうえで、新しい商品を見る順番として、何の指数に連動するのか、保有中にかかる他のコストはどうか、指数とのずれがどうなるか、規模が十分かを確認する視点を示しています。
この答えから学べるのは、「安い」という一語を判断の終点にしないことです。信託報酬は比較しやすい費用の一つですが、投資対象、売買などで生じる費用、指数との連動度合い、運用が続く条件、口座側の手数料など、商品を保有する全体像は別に確認する必要があります。
金融庁も、株式や投資信託には元本割れのおそれがあり、安全性・収益性・流動性の三つを同時に満たす金融商品はないと案内しています。NISAは税制上の制度であり、商品そのものの値動きやコストをなくすものではありません。制度の枠を使う前に、何年使わないお金か、途中で値下がりしたときに続けられるか、家計の緊急資金を分けているかを確かめたいところです。
乗り換えを検討する場合は、現保有商品の中身とコスト、新商品との違い、売却時に発生する影響、積立設定を変える理由を書き出します。新商品が出た直後は確認材料が少ないこともあります。急いで結論を出せないなら、公式の目論見書や運用報告書を確認できる時期まで待つことも選択肢です。
主要テーマ3:AIは用途を決めて小さく試す
26分台には、AIでタスク整理や文章作成をしている人から、無料版と有料版の違い、どのような人が課金すべきかという質問がありました。回答は、困っていないなら無料版のままでもよく、比較だけでは分からない部分は、自分の用途で試すのが早いというものでした。
ライブでの金額例は話し手の一般的な捉え方であり、各サービスの実際の料金を示すものではありません。それでも、元に戻しやすい月額利用のような選択では、長く迷うよりも、予算上限を決めたうえで試用し、時間短縮や品質の差を自分の作業で測るという考え方は実践しやすいです。
試す用途は、失敗しても影響が小さいものから始めます。例えば、会議メモの下書き、定型メールのたたき台、公開情報だけを使うタスクの分解、学習計画の案出しなどです。最初から顧客情報、健康情報、未公開の売上、ログイン情報、契約書全文を入力する必要はありません。
IPAはAI利用者向けに、クラウドAIへ営業秘密を入力しないこと、利用環境を分けることなどを含むセキュリティ上の注意を公開しています。AIに作業を任せる範囲が広がるほど、何へのアクセスを許可したか、出力が正しいか、送った情報を第三者に見せてよいかを人が確認する重要性も増します。
AIの説明から読み取れる「相談」と「実行」の違い
79分台以降のメインテーマでは、話し手はチャット型AIを相談役、エージェント型AIを実作業を手伝う存在として説明しました。これは厳密な技術分類というより、初めて触れる人の理解を助けるためのたとえです。相談役は、手順や文章の案を返すことが中心です。実行を伴うAIは、許可された環境でファイルを整理したり、情報を集めたり、作業案を実行したりする場合があります。
その違いを家計や仕事へ置き換えると、相談用AIには「今月の支出を分類する方法を教えて」と尋ね、実行を伴うAIには「このフォルダの領収書を月別に並べる案を作って」と依頼する、という分け方ができます。ただし、後者はファイルや外部サービスに触れる可能性があるため、対象フォルダ、実行内容、削除や送信の可否を事前に限定することが必要です。
ライブでは、画面の使いやすさや会話の自然さが、初心者にとっての差になるという感想もありました。AIの性能表だけでなく、日々の作業で使い続けられる画面か、修正を頼みやすいか、内容を見返せるかを試して判断するのが現実的です。
家計・資産形成・稼ぐ力への落とし込み
家計では、大きな支出を「払えるか」ではなく「払った後も選べるか」で見ます。支出予定、収入の入金日、固定費、緊急資金を一枚の表に置き、設備購入やローン返済が重なる月を確認します。副業や小さな事業を始める場合も、生活費用の口座と事業用のお金を混ぜないようにすると、資金繰りを把握しやすくなります。
資産形成では、商品名や信託報酬の数字だけでなく、投資対象、値動き、総コスト、制度上の扱いを確認します。少額の積立であっても、家計に必要になる時期の資金を値動きのある商品へ寄せすぎないことが大切です。金融庁のNISA特設サイトも、目的に応じて金融商品を使い分ける考え方を示しています。
稼ぐ力では、AIの月額料金だけをコストとして見るのではなく、どの作業を何分短縮できたか、出力の修正にどれだけ時間がかかったか、学習に使った時間は次の仕事にも役立つかを記録します。月に数回しか使わないなら無料版や都度利用が合うこともあります。毎日の繰り返し作業を減らせるなら、有料版を短期間だけ試して比較する方法もあります。
注意点:便利さと判断責任を混同しない
AIの回答は、もっともらしく見えても誤りを含むことがあります。金額、制度、契約条件、税金、投資商品の説明は、公式資料と照合します。AIに依頼した文章や表を外部に出す前には、固有名詞、日付、計算式、著作権・個人情報の扱いを確認します。
投資信託も、低コストや人気という言葉だけで選ぶと、自分の目的と保有内容がずれることがあります。商品の中身を読む時間を省くために買うのではなく、読むべき項目を絞るために比較表を使う、という順番が安全です。
事業の借入では、借りられる金額が返せる金額とは限りません。資金繰り表には、売上が遅れた場合、機械の故障、原材料価格の変動、家計から持ち出す必要が出た場合も置いてみます。迷う場合は、税理士、中小企業支援機関、金融機関などの専門家にも相談してください。
今日からできる行動
- 大きな支出や設備投資について、購入額・毎月の維持費・入金予定・手元に残す現金を一枚に書く
- 保有中または検討中の投資信託について、連動対象、信託報酬、その他の費用、純資産総額、公式資料の更新日を確認する
- AIで試す作業を一つだけ決め、公開情報だけを使って15分から30分の範囲で試す
- AIに渡してよい情報と渡さない情報を、家計・仕事それぞれで決める
- 試用後に、短縮できた時間、修正の回数、今後も使うかをメモする
確認済みQ&A
設備投資が必要な事業では、何を最初に気をつけるか
移動販売のパン屋から工房へ移る際の設備投資について、話し手は、需要を確認していることを前提に、資金繰りを重視する考えを示しました。必要に応じて借入も使い、手元の現金を厚くしておくという趣旨です。これは個別の融資や事業計画への助言ではないため、実行時には返済条件と売上計画を自分で確認する必要があります。
新しい低コスト投資信託は、オルカンから乗り換えるべきか
話し手は、その商品を短時間しか見ておらず十分には調べていないと明言しました。そのうえで、連動する指数、信託報酬以外のコスト、指数との乖離、規模などを見る視点を紹介し、現時点では既存の低コスト商品でよいのではないかという暫定的な考えを述べています。記事では、特定商品の推奨や乗り換え判断はしていません。
AIの無料版と有料版はどちらがよいか
AIでタスク整理や文章作成をしている人の質問に対し、困っていなければ無料版でもよく、戻しやすい利用なら小さく試す方が早いという回答でした。各人の作業内容、料金、情報管理の条件で適性は変わるため、短期間で比較し、不要なら停止できる状態にしておくと判断しやすくなります。
hidekunの学び・実践メモ
今回のライブを聞いて、私は「新しいものを知ったら、結論より確認項目を増やす」という姿勢を大事にしたいと感じました。信託報酬0%、AIが自動で作業、借入で設備を増やす、といった言葉はどれも魅力的です。しかし、目的、総コスト、手元資金、権限、情報の扱いまで分けて確認すると、勢いだけで選ぶ場面を減らせます。
AIは、記事構成のたたき台や公開情報の整理のように、結果を自分で読んで戻せる作業から試します。事業や家計では、決済・送信・削除など戻しにくい操作を任せる前に、人が確認する工程を残します。便利な道具を増やすことと、判断を手放すことは別だと意識します。
まとめ
10月2日のライブは、設備投資、投資信託、AIという異なるテーマを通じて、選択の前に条件を読む姿勢を考える配信でした。設備投資では資金繰りを、投資信託では見えにくいコストや中身を、AIでは小さな試用と情報管理を確認します。
新しい商品や道具に出会ったときは、今すぐ大きく変える必要はありません。目的を一つ決め、失敗しても戻れる小さな範囲で試し、結果を記録します。その積み重ねが、家計・資産形成・稼ぐ力を自分の条件に合わせて育てる助けになります。