はじめに
この記事は、2026年10月3日の両学長ライブを、公開音声からローカルで文字起こしして整理したものです。YouTubeで確認できた日本語の公開字幕・自動字幕はありませんでした。そのため、通常の公開音声取得後に作成した文字起こしを確認記録として使っています。確認できた範囲は01:20頃から02:08:54頃までの4,579区間で、動画全体は2時間9分1秒です。開始直後の約1分20秒と終了直前の約6秒は、発話が残っていないか確認対象外の範囲です。途中に3分を超える不自然な欠落は確認していません。
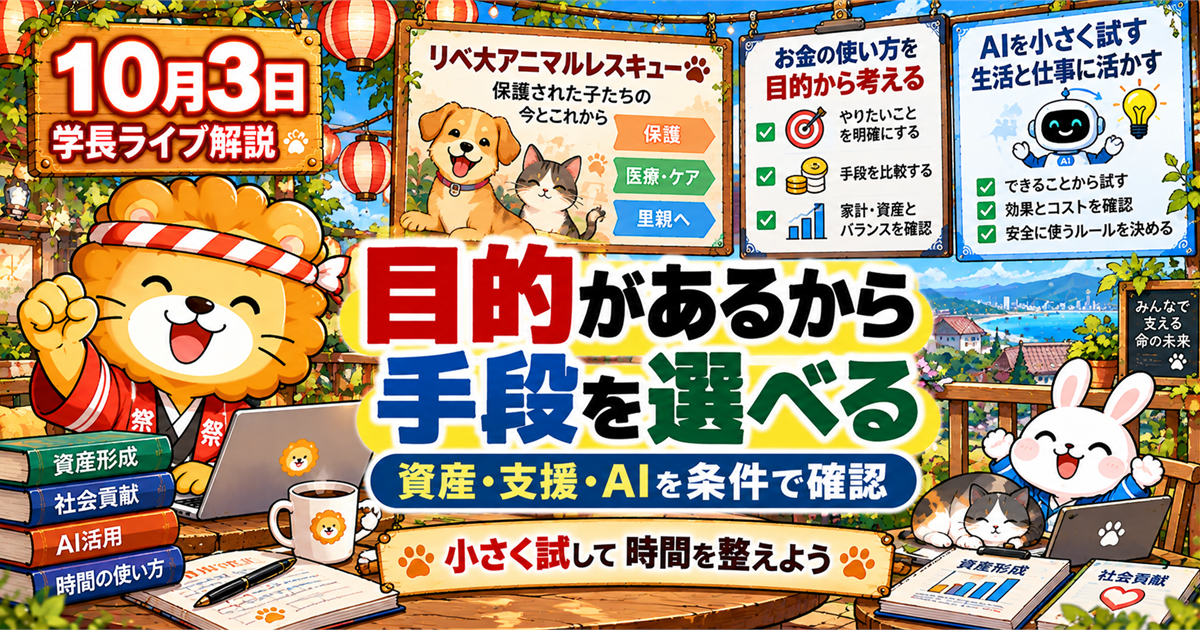
今回の配信には、資産形成の目的、保険の請求、リベ大アニマルレスキューの近況、AIを使った稼ぎ方、個人情報流出時の対応、キャッシュレスと時間管理など、日常のお金と行動に関わる話題がありました。どれも単一の商品の正解を示す話ではなく、目的・契約・運営状況・自分の時間を見ながら手段を選ぶという共通点があります。
ライブ中の具体例や話し手の見立ては、考え方を整理する材料です。保険金の請求、投資、寄付、契約、AIサービスの利用はそれぞれ個別事情で変わります。実行前には、契約先や運営主体の公式情報、利用規約、自分の家計の余力を照合してください。
今日のライブ全体像
前半では視聴者からの質問を受けながら、目標が決まらないまま投資額だけを決めようとする難しさ、住宅ローンと資産形成の考え方、保険会社に関するニュースを見た後の請求手続きへの不安が取り上げられました。中盤はリベ大アニマルレスキューの進捗報告に時間が割かれ、Web上の里親マッチングと将来の実地シェルター構想、その間にある運営上の課題が説明されました。
後半は、AI音楽や新しい道具を使う前に「できない理由」だけで結論を出さず、小さく試す姿勢が語られました。情報漏えいの相談では、パスワードの使い回しを避け、管理方法を整えることにも触れています。最後には、現金の割引額だけでなく管理にかかる時間を含めて考えるという、家計管理の視点が示されました。
今回の重要な論点は次の3点です。
- お金の配分は金額から入らず、何のために・いつまでに使うかを先に置く
- 支援活動や契約は、気持ちだけで判断せず、進捗・条件・責任の所在を確認する
- AIや支払い方法は、便利さと時間の効果を小さく確かめ、自分の生活に合う形へ整える
主要テーマ1:目的が曖昧なまま、手段だけは決められない
26分台には、普通預金と確定拠出年金の残高を挙げ、どのくらい投資へ回せばよいかという質問がありました。これに対して話し手は、目的が分からないため答えられないという趣旨を述べています。行き先が分からない状態で、電車・車・自転車のどれがよいかを決めるようなものだ、というたとえでした。
資産形成では、投資額や商品名が先に話題になりがちです。しかし、教育費、住宅購入、独立、老後、数年以内の大きな支出など、使う時期と目的が違えば、同じ金額でも置き場所は変わります。値動きがあっても時間をかけられる資金と、近いうちに使う資金を一緒に扱うと、相場が動いた時に判断しづらくなります。
初心者が最初に書き出したいのは、次の三つです。
- 何のためのお金か
- いつ頃までに使う可能性があるか
- 金額が一時的に減っても待てるか
たとえば、生活防衛資金や近い将来の引っ越し費用まで値動きの大きい資産へ寄せると、必要な時期に取り崩しづらくなることがあります。一方、長期で使う予定の資金まで全て現金に置けば、物価上昇の影響を受ける可能性もあります。目的ごとに箱を分け、各箱に合う手段を後から選ぶ順番が、今回のライブの中心的な学びです。
主要テーマ2:保険やローンは、ニュースと個別契約を切り分ける
44分台には、保険会社に関する報道を見た後、すでに提出した死亡保険金の請求が遅れないかという質問がありました。話し手は新規契約に関わる話ではないかという個人的な見立てを示し、請求については大丈夫そうだと答えています。
ただし、この場面はライブ内の一般的な見立てです。実際に支払時期や請求の可否を決める根拠にはなりません。保険金請求には、契約内容、必要書類、受領日、保険会社の審査状況などが関わります。報道を見て不安になった場合は、記事の見出しだけで結論を出さず、契約先の請求窓口へ、受付番号と必要書類の状況を確認することが大切です。
住宅ローンと資産形成についても、質問者の金利水準、返済余力、手元資金、将来の支出が分からなければ、一律に繰上返済か投資かを決められません。ライブでは、同じ選択でも事情によってどちらも成り立ち得るという趣旨が述べられていました。
家計に落とし込むなら、次の順で整理すると比較しやすくなります。
- 契約書・返済予定表・保険証券から、金利、期間、解約時の条件、保障の範囲を確認する
- 生活費と急な支出に備える現金を別に確保する
- 返済を早めた場合、投資へ回した場合、現金を残した場合の三つを並べる
- 判断に迷う点は、金融機関や保険会社の公式窓口、必要に応じて資格を持つ専門家へ確認する
大きなお金ほど、ニュースの印象や単発の体験談より、契約条件と自分の目的を優先して読み直す姿勢が役立ちます。
主要テーマ3:アニマルレスキューの進捗から、支援の見える化を考える
46分台からは、リベ大アニマルレスキューの近況が詳しく共有されました。ライブでは、動物の殺処分を減らすことを目指す活動として、まずWeb上のマッチングから始め、将来的には実地シェルターも視野に入れていると説明されています。Webの仕組みは動いている一方、責任者の変更や、里親を希望する人と保護動物の登録数のバランスなど、開始後に分かった課題も率直に語られました。
配信内では、閲覧数が多くても新しい家族が決まる数は期待ほど増えていないこと、応援したい人の中には自分で受け入れるより寄付で支えたい人が多いことが説明されました。数字だけを増やすために審査を緩めるのではなく、保護する側と迎える側の体制を見極める必要がある、という趣旨です。命を預かる活動では、成立件数だけでは測れない安全性と継続性があります。
これは寄付や地域活動を選ぶ時にも応用できます。共感できる目的に加えて、何をしているか、どの段階まで進んでいるか、どんな課題を公開しているか、支援の使途をどう示しているかを確認します。良い活動でも、現場で想定外が起きることはあります。課題を隠さず、調べた結果と次の方針を伝えることが、支援する側の判断材料になります。
公式サイトでは、保護犬・保護猫と里親のマッチング、応募から譲渡までの流れ、支援金の使い道を公開しています。ライブの進捗報告と合わせ、参加や支援を検討する場合は、最新の公式案内で条件を確認してください。
初心者向け解説:数字を見る前に、判断の土台を作る
投資の利回り、ローン金利、寄付額、月額サービス料は、どれも数字だけを比べると分かりやすく見えます。しかし、数字の意味は目的と条件で変わります。月額が安くても解約条件が厳しい、利回りが高くても使う時期と合わない、寄付額が小さくても継続しやすい、といった違いがあるからです。
判断の土台として、紙や家計簿アプリに「目的」「期限」「総額」「途中で変えられるか」を並べてみましょう。投資なら値動きと取り崩す予定、保険なら必要な保障と更新・解約の条件、寄付なら使途と継続期間を記録します。記録があれば、気になるニュースを見た時にも、何を確認すればよいかが具体的になります。
ライブで扱われた里親の審査も同じです。審査があることだけを見れば面倒に感じますが、何を防ぎ、誰を守るための条件かを知ると意味が変わります。金融商品やサービスの手続きでも、手間がある理由、確認先、抜けた場合の影響を読む習慣が、後からの困りごとを減らします。
家計・資産形成への落とし込み
家計では、少額の節約に集中しすぎると、より大きい固定費や契約条件を見落とすことがあります。ライブの終盤では、現金払いで少し安く見えても、現金の準備・記録・精算に時間がかかるなら、その管理コストまで含めて考えるという話がありました。現金を全く持たないという話ではなく、必要な場面に備えつつ、普段の仕組みを自分に合う形に整える考え方です。
まずは、毎月の支出から金額が大きく、見直し後も効果が続く項目を探します。通信費、保険料、住宅ローンの条件、使っていない定額サービスなどは、家計への影響を比較しやすい候補です。見直す時には、安いかどうかだけでなく、手続きの手間、解約の期限、切り替え後の使い勝手も一緒に記録します。
資産形成でも、毎月の積立額だけでなく、目的別に現金と投資をどう分けるかを点検します。投資信託やNISAを使う場合も、制度があるから始めるのではなく、何年使わない資金なのか、値動きに耐えられるか、途中で必要になる可能性があるかを確認します。制度や商品を先に選ぶのではなく、目的に合わせて利用するという順番を守ると、情報量が多い時にも迷いにくくなります。
稼ぐ力への落とし込み:AIは小さな実験から育てる
後半には、AIを使った音楽制作について「競争が多い」「AIでは稼げない」といった声への考えが話されました。話し手は、自身の結果を例にしつつ、競争があることだけで機会がないとは言えない、という趣旨を述べています。ただし、ライブ内の収益例は個人の経験であり、同じ結果を再現する保証ではありません。
ここから受け取れる実践的な点は、AIを目的そのものにしないことです。文章の下書き、議事録の整理、画像案の比較、顧客からのよくある質問の分類など、自分の仕事で時間がかかっている一工程を選びます。その工程で、入力してよい情報か、出力を誰が確認するか、使った時間が減ったかを記録します。
試す順番の例は次のとおりです。
- 繰り返し発生する小さな作業を一つ選ぶ
- 個人情報や取引先の秘密を含まないサンプルで試す
- 出力を自分で確認し、誤り・抜け・修正時間を記録する
- 効果があった用途だけを、社内ルールや利用規約に沿って広げる
AIを使うこと自体が目的になると、便利な機能を追いかけるだけになりがちです。自分の時間を何に使いたいかを決め、そのためにAIをどこへ置くかを考える方が、稼ぐ力や生活の余白につながりやすくなります。
注意点:情報漏えいと契約の相談は、一次窓口を優先する
情報漏えいに関する質問では、同じパスワードを他のサービスでも使っているなら変更し、今後はパスワード管理アプリの利用を検討するという話がありました。これは被害を完全になくす方法ではありませんが、同じ認証情報が連鎖して使われるリスクを抑える行動です。対象サービスから届く公式連絡、利用明細、クレジットカード会社や金融機関の案内を確認し、不審な連絡には記載されたリンクから直接入らないようにします。
保険の請求、個人情報流出、ローン、投資、寄付は、SNSやチャットの短い回答だけでは判断しきれません。特に、締切、必要書類、補償の範囲、費用、本人確認の方法は、公式サイトまたは契約先の窓口で確認します。焦っている時ほど、公式の連絡先を自分で検索して使うことが大切です。
今日からできる行動
- 家計の支出を三つだけ選び、「目的・期限・総額・解約条件」をメモする
- 投資へ回しているお金に、いつ使う予定があるかを付ける
- 保険やローンの証券・返済予定表を一か所に集め、問い合わせ先を控える
- 利用していない定額サービスと、現金管理にかかる手間を一度見直す
- AIで試す仕事を一つ選び、公開してよい情報だけで小さく検証する
- 支援したい活動は、活動報告と使途、参加条件を公式サイトで読む
一度に大きく変える必要はありません。目的を書き出し、一つの契約や一つの作業を見直すだけでも、次に選ぶ手段が具体的になります。
確認済みQ&A
Q1. 投資へ回す金額は、どう決めればよいですか
26分台の質問では、預金と確定拠出年金の残高を前提に投資額を尋ねていました。回答は、目的が分からなければ答えられないというものでした。まず目的・使う時期・値動きへの耐性を決め、その後に手段と金額を考える順番が示されています。
Q2. 保険会社に関するニュースがあった場合、提出済みの請求はどう考えますか
44分台の質問では、提出済みの死亡保険金請求の遅れを心配していました。話し手は新規契約に関する話ではないかという見立てを示しましたが、個別の請求は保険会社へ確認する前提です。この記事でも、ライブ内の回答を一般的な安心材料として断定せず、請求先の公式窓口に受付状況を確認することを勧めます。
Q3. 情報漏えいの対象になった場合、まず何をしますか
1時間51分台の質問では、サービスの情報漏えい後に何をすればよいかが尋ねられました。回答では、パスワードを使い回している場合に変更すること、今後のためにパスワード管理アプリを検討することが挙げられました。事業者の公式案内を確認し、必要に応じてカード会社や関係機関へ相談することも重要です。
hidekunの学び・実践メモ
今回のライブで印象に残ったのは、目的を抜いた比較は、答えが多いようで実は決め手がないという点です。投資額、保険、キャッシュレス、AIの利用は、どれも「何のために時間やお金を使うか」が先にあります。私はまず、家計の中で近いうちに使うお金と、長く育てたいお金を分けて書き出します。
次に、ニュースを見た時に慌てて結論を出さないため、保険・ローン・口座の問い合わせ先と契約書の保管場所を整えます。AIは、記事の構成案や作業手順の確認のように、公開情報だけで試せる用途から始め、使う時間と修正時間を記録します。
支援活動についても、応援したい気持ちと、活動の進捗を確認する姿勢を両立させます。良い結果だけでなく、難しい点や次の方針が共有されているかを見ることは、長く応援するための準備になります。
まとめ
2026年10月3日のライブは、資産形成・保険・支援活動・AI・家計管理を別々の話題として扱いながら、判断の前に目的と条件を置く大切さを伝える配信でした。
- 資産形成は、目的と期限を決めてから手段と金額を選ぶ
- 保険やローンは、ニュースの印象ではなく契約と公式窓口で確認する
- 支援活動は、目的への共感と進捗・使途の確認を両立させる
- AIやキャッシュレスは、便利さだけでなく、時間と管理コストを含めて小さく試す
数字を急いで比べる前に、何を守り、何を増やしたいのかを書き出してみましょう。その一手が、情報に振り回されずに選ぶための土台になります。