はじめに
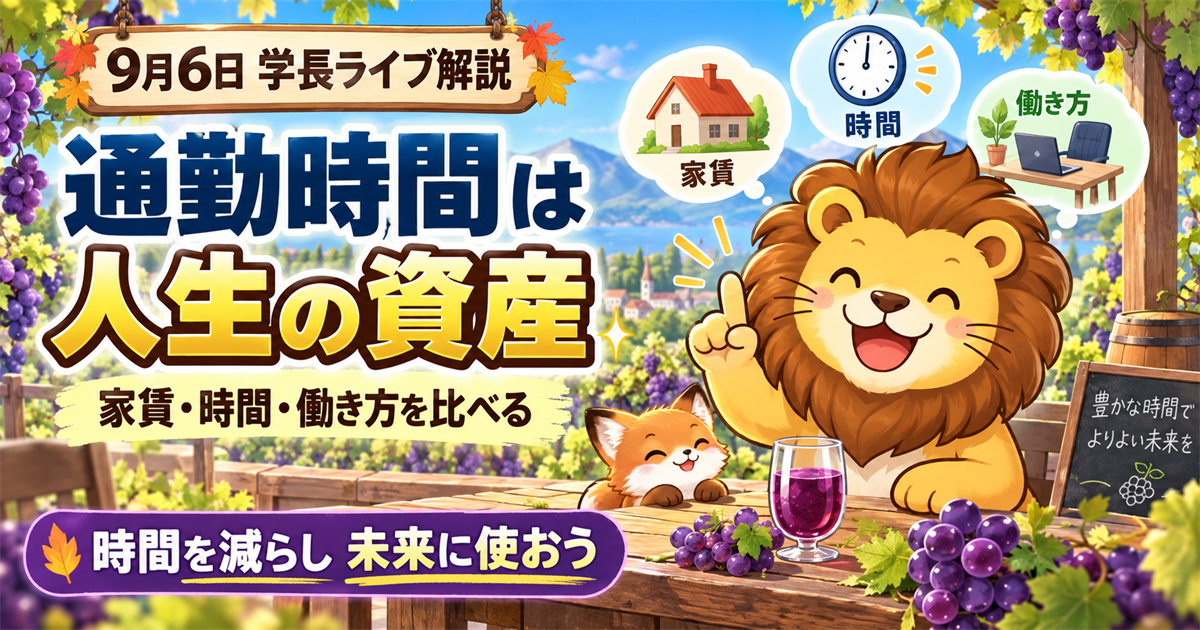
2026年9月6日の両学長ライブでは、神奈川県民の生涯通勤時間が労働時間約8年分に相当するという話を入口に、「時間はただではない」と考える大切さが語られました。家賃を下げるために職場から遠い場所へ住む判断、通勤を運動代わりと考える判断、AIを日々の壁打ちへ使う判断など、一見ばらばらな話題にも共通しているのは、数字と目的を分けて考える姿勢です。
この記事は公開音声を00:00から02:35:16まで確認して作成しています。ライブ内の発言は要点に整理し、制度や商品の扱いは一般論として断定せず、必要に応じて公式情報の確認先も示します。
今日のライブ全体像
前半は視聴者からの質問に答える時間でした。AIへ社内規定や自分の事情を渡して壁打ちする方法、退職金を前提にしすぎない見方、現金・株式・個人向け国債の置き場所などが話題になりました。後半の講義は、通勤時間を人生の時間として捉え直す内容です。
ライブでは、往復1時間40分の通勤を年間245日・40年続ける例として、合計約1万6300時間、8時間労働換算で約8.3年分という数字が紹介されました。これは通勤をした人が直ちに損をするという意味ではありません。普段は見えにくい時間の大きさを、選択の材料に加えるための例です。
主要テーマ1:家賃だけでなく時間単価で通勤を考える
ライブでは「家賃が月2万円安くなる代わりに、片道30分通勤が長くなる」という例が取り上げられました。月20日出社なら往復で月20時間、年間240時間が追加されます。月2万円の節約と引き換えに20時間を使うなら、単純計算で時間単価は1時間1000円です。逆に近い家へ住むために2万円多く払うことは、毎月20時間の自由時間を買う選択とも捉えられます。
大切なのは、どちらかを一律に正解としないことです。住環境、家族、住宅の事情、仕事の場所は人によって異なります。ただ「家賃が安い」だけで決めず、ドアからドアまでの移動、乗り換え待ち、混雑、遅延の負担も含めて比較する。選択肢を数字に直すだけで、見え方が変わります。
空いた時間をすべて収入へ変える必要はありません。睡眠、運動、家族との時間、学習、休息に使うことにも価値があります。副業やスキルアップへ使える余白が生まれれば、中長期的な働き方の選択肢も増えます。反対に、通勤を減らせない時期があっても、職場変更・引っ越し・リモートワークなど、将来の検討項目として残しておくことはできます。
主要テーマ2:時間の使い方は家計の大きな固定費でもある
ライブでは、小さな節約だけに熱心になり、大きな時間の穴を見落とさないよう促されました。安い店へ遠くまで買いに行く、細かな得のために手間を重ねるといった行動は、金額だけ見れば得に見えることがあります。しかし、そのために何時間使うのか、解約や管理の手間まで含めるとどうなるのかを考える必要があります。
家計簿には通勤時間や手間は直接表示されません。だからこそ、月に何時間使っているかを一度書き出すのが有効です。通勤、買い物、管理の複雑さ、移動を伴う固定費の見直しを並べ、削れる大きな項目から見る。これは支出だけでなく、自分の生活を設計する作業です。
時間を減らす工夫は、現在の生活を否定することではありません。今は引っ越せない、出社が必要、家族の近くに住みたいといった事情があっても構いません。そのうえで「慣れているから続ける」ではなく、時間の使い方を定期的に見直せる状態にすることが、家計管理の土台になります。
主要テーマ3:AIと資産形成は、目的と前提を渡して使う
ライブではChatGPT、ClaudeなどのAIについて、壁打ちや文章整理、規定を読み込ませた確認に使えるという話がありました。一方で、AIが一般論を広く返すことが、個別事情を考える時にはノイズになる場合もあると説明されています。自分が何を知りたいのか、前提条件は何かを先に整理して渡すことが大切です。
たとえば退職金の有無をAIに尋ねても、勤務先の規定や雇用条件を確認しなければ答えは確定しません。ライブでも、民間企業の将来の退職金を前提にしすぎない方がよいという趣旨が語られました。AIは確認項目を洗い出す補助に使い、最終的には就業規則や会社の担当窓口など一次情報へ戻る。この順番が安全です。
資産形成でも同じです。個人向け国債の利回りだけを見て現金部分を動かすのではなく、いつ使うお金か、値動きへの耐性、管理の手間を先に考える。ライブでは、短期で使う予定のお金は現金、かなり先に使うお金は株式という考え方を軸に、現金と株式のシンプルな配分が紹介されました。個別の比率は家計・年齢・使途で変わるため、数字だけを真似せず、自分の予定表へ当てはめることが必要です。
家計・資産形成・副業への落とし込み
家計では、家賃・交通費・通勤時間を同じ表に置きましょう。家賃が安くても時間が大きく増えるなら、その選択は月額だけでは判断できません。資産形成では、生活防衛資金と近い将来の支出を先に分け、余剰資金だけを投資の候補にします。金利や利回りの見出しに反応する前に、いつ使うお金なのかを確認します。
副業では、まとまった時間がないと感じた時ほど、先に時間の穴を探します。通勤を1日10分縮める、移動をまとめる、管理を一つに集約するなど、小さな改善でも積み上がります。空いた時間を副業に使わない日があっても、休息で生活が整えば次の行動を続けやすくなります。
時間の見直しを家計へ反映する時は、金額と時間を同じ単位へ無理に換算しすぎないことも重要です。時給2000円という数字は、通勤をそのまま収入に置き換えられるという約束ではありません。選択を比べるための物差しです。近い職場へ移ることにも、引っ越し費用、家賃、家族の生活、住環境などの条件があります。だからこそ、候補を二つか三つ並べて、年間支出、年間の移動時間、睡眠や学びへ回せる時間を一緒に書くと判断しやすくなります。今すぐ変えられない場合も、更新時期、転職の検討時期、働き方の相談時期をメモしておけば、時間を取り戻す選択を先送りにしすぎずに済みます。
今日からできる行動
- 1週間だけ、通勤のドアtoドア時間を記録する。
- 家賃差、交通費差、増減する時間を月単位で表にする。
- 近い将来に使うお金、長期で使うお金、用途未定のお金を分ける。
- AIに相談したい内容は、前提・期限・確認したい一次資料を箇条書きにしてから渡す。
- 通勤を減らす選択肢を一つだけ書き出し、今すぐできない理由と将来見直せる時期を添える。
この五つは一度に完璧に終える必要はありません。まず通勤時間を測るだけでも、普段の感覚と実際の差が見えてきます。次に家賃や交通費の更新月を確認し、見直せる機会を逃さないようにします。AIへ相談する場合も、答えを急ぐのではなく、比較表のたたき台や確認漏れの洗い出しに使うと、最後の判断を自分で持ちやすくなります。
変える余地が見つからない時は、今の選択にどんな価値があるかを言葉にするだけでも十分です。数字と事情を両方残しておくと、次の見直しがしやすくなります。
確認できたQ&A
個人向け国債に現金部分を置くべきか
質問では、退職金や相続も見込みつつ、NISA枠を使い切れない状況で現金の置き場所として個人向け国債を検討していました。回答では、利回り差だけを追う前に、いつ使う資金かを確認すること、現金と株式のシンプルな配分で考えることが示されました。短期の支払いに使う資金は値動きを避ける目的があるため、利回りだけでは判断できません。
13年後の外壁塗装費用は現金と株式のどちらで貯めるか
13年後に予定する外壁塗装費用についての質問には、短期と長期の間にある資金は、現金と株式の割合を調整する考え方が紹介されました。毎月の積立を一方だけにせず、使う時期が近づくにつれて資金の性質を見直す、という整理です。工事費や時期は変わるため、定期的な見積もり確認も必要です。
AIが過去の会話を覚えていないように感じる時は
Claudeに相談しても古い情報のままに感じるという質問には、その質問文自体をAIへ渡して設定や使い方を尋ねる方法が案内されました。AIの機能や設定は更新されるため、サービスごとの公式案内も併せて確認するのが現実的です。
hidekunの学び・実践メモ
今回のライブから、家計の見直しは「何円減らせるか」だけでなく、「何時間を取り戻せるか」も一緒に見るものだと整理しました。時間が空けば、投資判断を急がずに学ぶ、家計を見返す、休息する、といった選択ができます。AIも結論を受け取る道具ではなく、確認したい前提を整理する相手として使う。数字を一つ増やすだけで、日常の選択を落ち着いて見直せそうです。
まとめ
通勤時間は毎日の小さな差に見えても、長い期間では大きな人生の時間になります。家賃や交通費だけでなく、時間単価、健康、家族、学び、副業の余白まで含めて比べることが大切です。投資やAIも同様に、利回りや便利さだけで決めず、使う目的と前提を確認する。今日の選択を少し見える化することから始めましょう。