はじめに
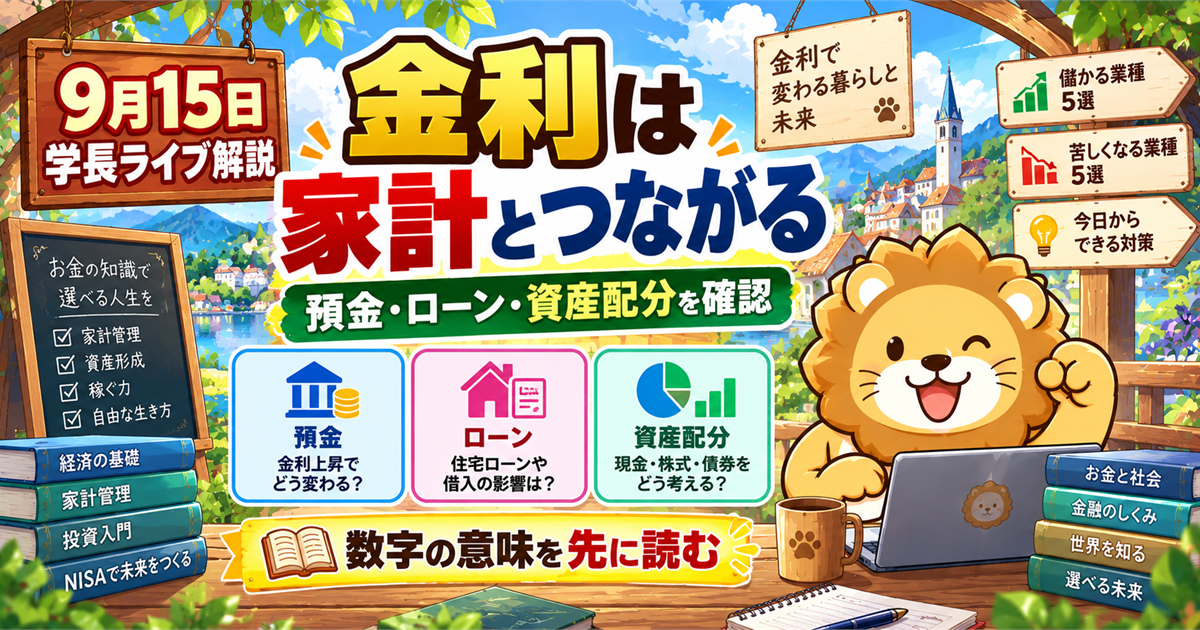
2026年9月15日の両学長ライブでは、前半に家計、働き方、住まいに関する質問への回答があり、後半では「金利が上がって儲かる業種・苦しくなる業種」を題材にしたお金の講義が行われました。中心になったのは、金利のニュースを株価だけの話にせず、預金、借入、銀行、生活費、働く時間と結び付けて考える視点です。
この記事は、日本語自動字幕を00:00:24から01:45:09まで、全2,091区間確認して要点を整理したものです。動画の表示時間は約1時間45分28秒で、字幕の終了後にわずかな未確認部分があります。ライブで語られた考え方と、公式情報を基にした一般的な補足は分けて記載します。個別の投資、住宅ローン、転職、賃貸借契約は収入・資産・契約内容によって判断が変わるため、自分の条件と公式資料を照らし合わせてください。
今日のライブ全体像
ライブ前半は、資産額の上下をどう受け止めるか、高配当株を買うための現金をどの程度残すか、長時間通勤、賃貸の更新料、住宅ローン、住居費など、生活に近い質問が続きました。後半の講義では、長く低金利が続いた日本で金利が動くと、銀行などの企業の収益構造や、債券を含む資産価格にどう影響し得るかを解説しています。
話題は多岐にわたりますが、共通する順序はシンプルです。第一に、ニュースや利回りだけを見ず、自分の生活に関係する数字へ置き換えること。第二に、生活費に使う予定のお金と、時間をかけられる投資資金を混ぜないこと。第三に、利益が見えそうな場面でも、損失、資金の拘束、選択肢の減少を先に確認することです。
この日の講義は、金利上昇があれば銀行株を買う、といった結論を示すものではありません。金利、預金、貸出、保有債券、借入コストの関係を理解してから、企業や家計を個別に見るための入口として受け取るのが自然です。
主要テーマ1:金利上昇は銀行の「貸す・預かる・運用する」仕組みから見る
後半の講義では、金利上昇で影響を受ける業種の第一例として銀行が取り上げられました。ライブ内では、銀行が個人や企業から預金を預かり、企業や個人へ貸し出し、余った資金を運用するという大枠が説明されています。預金に支払う金利と、貸出で受け取る金利の差が、銀行の収益を考える一つの材料になるという話です。
ここで重要なのは、「金利が上がると銀行は一律で有利」と単純化しないことです。ライブでも、保有する債券の価格変動やリスク管理に触れ、金利上昇局面でもすべての銀行が同じように評価されるわけではないと説明されました。貸出の伸び、預金金利の見直し、資金調達、保有資産の構成、信用リスクなど、見るべき要素は複数あります。
日本銀行は2024年3月、長短金利操作付き量的・質的金融緩和とマイナス金利政策が役割を果たしたと判断し、短期金利の操作を主たる政策手段とする枠組みへの見直しを公表しました。日本銀行の公表資料は、金利のニュースを見る際の一次情報になります。ただし、金融政策の変更と個別企業の業績・株価は同じ意味ではありません。ニュースを見たら、まず「どの金利が、いつ、誰の資金コストや収益に影響するのか」を分けて考えます。
家計の立場でも、金利は預金だけの話ではありません。住宅ローンなどの借入がある人は返済額や金利タイプを、預金を多く持つ人は預け先や商品条件を、投資をする人は保有資産が金利変動をどう受けるかを確認する必要があります。一つの見出しを見て行動を急ぐより、資産と負債を同じ家計表に並べる方が、判断の抜け漏れを減らせます。
主要テーマ2:下落時に買うための現金は、先に資産配分で決める
前半のQ&Aでは、相場が下がったときに高配当株を買うため、どの程度の現金を残せばよいかという質問がありました。学長は、相場下落時に使う現金だけを別枠で決めるより、普段から株式などのリスク資産と現金の比率を決めておき、その範囲で考える趣旨の回答をしています。ライブ中の比率例は個人の資産配分を説明するための例示であり、万人に当てはまる推奨ではありません。
この考え方は、買い場を当てることよりも、下落したときに生活が苦しくならない設計を先に置くものです。来年や数か月後に使う学費、車の買い替え資金、引っ越し費用などまで株式投資へ回すと、必要な時期に価格が下がっている可能性があります。ライブでも、近い将来に使う予定のお金で株を買わないよう注意する発言がありました。
初心者は、次の三つに分けてメモすると整理しやすくなります。
- 日常生活と緊急時に使う現金
- 数年以内に使う用途が決まった資金
- 価格が下がっても時間をかけられる投資資金
金融庁は、資産形成では家計管理とライフプランを土台に、長期・積立・分散投資を考えることを案内しています。金融庁のNISA特設サイトでも、投資には元本割れのおそれがあり、資産状況や今後のライフプランに応じて貯蓄と投資を使い分けることが示されています。これは下落を避ける方法ではなく、目的の違う資金を混ぜないための基本です。
主要テーマ3:お金を増やす前に、時間の使い方と稼ぐ力を見る
ライブ前半では、長い通勤時間を続けながら将来のスキルや働き方をどう考えるかという相談がありました。片道の移動時間が大きく、技術の変化にも対応しにくいと感じている相談者に対し、学長は、通勤による時間的な負担と、より成長できる環境を探す必要性を強く指摘しています。
ここでの発言を「全員がすぐ退職するべき」という一般論に置き換えるのは適切ではありません。家族、健康、収入の安定、地域、転職市場など、個人の事情は異なります。一方で、毎日の通勤時間を金額ではなく人生の時間として数える視点は、家計を見直すきっかけになります。収入が同程度でも、睡眠、学び、副業の準備、家族との時間に使える余白が異なれば、数年後の選択肢も変わります。
ライブでは、節約は比較的再現しやすい一方、収入を増やすにはスキル、経験、営業、成果が関わるため、同じ結果になるとは限らないとも述べられました。だからこそ、いきなり収入を大きく増やそうとするより、まず家計の固定費と可処分時間を見える化し、学びや小さな実践に回せる余白を作る順序が現実的です。
初心者向け整理:金利のニュースを自分の家計へ翻訳する手順
「金利が上がる」というニュースを聞いても、すぐ売買をする必要はありません。次の順で自分の家計へ翻訳してみます。
- 借入を確認する。住宅ローン、カードの分割払い、事業性の借入など、金利が変動する契約かを契約書で確認します。
- 預金を確認する。普通預金、定期預金、決済用預金など、預け方によって金利や条件が異なります。銀行名ではなく商品条件を見ます。
- 投資を確認する。株式、投資信託、債券などの比率と、短期の値下がりが起きても生活費を取り崩さずに済むかを確認します。
- 予定資金を分ける。使う時期が近い資金は、投資の値動きと切り離します。
- 一次情報を読む。金融政策、ローン金利、預金金利、投資商品の説明書は、見出しやSNSの要約だけでなく公式資料まで戻ります。
為替についてのQ&Aでは、円高か円安かは「どの時点と比べるか」で意味が変わると説明されました。たとえば円相場がある時点より円高になっていても、さらに過去の水準と比べれば円安のままということがあります。金利も同じで、一つの数字だけでは家計への影響を判断できません。比較する時点、契約期間、変動条件をそろえることが大切です。
家計・資産形成・副業への落とし込み
家計では、月々の余りだけでなく、金利が上がったときに支出がどう変わるかを試算します。変動金利のローンがあるなら、返済予定表と金融機関からの案内を保管し、金利変更時の説明を読みます。賃貸住宅で更新時の賃料改定を提示された場合も、感情だけで決めず、契約書、改定内容、周辺相場、生活予算を一緒に確認します。ライブでは値上げ交渉に関する体験的なQ&Aがありましたが、契約の可否や対応は個別の契約条件に左右されるため、必要に応じて公的な相談窓口や専門家へ確認してください。
資産形成では、「金利上昇の恩恵を受けそうな業種」という情報だけで集中投資をしないことが重要です。ライブは銀行の収益構造を知る入口を示した回であり、購入判断そのものを代行する話ではありません。金融庁が示すように、投資対象、地域、時間を分ける考え方は、特定のニュースに資産全体を振り回されにくくする助けになります。投資には価格変動があり、損失が出る可能性があります。
副業や稼ぐ力では、通勤や固定費の見直しで生まれる時間を、すぐ収益化しようと焦らず、学習、作品づくり、提案、顧客理解に少しずつ振り分けます。ライブでも、収入を増やすにはスキルや経験が必要で、成果は人によって異なるという前提が示されました。広告や高額な教材を選ぶ前に、「何をできるようになりたいか」「どの仕事で試すか」「費用と回収可能性をどう見積もるか」を紙に書くと、判断しやすくなります。
今日からできる行動
- 家計簿や口座明細から、来年までに使う予定のお金を三つ書き出す。
- 住宅ローンや分割払いがある場合、金利タイプ、次回見直し日、残高を一枚にまとめる。
- 保有する金融商品を、生活費用・近い目的用・長期用に仮分類する。
- 通勤や移動に使う時間を一週間だけ記録し、減らせる移動と学びへ回せる時間を探す。
- 気になる金利ニュースを見たら、日本銀行、金融機関、金融庁などの一次情報を一つ開く。
一度で完璧な配分を作る必要はありません。数字を見える場所へ置き、半年後や一年後にも見直せるようにしておくことが、焦って大きな判断をしない仕組みになります。
確認できたQ&A
以下は字幕で質問と回答の両方を確認できた内容です。回答は状況に応じた考え方であり、そのまま個別の助言にはなりません。
相場下落時に高配当株を買うための現金は、どれくらい残すか
質問者は、暴落時の購入資金として残す現金の割合を尋ねました。学長は、暴落用の現金だけを個別に決めるより、通常時から株式などと現金の資産配分を決めておく考え方を示しました。生活費や近い将来に使う資金を株式へ回さないことも併せて語られています。
円高・円安はどう判断するか
質問では、ある為替水準を円高と見てよいかが尋ねられました。学長は、どの水準と比べるかで円高・円安の表現が変わると回答しました。金利や為替の数字は、比較対象と期間を明確にして読む必要があると分かります。
長時間通勤とスキルの古さに悩む場合、何を優先するか
通勤時間が長く、現在のスキルが将来も通用するか不安だという相談に対し、学長は、長時間通勤の負担を重く見て、より成長できる環境を検討する考えを述べました。ライブ中の強い表現を、個々人への一律の転職推奨へ広げないことが大切です。転職や独立を考える場合は、生活防衛資金、家族の状況、求人、学習計画を別々に確認します。
変動金利の住宅ローンがある場合、返済・投資・借り換えはどう考えるか
質問者は、変動金利の住宅ローンを前提に、繰上返済、投資、借り換えのどれを優先するかを尋ねました。学長は、総資産、収入、家族構成、売却できる住宅かどうかなどを見ないと結論を出せないと答えました。金利だけで選ばず、家計全体の現金余力と住まいの選択肢を一緒に見る必要があります。
hidekunの学び・実践メモ
今回のライブから私が持ち帰りたいのは、金利を「投資の当たり外れ」の話だけにしないことです。預金、借入、働く時間、生活費、資産配分を一枚に並べると、ニュースの影響を自分ごととして確認できます。
まずは、将来使う予定のお金を投資資金と混ぜていないかを確認します。次に、金利が少し動いた場合に、ローン返済や預金利息がどう変わるかを調べます。その上で、通勤時間や固定費を減らせる余地があれば、学びや小さな仕事の試行へ振り分けます。投資の答えを急ぐより、生活を守りながら選べる状態を作ることを優先します。
まとめ
9月15日のライブは、金利上昇を入口に、銀行の収益構造、生活費と投資資金の分け方、時間と働き方の見直しまでをつないだ回でした。金利の変化には、預金にとっての面、借入にとっての面、企業の収益にとっての面があります。どれか一つだけを見て判断しないことが、家計を守る第一歩になります。
投資をする場合も、金利上昇で有利に見える業種へ急いで集中するのではなく、生活に必要な資金、投資に回せる期間、分散の状態を先に確認します。ニュースをきっかけに、借入・預金・資産配分・時間の使い方を一枚へ書き出してみてください。自分の条件が見えれば、慌てず次の行動を選びやすくなります。
参考情報
情報基準日:2026年9月15日