はじめに
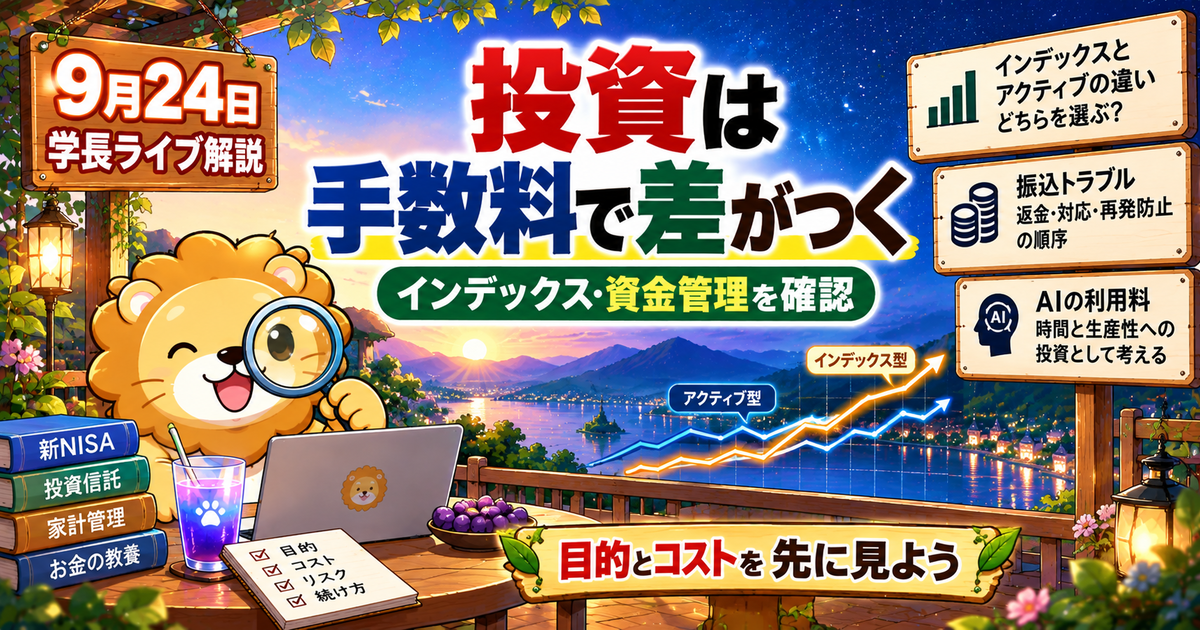
2026年9月24日の両学長ライブは、投資信託でインデックス型の純資産総額がアクティブ型を上回ったというニュースを軸に、投資商品のコスト、組織で起きた振込トラブルへの対応、AI利用料を時間短縮への投資として考える視点まで扱った配信でした。投資の話だけに閉じず、日々の家計と事業で「何にお金を使い、何を先に確認するか」を見直す材料が多い回です。
この記事は、公開字幕・日本語自動字幕が提供されていなかったため、公開済み音声をローカルで全編文字起こしした3,907区間を確認して作成しています。確認範囲は00:01:23から01:52:28までで、表示上の動画時間は1時間52分38秒です。発話のない冒頭約1分23秒と終端約10秒を除き、3分を超える不自然な欠落はありません。ライブ内の説明と、公式情報による補足は分けて記載します。
今日のライブ全体像
配信の前半では、ポイント換金の振込が二重になったトラブルについて、対応の順番が共有されました。まず受取人へ状況を知らせて返金をお願いし、資金の状況を把握する。その後に原因確認と再発防止を進める、という順序です。問題が起きた直後に犯人探しへ向かうと、追加のミスを招くことがあるため、目の前の被害を広げない対応を優先するという考え方が示されました。
中盤には、高配当株、個人向け国債、事業用と私用の支出、資産性のある高額品、AI利用料などの質問が続きます。答えを一つの言葉で覚えるよりも、受け取る側か支払う側か、事業で使うのか私用なのか、資産全体でどの程度を置くのか、といった前提を分けて考える重要性が繰り返されています。
後半の講義では、インデックス型投資信託とアクティブ型投資信託の違いが説明されました。学長は、指数との連動を目指すインデックス型に対し、指数を上回る成績を目指すものがアクティブ型だと整理しています。そして、魅力的に見える「プロが運用する」という言葉だけで判断せず、長期の成績、手数料、商品が自分の目的に合うかを見てほしいと呼びかけました。
主要テーマ1:トラブル時は、返金・状況把握・再発防止の順に進める
ライブ冒頭では、8月分のポイント換金を申請した人への振込で、二重入金が起きたことが説明されました。通常の処理を終えた後に個別対応を加える必要が生じ、全体の振込をいったん取り消して再処理した経緯が、ミスにつながった可能性として語られています。ここで大切なのは、個別の事情を考慮する善意の対応でも、処理の変更が増えるほど確認箇所が増えるという点です。
学長は、二重入金が判明した段階で、今は返金の案内と資金状況の把握が先だと説明しました。原因の分析や再発防止は必要ですが、緊急の対応を終える前に責任の所在だけを追うと、現場が混乱して二次的なミスを生むことがあります。規模が大きくなるほど、一件の例外対応が資金繰りへ与える影響も大きくなるため、手順を固定する意味が増すという話です。
これは会社だけの話ではありません。家計でも、二重引き落としや誤請求に気付いたら、最初に明細、契約、引落日、問い合わせ先を記録します。感情的に解約や支払い停止を決めるより、何がいつ起きたかを確認してから連絡した方が、説明しやすくなります。副業や小さな事業では、請求書番号、入金予定日、返金の記録を一つの表にまとめておくと、同じ取引を二度処理するリスクを減らせます。
ライブでは、銀行の組戻しには受取側の手続きが必要になる場合があるため、振込先へ返金を依頼する方が手間とコストを抑えられることがある、という実務上の説明もありました。ただし、個別の振込、返金、金融機関の手続きは契約や状況で変わります。自分のケースでは、利用する金融機関の案内を確認してください。
主要テーマ2:インデックス型とアクティブ型は、目的とコストを分けて見る
講義では、投資信託を「複数の投資先をまとめた詰め合わせ」として捉え、二つの運用方法が説明されました。インデックス型は日経平均株価やS&P500などの指数と同じような値動きを目指すもの、アクティブ型は指数を上回る成績を目指すものです。アクティブ型は名前の印象から積極的で有利に思えるかもしれませんが、目標を掲げることと、実際に長期で上回ることは別です。
ライブでは、米国・欧州・日本の各市場で、長期にみると多くのアクティブファンドが比較対象の指数に届いていないというデータが紹介されました。数字や比較期間、対象ファンドによって比率は変わるため、ここで紹介された数字を個別商品の成績保証として扱うことはできません。それでも、商品を選ぶ前に「誰が運用するか」だけでなく、比較対象、費用、保有期間を確認する必要があるという問題提起には実用性があります。
学長は差が生まれる要因の一つとしてコストに触れ、インデックス型では年0.1〜0.5%程度、アクティブ型では年1〜3%程度という例を使って説明しました。実際の信託報酬やその他費用は商品ごとに異なります。購入前には、投資信託説明書や運用報告書で、信託報酬、販売手数料、信託財産留保額の有無、保有する資産の内容を確認することが欠かせません。
公式情報による補足として、金融庁はNISAの資産形成の考え方で、家計やライフプランを先に考えた上で、長期・積立・分散投資を選択肢として紹介しています。金融庁のNISA特設サイトでも、投資信託には元本割れのおそれがあり、投資目的や資産状況に応じて使い分けることが示されています。インデックス型を選ぶこと自体が目的ではなく、生活防衛資金を確保し、必要になる時期が近いお金と分けることが先です。
主要テーマ3:不安をあおる説明には、反論と条件を探す
ライブでは、インデックス投資への代表的な批判として、価格発見機能の低下、企業統治の弱まり、市場全体の値動きが同じ方向へ偏るリスクの三つが取り上げられました。価格発見とは、企業の業績や将来性を踏まえ、市場参加者の売買を通じて価格が形づくられる働きです。インデックス型の資金が増えれば、個別企業を詳しく調べずに買う資金が増えるという懸念は理解できます。
一方でライブでは、アクティブ投資家が残る限り、割高・割安を見つけて売買する誘因があり、価格のゆがみを利用する参加者がいることが反論として説明されました。また、大手運用会社は議決権行使や企業との対話を行っているという点も紹介されています。これらは市場全体についての議論であり、特定の投資信託の値上がりを約束するものではありません。
初心者が受け取りたい実務上の教訓は、専門用語が多い説明を聞いたとき、結論だけで売買を変えないことです。「インデックスは危ない」「この商品なら毎月分配で安心」「プロに任せれば大丈夫」と言われても、何と比べた話か、費用はいくらか、途中で売却する場合の条件は何かを資料で確認します。販売者の説明と反対の意見も探すと、判断の材料が増えます。
金融庁の投資信託の手数料に関する資料でも、投資信託の報酬やサービス内容の説明が論点として扱われています。商品説明を読む時間を省きたいときほど、手数料とリスクの欄だけは先に見る習慣を作ります。
初心者向け整理:投資は「何を買うか」の前に、いつ使うお金かを決める
投資信託を選ぶとき、インデックス型かアクティブ型かの二択に見えがちです。しかし家計の順序としては、近いうちに使う生活費、緊急時の予備資金、長い期間使う予定がない資金を分けることが前になります。短期で必要な資金まで値動きのある商品へ置くと、相場が下がった時に売らざるを得なくなるかもしれません。
金融庁が示す長期・積立・分散投資は、価格変動をなくす方法ではありません。投資対象や投資時期を分け、長く続けることで、一つのタイミングに偏るリスクを抑える考え方です。NISAも制度であって、商品選びや家計管理を代わりにしてくれるものではありません。非課税枠があるからといって、生活費を削って入金する必要はありません。
ライブでは、84歳の母がファンドラップを契約したという質問にも触れられました。学長は、年齢だけで投資の可否を決めず、資産全体と何のために増やすのかを見て考える趣旨で答えています。高齢の家族の契約を見直すときは、解約手数料、保有資産、毎月の生活費、相続を含む家族の事情などで判断が変わります。大きな金額なら、契約書を持参して中立的な専門家や公的な相談窓口に相談することも検討します。
家計・資産形成・稼ぐ力への落とし込み
家計では、投資に回す金額を決める前に、固定費、生活防衛資金、近い将来の大きな支出を一覧にします。その後、毎月の積立額、商品の費用、見直す日を決めると、相場ニュースだけで方針を変えにくくなります。投資信託の積立を始めた後も、資産配分と支出の変化を年に一度程度確認する余地はあります。
資産形成では、個別の商品名より、値動きとコストを理解することが大切です。高配当株の質問では、米国高配当ETFと個別株の違いが取り上げられました。学長は、ETFも個別企業の集まりであり、選定や入替の仕組みがあるから倒産リスクがゼロになるわけではないという趣旨を説明しています。利回りだけを見ず、保有資産、地域、通貨、手数料、減配や価格変動の可能性まで確認します。
稼ぐ力では、AI利用料について「直接収益を生まなくても、作業効率を上げて時間を買えるなら月額3,000円程度を検討できる」という趣旨の回答がありました。洗濯機や電子レンジの例のように、費用の安さだけでなく、手作業を減らして何に時間を使えるかで考える視点です。ただし、契約を増やす前に、どの作業を何分短縮したいのか、無料版では何が足りないのか、翌月も使う理由があるのかをメモします。利用頻度が低ければ解約する選択も残せます。
注意点:税務・金利・契約は前提で結論が変わる
個人向け国債の固定型と変動型について、ライブでは金利を受け取る側か、住宅ローンのように金利を支払う側かで考え方が異なると説明されました。金利が上がる局面で、受取利息が変動する商品の考え方と、返済利息が変動する住宅ローンの考え方を同じにしない、という整理です。金利見通しには不確実性があり、購入前には財務省の条件、途中換金の扱い、保有目的を確認してください。
海外から高額な時計を購入した場合の消費税や、事業用か私用かの扱いについても質問がありました。ライブ内では、資産性のある物を買っただけでは、その年の利益をそのまま減らす支出とは限らないという考え方が説明されています。税務の扱いは、購入目的、使用実態、金額、会計処理で変わります。動画の説明を申告判断の根拠にせず、国税庁の案内や税理士へ確認してください。
今日からできる行動
- 保有している投資信託について、商品名、比較対象指数、信託報酬、積立額を一枚にまとめる。
- 投資に回しているお金を、1年以内に使うお金と長期資金に分けて確認する。
- 口座の入出金を月に一度見直し、重複した引落や入金予定を早めに見つける。
- AIなどの月額サービスは、短縮したい作業、利用回数、翌月も続ける理由を一行で残す。
- 税務、ローン、高額契約は、事実関係と資料を整理してから公式窓口や専門家へ質問する。
確認済みQ&A
ポイント換金が二重に入金された場合、どうすればよいか
8月分のポイント換金を申請した人から、同じ金額が二重に入金されたようだという質問がありました。学長は、運営のミスで二重振込が起きており、対象者へ返金先などの案内を出すと説明しました。自分で判断して使わず、案内、メール、ダイレクトメッセージを確認し、指定された方法で対応してほしいという趣旨です。
AIで収益化できなくても、月額料金を払ってよいか
Claude Codeを使うため月額3,000円程度を課金するかという質問に対し、学長は、作業効率や生産性を上げるために時間を買うという観点なら検討できると答えました。直接売上にならなくても、短縮した時間を別の仕事や学習へ使えるか、という考え方です。これは個人の利用量や目的に依存するため、使う作業を決めてから費用対効果を見ます。
個人向け国債は、なぜ変動10年を考えるのか
質問者は固定型ではなく変動10年型を考える理由を尋ねました。学長は、金利を受け取る立場では、金利上昇局面なら変動の方が受取利息の変化を反映しやすいという趣旨で説明しました。一方、住宅ローンは金利を支払う立場なので、同じ固定・変動でも考え方が異なると整理しています。購入判断では、将来の金利を断定せず、商品条件と資金の使途を確認します。
高配当ETFなら、個別株より倒産リスクがないのか
米国高配当ETFは銘柄を入れ替えるため、個別株より倒産リスクがないのではないかという質問に対し、学長は、ETFも個別株の集まりであり、厳選して保有するという点では個別株の選定と共通する面があると説明しました。ETF化でリスクが消えるわけではなく、保有内容や仕組みを理解する必要があるという回答です。
hidekunの学び・実践メモ
今回のライブから、家計管理と投資で共通するのは、異常が起きたときほど順番を決めることだと感じました。入出金の問題なら、最初に事実と金額を記録し、次に利用先へ連絡する。投資の不安なら、まず商品資料と家計の余力を見て、ニュースの見出しだけで売買しない。この順番を決めておくと、焦って選択を増やすことを避けやすくなります。
また、AIの利用料も投資信託の信託報酬も、月額や年率の数字だけでは判断できません。どの工程を助けるのか、代わりに何の時間を生み出すのか、使わないなら止められるかを確認します。自分で理解できない高額契約や税務処理は、AIの回答だけで確定せず、公式情報と専門家へつなぐ準備に使います。
まとめ
9月24日のライブは、インデックス型がアクティブ型を上回ったというニュースから、投資の判断に必要な視点を整理した回でした。プロが運用すること、人気があること、利回りが高く見えることだけでは、家計に合う商品かは分かりません。費用、比較対象、保有期間、使う予定のお金かどうかを順番に確認します。
トラブル時の資金管理、AIへの支出、国債や高配当ETFの質問にも共通するのは、前提を分けて、資料と実態を確かめる姿勢です。今日できる一歩として、投資信託または月額サービスを一つ選び、目的、費用、次に見直す日を書き出してみます。
参考情報
情報基準日:2026年9月24日