はじめに
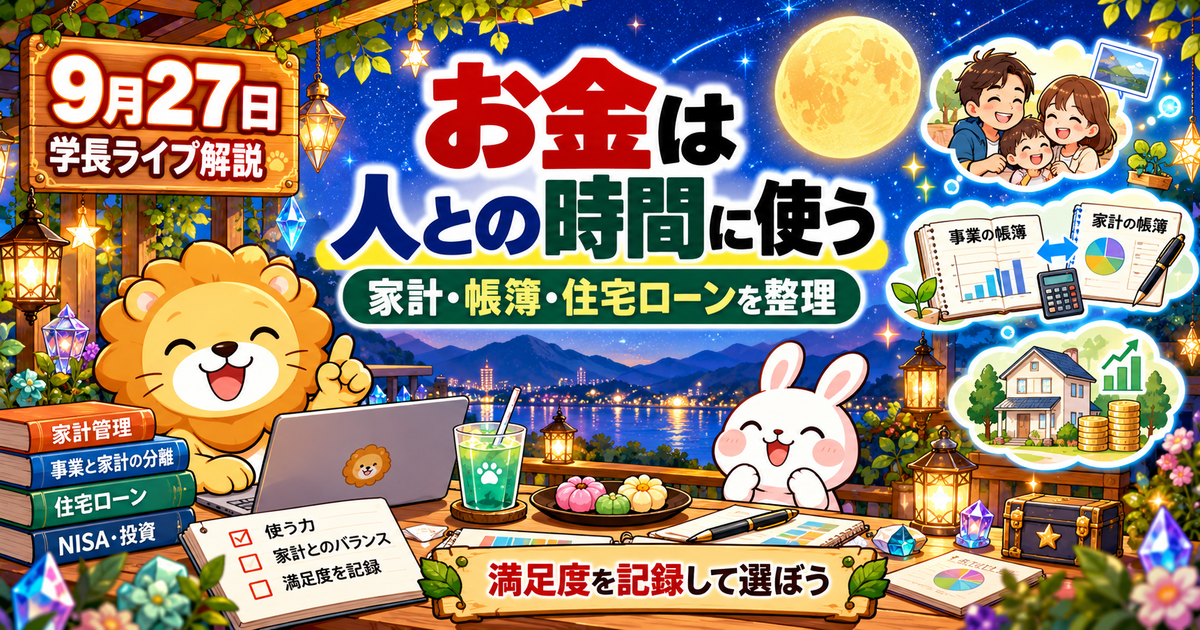
この記事は、2026年9月27日の両学長ライブを確認して、家計に持ち帰りやすい内容を整理したものです。今回のライブでは、最近の支出から感じた満足度、個人事業のお金と家計のお金をどう分けて考えるか、住宅ローンを含む資産状況の見方が主な話題になりました。
確認には公開動画の音声を文字起こしした記録を使いました。公開字幕・自動字幕は確認できなかったため、動画全体を音声から確認しています。個別の相談は相談者の前提が大きく影響するため、記事では結論だけを一般化せず、判断するときの確認項目として紹介します。
お金の使い方は、安いか高いかだけで決まりません。事業と家計の記録も、同じ支出をどう見せるかだけの問題ではありません。住宅ローンも、金利だけを抜き出して判断すると、手元資金や住まいの価値、毎月の家計とのつながりを見失いやすくなります。今回のライブは、数字の前に目的と全体像を置く大切さを考える時間でした。
今日のライブ全体像
ライブ前半では、個人事業主の支払いカード、事業用の帳簿と家計簿の使い分け、使っていないサブスクリプションの扱いなど、日々のお金の管理に近い質問が続きました。中盤以降は、最近お金を使ってみて満足度が高かったものを振り返る話へ移り、値段の大きさと満足感は一致しないという実感が共有されました。
後半では、住宅ローンの残高・金利上昇・含み益を含む相談を材料に、ローンだけを切り離さず純資産と毎月の収支を一緒に見る考え方が説明されました。ニュースとして扱われた保険会社元社員に関する話題もありましたが、個別事件の事実認定や法的評価は、捜査機関・裁判所・報道機関の最新情報で確かめる必要があります。この記事では、確認できた家計・資産形成の学びに絞ります。
今回の大きなテーマは次の3点です。
- 支出は値段だけでなく、誰と過ごしたか、何を残せたかまで含めて振り返る
- 事業の帳簿と家計簿は目的が違うため、同じ支出でも別々に管理する
- 住宅ローンは金利だけでなく、純資産・月次収支・住まいの価値を一緒に確認する
主要テーマ1:使う力は「満足度の記録」から育てる
ライブでは、ここ2〜3か月に行った支出を振り返り、満足度を点数化して考えた話がありました。高価な物であっても、持ち続けたいと思えるか、使う場面があるか、人との関わりや思い出につながったかによって、満足感は変わるという趣旨です。
印象的だったのは、家族と食事をした時間のように、金額が大きくなくても記憶や会話が残る支出の満足度が高かったという点です。反対に、受け取る相手の負担になってしまう贈り物や、目的が曖昧な高額品は、価格のわりに満足度が伸びないこともあると語られました。
ここでいう「使う力」は、我慢を増やすことではありません。自分にとって何が嬉しかったかを観察し、次の支出の優先順位に生かす力です。誰かにとって価値がある物でも、自分の生活では使う機会が少ないなら、評価は下がります。逆に、仕事の継続性や生産性を支える道具、家族や友人との体験は、金額以外の価値を持つ場合があります。
初心者向け:支出を3項目で振り返る
家計簿に金額だけを残しているなら、月末に次の3項目を1行ずつ足してみます。
- 何のために使ったか
- 使った後に満足したかを5段階でどう感じるか
- 次にも同じ支出をしたいか
たとえば、外食なら「家族とゆっくり話すため」「満足度4」「月に1回なら続けたい」のように書けます。正解の点数を作るのではなく、自分の傾向を見つけるための記録です。数か月たつと、満足度の高い支出と、惰性で続いている支出が見えやすくなります。
使っていないサブスクリプションについて質問があった際には、利用していないと分かったものは解約するという実務的な答えもありました。契約を止める前に、解約日、保存が必要なデータ、家族や仕事への影響を確認しておくと、あとで慌てにくくなります。
主要テーマ2:事業用の帳簿と家計簿は、同じ支出を別の目的で見る
ライブでは、個人事業主が事業用のお金と家計のお金をどう分けるかという質問が取り上げられました。答えの中心は、税金を正しく計算するための事業帳簿と、生活費を把握するための家計簿は、目的が異なるということです。
例として、家賃10万円のうち仕事に使う割合を家事按分で5万円とする場合が説明されました。事業の記録では、仕事に直接関係する部分を根拠に基づいて整理します。一方で家計簿では、実際に家庭から出た家賃10万円を把握しなければ、毎月の生活費を過小に見積もってしまいます。二つの記録を合算してどちらかを消すのではなく、目的に合わせて並行して見るという考え方です。
国税庁も、家事上の費用と業務上の費用が混ざる場合には、取引の記録などから業務に必要な部分を明確に区分できる金額を必要経費にすると案内しています。実際の按分方法や証拠の残し方は、仕事の内容・契約・利用実態で変わります。迷う場合は、税務署の案内や税理士などに個別に確認するのが安全です。
カードと口座を分ける意味
ライブでは、マイクロ法人と個人事業を含め、事業用と私用のカードを分けると、後から経費を探す作業が楽になるという回答がありました。これはカードを増やすこと自体が目的ではなく、取引の目的を追える状態にするためです。
最初から完璧に分けられなくても、次の順番なら始めやすいでしょう。
- 仕事専用にする口座またはカードを一つ決める
- 仕事に使う定期支払いをその手段へ順番に移す
- 私用で払った仕事分は、領収書・日付・用途を残す
- 月末に事業帳簿と家計簿を別々の目的で確認する
副業を始めたばかりの人ほど、生活用口座だけですべてを支払うと後から探す時間が増えます。支払い経路を整理することは、確定申告のためだけでなく、仕事で本当にいくら使い、いくら残ったかを把握する助けにもなります。
主要テーマ3:住宅ローンは金利・純資産・毎月の赤字をセットで見る
後半のQ&Aでは、変動金利の上昇、住宅ローン残高、金融資産の含み益を前提に、一括返済を考えるべきかという相談がありました。ライブでは、相談者の収入、生活費、住宅の価値、返済条件など詳細がそろわないため、一律の結論は出せないという前置きがありました。
そのうえで、ローン残高だけではなく、金融資産を含めた純資産、毎月の収支、住まいを売却した場合の状況まで並べて見る必要があると説明されました。資産があっても毎月赤字が続いているなら、将来の選択肢は狭まりやすくなります。反対に、手元資金をすべて返済に回すと、急な支出に対応しにくくなることがあります。
国土交通省も住宅ローンについて、金利タイプと返済期間の選択に伴うリスクを整理しています。変動金利・固定金利の違い、返済額が増えた場合の余力、団体信用生命保険の内容などは、借り換えや繰上返済を考える前に契約書と返済予定表で確認したい項目です。
判断の前に作る1枚の住宅ローン表
一括返済か運用継続かを急いで選ぶ前に、次をA4一枚に集めます。
- ローン残高、金利タイプ、次回の金利見直し時期
- 月々の返済額と、金利が上がった場合の返済見込み
- 生活防衛資金として残したい現金
- 投資資産の評価額と、値動きが大きい資産の割合
- 自宅のおおよその売却価格、売却費用、残債との差
- 家計の月次収支が黒字か赤字か
この表は、返済を勧めるためのものではありません。条件を見える化し、家族の事情や働き方の変化も含めて相談するための土台です。契約変更、繰上返済、借り換えには手数料や適用条件があるため、金融機関の書面と専門家への相談を併用しましょう。
家計・資産形成・稼ぐ力への落とし込み
家計では、支出を削ることだけでなく、満足度の高い使い方に予算を戻すことが大切です。月に一度、固定費、生活費、体験や学びへの支出を見直し、残したい項目を言葉にしてみましょう。お金を使った後の感想を短く残すと、翌月の予算が自分の価値観に近づきます。
資産形成では、住宅ローン、預金、投資信託、株式を別々の箱として見るだけでなく、家計全体のバランスを確認します。ローン金利が変わったときは、投資の利回り予想と比較する前に、返済額の増加を家計が吸収できるかを確かめます。含み益は現時点の評価であり、生活費や返済原資として使う時期によって意味が変わります。
稼ぐ力の面では、事業と家計の取引を分けることが、数字を読める環境づくりになります。副業の売上が増えても、広告費、道具代、通信費、税金の積立を見ないままでは、実際に自由に使えるお金を誤解しやすくなります。毎月の売上、仕事に使った支出、生活費を別の欄で記録するところから始めましょう。
注意点:数字だけ、他人の正解だけで決めない
ライブに出た住宅ローンや経費の相談には、相談者ごとの数字と契約条件がありました。動画の回答をそのまま自分へ当てはめるのではなく、自分の収入、家族構成、契約書、資産の値動きへの耐性に置き換える必要があります。
税務では、家事按分の割合を自己判断で大きくするのではなく、仕事で使った根拠と記録を残します。住宅ローンでは、金利だけを理由に現金をすべて動かすのではなく、生活防衛資金と将来の支出を確認します。使う力では、SNSや他人の買い物を基準にせず、自分の満足度の記録を基準にします。
今日からできる行動
今日できる行動を三つに絞ると、次のようになります。
- 今月の支出を三つ選び、目的・満足度・次回も使いたいかを記録する
- 仕事と私用が混じる支払いを一つ洗い出し、来月から使うカードまたは口座を決める
- 住宅ローンがある人は、残高・金利・月返済・手元現金・家計収支を一枚に書く
小さな記録でも、数か月続くと判断材料になります。大きな買い物や返済の決定をする前に、まず情報を同じ場所へ集めることから始めます。
確認済みQ&A
今回、質問と回答の両方を確認できたものから、四つを整理します。
Q1. 事業用と私用のカードは分けた方がよい?
回答では、支出を後から確認しやすくなるため、事業用と私用を分ける考え方が示されました。法人、個人事業、私用で支払い経路を整理すると、経費を探す作業や帳簿への転記が楽になります。
Q2. 個人事業と家計のお金が混ざっている場合、家賃はどう見る?
回答では、税金計算のための事業帳簿と、生活費を把握する家計簿は目的が違うと説明されました。仕事に使う部分を記録する一方、家計では実際に出た家賃全体を把握するという考え方です。
Q3. 使っていないサブスクリプションはどうする?
利用していないと確認できたものは解約する、という回答でした。契約を止める前に、更新日、保存データ、代替手段を確認してから手続きすると、必要なサービスまで失うリスクを減らせます。
Q4. 住宅ローンに含み益がある場合、一括返済を優先するべき?
回答では、収入、家計、資産、住宅価値、残債などの前提が不足している以上、どちらがよいかを一律には決められないとされました。月次収支、純資産、万一売却する場合まで確認して判断材料をそろえることが大切という内容でした。
hidekunの学び・実践メモ
今回のライブを通じて、家計簿を「支出を責める表」ではなく、次の選択を良くする記録にしたいと感じました。使った金額が小さくても、家族との時間や仕事の継続につながったなら、その価値を残せます。
また、副業や個人事業では、税金のための帳簿と生活を守るための家計簿を混ぜないことが大切です。片方の数字が整っていても、もう片方が見えていなければ、お金の不安は減りにくいでしょう。まずは支払い経路を整理し、月に一度、事業・家計・資産を別々に見てから全体を眺める習慣を作ります。
まとめ
2026年9月27日のライブでは、使う力、事業と家計の記録、住宅ローンの考え方を通じて、お金を目的と全体像から見る視点が共有されました。
- 支出は値段だけでなく、満足度と記憶に残る価値で振り返る
- 事業帳簿と家計簿は目的が違うため、同じ支出でも別々に確認する
- 住宅ローンは金利だけでなく、純資産、月次収支、住まいの価値を並べる
判断を急ぐより、まず情報を集め、自分の条件を言葉と数字で確認することが出発点になります。今日の支出を一つ記録すること、支払い経路を一つ分けること、ローンの数字を一枚に書くことから始めてみましょう。