金利が高い国債なら、安心して買える?
楽天証券は2026年10月6日、20年・30年・40年の超長期国債について、10月15日から取り扱いを始めると発表しました。額面5万円から購入できるというニュースです。
「国が発行する債券で、利率も以前より高いなら、預金の代わりに持っておこう」と考える人もいるかもしれません。
ところが、2026年10月16日8時42分の学長マガジンでは、超長期国債を安易に購入することへの注意が取り上げられました。
重要なのは、国債という名前が付いていても、満期前に売ると大きく値下がりする可能性があることです。特に20年、30年、40年という長い期間では、数年後の金利や生活費の状況を見通すのが難しくなります。
この記事は投稿内容を踏まえつつ、楽天証券・財務省などの公式資料を使って、商品の仕組みと判断ポイントを独自に整理したものです。
先に結論を述べると、超長期国債はすべての人に不向きな商品ではありません。しかし、「表面利率が高いから安全資産として買う」という選び方は避けたい商品です。
楽天証券が取り扱いを始めた超長期国債とは
超長期国債は、日本政府が発行する国債のうち、満期までの期間が長い固定利付国債です。今回対象になったのは20年・30年・40年の国債で、利息は通常半年ごとに支払われます。
楽天証券が案内している商品の主な特徴は次のとおりです。
| 比較項目 | 内容 |
|---|---|
| 対象 | 20年・30年・40年の利付国庫債券 |
| 購入単位 | 額面5万円以上、5万円単位 |
| 利息 | 年2回。銘柄ごとに固定の表面利率 |
| 償還 | 原則、満期時に額面金額を受け取る |
| 途中売却 | 可能。ただし、その時点の売却価格に左右される |
| 注意点 | 金利上昇による価格下落、売買価格に含まれるコスト |
出典:楽天証券「超長期国債(20年・30年・40年)を取扱開始!」
「利率4%」と「4%で運用できる」は同じではない
まず押さえておきたいのは、表面利率と最終利回りの違いです。
表面利率とは、基本的に額面金額に対して年間いくら利息が付くかを示す割合です。たとえば額面100万円・表面利率4%なら、税引前の年間利息は4万円です。
一方、既発債券を市場で買う場合、購入価格が額面より高いことも安いこともあります。
- 額面100円に対して105円で購入した場合:満期の償還額は原則100円のため、購入額に対する最終利回りは表面利率より低くなりやすい
- 額面100円に対して95円で購入した場合:原則100円で償還されることで、最終利回りは表面利率より高くなりやすい
実際の条件は残存期間や経過利息、税金、売買価格などにも左右されます。
楽天証券の掲載銘柄・提示価格・利回りは時点によって変わり得ます。商品案内の大きな利率だけではなく、注文画面の買付単価と最終利回りを確認することが必要です。
リスク① 金利が上がると、債券価格が大きく下がる
債券投資で特に大切なのは、金利と価格が原則として反対に動くことです。
例えば固定利率4%の債券を保有しているとき、新しく買える同種の債券の利回りが5%になったとします。新しい債券の方が相対的に魅力的なので、既存の4%債券は価格を下げる方向に動きます。
反対に市場金利が下がれば、固定利率の高い既存債券には価格が上がる余地が生まれます。
そして、償還までの期間が長いほど、同じ金利変化でも価格が大きく動きやすいのが一般的です。
20年・30年・40年で、どれくらい違う?
ここで、分かりやすくするための単純化した試算を見てみましょう。
次のように仮定します。
- 当初の表面利率・市場利回りとも年4%、発行時の価格は額面100円
- 購入から1年後、残存期間はそれぞれ19年・29年・39年
- 1年後に市場利回りが年5%または年6%へ変化
- 半年ごとの固定利払いを割り引いて理論価格を計算し、税金・売買スプレッド・経過利息は考慮しない
| 当初の年限 | 利回り5%になった場合 | 利回り6%になった場合 |
|---|---|---|
| 20年債 | 約87.8円(約12%下落) | 約77.5円(約22%下落) |
| 30年債 | 約84.8円(約15%下落) | 約72.7円(約27%下落) |
| 40年債 | 約82.9円(約17%下落) | 約70.0円(約30%下落) |
※いずれも、当初の額面100円に対する単純な理論価格の比較例です。実際の銘柄の価格予測や売却可能価格を示すものではなく、保有中に受け取った利息は差し引いていません。個々の債券は利率、購入単価、残存期間などで異なります。
この例では、市場利回りが4%から6%へ2ポイント上昇するだけで、40年債の理論価格は約30%下がります。国債でも、売却時期によっては株式の大幅下落に匹敵する評価損が生じ得るということです。
金利の上昇が実際に起こるかどうかを、今の時点で断定することはできません。それでも、下落したときの影響を理解せずに買うのは危険です。
リスク② 満期が長く、資金を使いたい時期と合わない
「途中で売らずに、満期まで待てばいいのでは?」という疑問もあるでしょう。
固定利付国債は、通常、国が約束どおり償還すれば、満期時に額面金額を受け取れます。ただし、これは購入時に支払った金額を必ず全額取り戻せるという意味ではありません。額面より高く買っていれば、償還時に価格差が発生します。また、国の信用リスクが完全にゼロというわけでもありません。
それ以上に大きいのは、満期までの期間です。
たとえば30年債を買った人が、5年後に住宅の修繕費や家族の介護費用を必要とするかもしれません。必要になったときに市場金利が大きく上がっていれば、債券を安い価格で売る選択を迫られる可能性があります。
超長期国債も途中売却はできますが、「売ることができる」と「元本に近い価格で売れる」は別です。
さらに、楽天証券では国内債券の相対取引に委託手数料がかからないと案内されている一方、約定単価には取引に必要なコストが含まれています。「手数料無料」と表示されていても、売買価格の差を無視できるわけではありません。
生活防衛資金、近い将来の教育費、住居費、急な医療・介護費など、数年以内に必要になる可能性があるお金とは分けて考えることが重要です。
リスク③ 固定の利息と元本は、インフレに合わせて増えない
3つ目は物価上昇、つまりインフレの問題です。
普通の固定利付国債は、世の中の物価が上がっても、契約で決まった額面に対する利息が自動的に増えるわけではありません。30年後にも受け取る額面金額は原則として同じです。
仮に、毎年2%の物価上昇が続いた場合を考えます。
| 経過年数 | 同じ品物を買うのに必要な金額 | 現金100万円の購買力の目安 |
|---|---|---|
| 現在 | 100万円 | 100万円相当 |
| 20年後 | 約149万円 | 現在の約67万円相当 |
| 30年後 | 約181万円 | 現在の約55万円相当 |
| 40年後 | 約221万円 | 現在の約45万円相当 |
※物価が毎年2%ずつ一定で上昇するという仮定に基づく概算です。将来の物価予測ではありません。
30年後、額面100万円が返ってきたとしても、その100万円で買える商品の量が現在と同じとは限りません。
ただし、「インフレが2%なら表面利率4%の債券は必ず損になる」というわけではありません。税金や購入価格などを考慮した実質利回りがプラスになる場合もあります。
ポイントは、金額が固定されることと、お金の購買力が守られることは同じではないという点です。期間が長くなるほど、物価の変化を受ける時間も長くなります。
個人向け国債とは、何が違う?
「国債だから同じような商品」と考えがちですが、通常の市場売買型国債と個人向け国債の仕組みは異なります。
| 項目 | 超長期の固定利付国債 | 個人向け国債 |
|---|---|---|
| 主な期間 | 20年・30年・40年 | 3年・5年・10年 |
| 金利の仕組み | 固定金利 | 固定3年・5年、変動10年 |
| 購入単位 | 楽天証券の該当銘柄は額面5万円から | 1万円から |
| 満期前の換金 | 市場での売却価格によって損益が変化 | 原則1年経過後から、所定の中途換金調整額を差し引き換金 |
| 金利上昇時 | 売却価格が下がりやすい | 市場での価格下落を理由とする中途換金時の元本変動はない |
個人向け国債の「変動10年」は、半年ごとに適用利率が変わるタイプです。高い固定利率を長く確保したい人の目的とは違いますが、将来の金利上昇に一部対応したい場合の比較対象になります。
個人向け国債にも、原則1年間は中途換金できないという制約や、中途換金時に直前2回分の利子相当額をもとにした調整額が差し引かれる仕組みがあります。これらを確認せずに「安全だからどれでも同じ」と判断することは避けましょう。
出典:財務省「個人向け国債」
超長期国債が合う人もいるのでは?
もちろん、超長期国債が常に悪い商品というわけではありません。
たとえば、将来の長期間にわたる支払いに備えて、受け取る利息と満期を組み合わせたい機関投資家や、金利低下による債券価格の上昇を狙う投資家にとって、目的に合う場合があります。
市場金利が下がれば、超長期国債の価格は大きく上がる可能性があります。ただし、金利の転換点を当てるのは簡単ではなく、価格の上昇余地が大きいということは逆方向の価格変動も大きいということです。
つまり、購入目的と価格変動への耐性が合っている人向けの商品と考えるべきでしょう。
購入前に確認したい5つのチェックポイント
- 最終利回りは何%か。 表面利率だけでなく、現在の買付単価と残存期間を反映した数字を確認する。
- 途中でお金が必要になる可能性はないか。 生活防衛資金や数年以内の支出予定と混ぜない。
- 金利が1~2ポイント上昇しても保有を続けられるか。 評価損の大きさを具体的な金額で想定する。
- 物価上昇を考慮できているか。 何十年も後の額面金額の購買力は変わり得る。
- 個人向け国債や預金、短い年限の債券と比較したか。 求めているのが値上がり益なのか、安定した資金置き場なのかを明確にする。
証券会社の注文画面にある売買価格や提示利回りは更新されます。購入直前に必ず最新の条件とリスク説明書を確認してください。
よくある質問
20年・30年・40年債を満期まで持てば絶対に損しませんか?
絶対とはいえません。発行体による支払いが約束どおり行われる場合、原則として額面金額で償還されますが、額面より高く購入している場合には差損が生じ得ます。さらに、税金、売買コスト、インフレによる購買力低下も別に考える必要があります。
利率が4%なら毎年4%ずつ資産が増えますか?
必ずしもそうではありません。表面利率4%で額面100万円なら税引前の年間利息は4万円ですが、市場での債券価格は変動します。購入価格が額面と異なれば最終利回りも4%とは限りません。
金利が下がれば、超長期国債は有利ですか?
一般に金利低下時には固定利付国債の市場価格が上昇しやすく、残存期間が長いほど上昇幅が大きくなる場合があります。ただし、金利動向を正確に予測できるとは限らず、反対方向への大幅な価格下落リスクも伴います。
安全資産を増やしたいなら何を比較すればいいですか?
使う予定のある時期や換金のしやすさを基準に、普通預金・定期預金・個人向け国債・短い年限の債券など、それぞれの仕組みを比較するのが出発点です。預金と債券では、元本保護の仕組みも違います。
まとめ:国債は「利率の高さ」より「使う時期」で考える
楽天証券で超長期国債の取り扱いが始まったことは、個人投資家にとって選択肢が増えたニュースです。一方、選べる商品が増えたからといって、全員が購入する必要はありません。
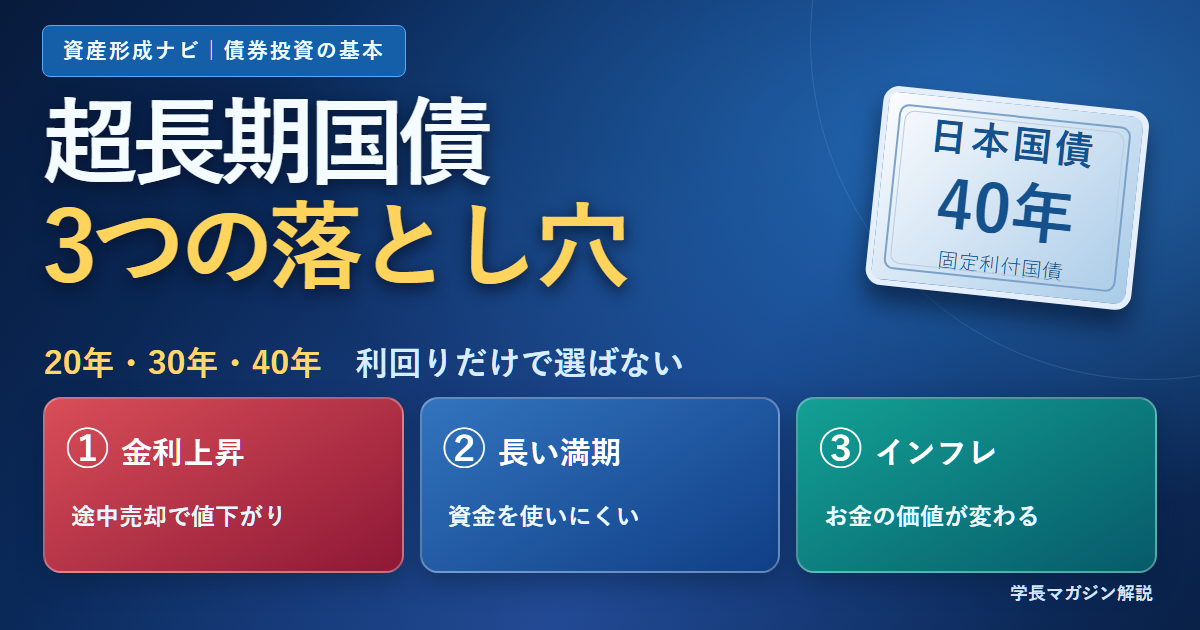
注意すべき点は、次の3つです。
- 金利が上がると、長い年限ほど大きな評価損が出る可能性がある
- 満期までの期間が長く、途中で資金が必要になると不利な価格で売却することがある
- 固定された利息や元本の購買力は、物価上昇によって変わる
国債という名称だけで安全と判断せず、「いつ使うお金か」「途中売却時にいくら下がり得るか」を考えて選ぶこと。 これが、家計と資産を守るための基本です。
出典・参考資料
- 学長マガジンチャット(2026年10月16日8:42投稿「超長期国債(20年・30年・40年)ってどうなの?」)
- 楽天証券「超長期国債(20年・30年・40年)を取扱開始!(10/15~)」(2026年10月6日)
- 楽天証券・取扱開始のプレスリリース
- 財務省「ご存知ですか?国債」
- 財務省「個人向け国債」
- 日本証券業協会「債券価格と金利って、どういう関係なの?」
※本記事は会員向け投稿を参考に、公開された一次資料をもとに独自に構成した非公式の情報整理です。特定の金融商品への投資を推奨・勧誘するものではなく、将来の金利や収益を保証するものではありません。