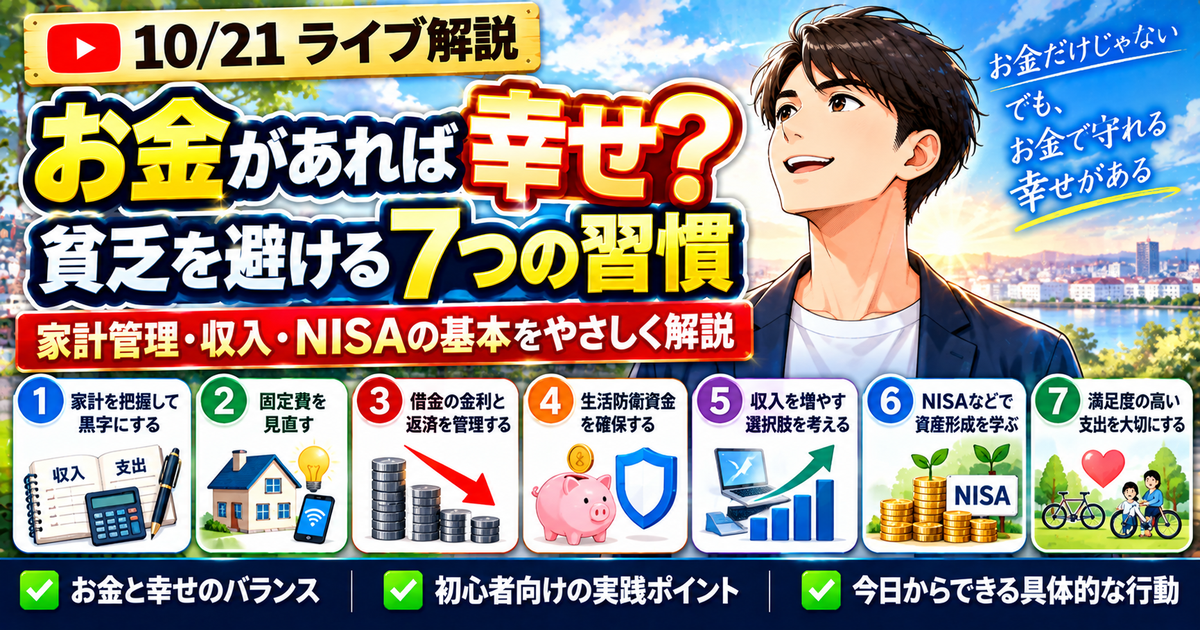
結論|お金は幸せの保証ではない。でも暮らしの選択肢を守る力になる
「お金さえあれば幸せになれる」とは言い切れません。健康、人間関係、仕事への納得感、自分の時間など、人が生活に満足する理由はさまざまです。一方で、家賃や食費を払えるか心配だったり、急な出費に対応できなかったりすると、好きなことを選ぶ余裕が小さくなるのも事実でしょう。
今回のYouTubeライブのタイトルには、「お金があって幸せになれるとは限らないけど、お金がなくて不幸になる確率は高い。だから貧乏にならないように、お金の知識をつけませう」というメッセージが掲げられています。
この記事では、この考え方を「経済的な不安を減らし、自分で選べる暮らしを作るには何をすればよいか」という実践的なテーマに置き換えます。収入の多さだけを競うのではなく、家計の黒字化、借入れの管理、緊急時の備え、長期的な資産形成を一つずつ整えることが出発点です。
最初にやるべきことは、投資商品の購入でも、節約のために趣味をすべてやめることでもありません。自分の毎月の手取り収入と支出を把握することです。収支が見えると、今月できることと、時間をかけて目指すことを分けて考えられます。
本稿は動画タイトル・説明欄の確認可能な情報と、金融庁、金融経済教育推進機構(J-FLEC)、総務省統計局などの一次資料を基に編集した独自解説です。今回の動画の日本語字幕・自動字幕は取得できなかったため、実際に配信者が話した言葉や具体的な実演を再現するものではありません。
また、資産形成ナビは個人運営の非公式メディアであり、リベ大・リベシティ・配信者の公式サイトではありません。
「お金がないと不幸」の意味を正しく受け止める
ここで注意したいのは、「お金が少ない人は必ず不幸」「収入が多い人ほど必ず幸せ」という意味ではないことです。世帯構成、健康状態、住む地域、働き方、価値観が異なる以上、一つの年収だけで幸福度を決められません。
お金の役割を考えるときは、「幸福度を高める可能性」と「生活上の危機を避ける働き」を分けると整理しやすくなります。旅行や趣味などに使えば、満足する機会が増えるかもしれません。一方、現金の備えや保険は、予定外の費用が発生しても生活を維持するための仕組みです。
例えば同じ10万円でも、近いうちに家賃や公共料金を払う必要がある人にとっては生活を守るお金です。生活費を十分に確保した人にとっては、家族との旅行や学びに使う資金かもしれません。その人が何を必要としているかによって、10万円の価値は変わります。
動画タイトルにある「不幸になる確率」はメッセージ性のある表現として紹介しています。特定の調査で「収入がいくら未満なら何%が不幸になる」と証明された数字として扱っていません。この記事でも幸福の可能性を断定的に数値化しません。
J-FLECの一般向け教材「大人のためのお金と生活の知恵」は、自分の将来像を描き、現在のお金と今後の見通しを考えながら生活設計と資産管理を学ぶ構成です。この順番は、日々の不安を減らす実践にも役立ちます。
貧乏を避ける習慣①|手取りと支出を見える化する
金融庁が示す資産形成の基本は、収入と支出を把握し、収支を黒字にして、黒字分を貯蓄することです。先に貯蓄に回す「先取り貯蓄」も一つの方法として紹介されています。
収入の大小にかかわらず、毎月の支出が収入を超える状態が長く続けば、貯金を取り崩したり、借入れを増やしたりする必要が出てきます。逆に、少額でも黒字を継続できれば、急な出費への備えを増やすことができます。
はじめから細かい家計簿を完璧に付ける必要はありません。最初のひと月は次の四つに分けるだけでも状況が見えてきます。
| 分類 | 例 | 確認すること |
|---|---|---|
| 毎月ほぼ固定の支出 | 家賃、通信、保険、定額サービス | 使っていない契約はないか |
| 毎月変わる支出 | 食費、日用品、交通、趣味 | 予算と実績がかけ離れていないか |
| 年に数回の支出 | 税金、帰省、家電買い替え | 月割りで準備できているか |
| 返済・貯蓄 | ローン返済、預金への移動 | 契約内容と残高を把握しているか |
とくに年に一度の支出が盲点になりがちです。年払いの保険や固定資産税などを「今月は特別だから」と毎回例外にすると、年間収支を正しく把握できません。可能なら年額を12か月で割って、毎月少しずつ準備するとよいでしょう。
家計調査の平均額を「自分の正解」にしない
総務省統計局の2025年平均の家計調査では、単身世帯の月平均消費支出は173,042円、二人以上世帯は314,001円でした。二人以上世帯の勤労者世帯の平均実収入は653,901円ですが、これは世帯の条件が限られた数値です。
この平均額は比較の参考になりますが、生活費の理想額や最低限必要な金額ではありません。都市部と地方、賃貸と持ち家、健康状態、世帯人数によって支出は違います。統計の「二人以上世帯の収入」と「単身世帯の支出」を組み合わせて、個人の適正貯蓄額を算出することもできません。
重要なのは、他人との順位ではなく今の自分の収入と支出を比較することです。
貧乏を避ける習慣②|満足度を落とさず固定費を見直す
食費を毎日ぎりぎりまで減らしたり、楽しみを全部我慢したりする節約は、続けること自体が苦しくなる場合があります。そこで、毎月自動的に出ていく固定費から確認すると効果を把握しやすくなります。
まず通信費、使っていないサブスクリプション、重複するサービス、保険料、住居費などを点検します。契約の見直しには手間がかかりますが、一度適切な条件に変更できれば翌月以降にも効果が続く場合があります。
例えば利用していない月額1,000円のサービスを一つやめると、年間の支出減は12,000円です。毎月3,000円減らせた場合は年間36,000円です。これは単純計算で、解約金やプラン変更による不利益がないと仮定した例です。
ただし、必要な医療保障や生活に不可欠な通信を無理に削るべきではありません。特に保険は、まず公的保障と自分のリスクを確認してから、過不足を判断してください。固定費削減が目的化し、安心や暮らしの安全を損なっては本末転倒です。
「安いから買う」ではなく「必要だから買う」
値引き、ポイント付与、限定販売などを見ると、「今買わないと損をする」と感じることがあります。しかし、もともと必要でなかった商品なら、どれほど割引されてもお金が出ていきます。
購入前に「何に使うのか」「何回使うのか」「収納や管理の手間はいくらか」「返品はできるか」を考えましょう。特に高額な買い物は本体価格だけでなく、送料・交通費・継続費用を含む総額で比べることが重要です。
買い物の具体的なチェックポイントは関連記事の「後悔しない買い物の7つの判断基準」でも解説しています。
貧乏を避ける習慣③|借金を放置せず、金利と返済計画を把握する
カードローンやリボ払いなどの借入れがある場合、積立投資を増やす前に返済条件を確認する価値があります。
投資信託の将来の利益は不確実ですが、借入金の利息は契約に従って発生します。借金がある状態で高い利回りを期待して投資しても、期待どおりの運用結果になる保証はありません。
例として、借入残高が30万円、適用年率が15%で、その額を1年間借りたと仮定すると、単純な年利相当は45,000円です。実際の利息は日割り計算や残高の変化、返済方式によって異なるため、これは契約上の請求額ではありません。
大切なのは借入れの有無を責めることではなく、次の項目を明確にすることです。
| 確認する項目 | 理由 |
|---|---|
| 現在の借入残高 | 返済がどこまで進んだか分かる |
| 実際に適用される金利 | 利息負担の大きさを理解できる |
| 毎月の返済額 | 家計の固定的な負担が分かる |
| 最終返済の見込み | 完済までの道筋を確認できる |
| 繰上げ返済の条件 | 手数料や最低返済額などを比較できる |
返済が厳しくなっている場合は、別の高金利の借入れで返済し続けるより、早めに相談窓口につながることが重要です。金融庁は財務局などの多重債務相談窓口を案内しています。支払いが滞ってからではなく、見通しが立たない時点で相談することも検討してください。
なお、住宅ローンなど低金利で長期間の契約と、高金利の短期借入れでは優先順位が同じとは限りません。金利・資金繰り・契約条件・生活の安全を総合的に判断してください。
貧乏を避ける習慣④|急な出費に備える現金を確保する
仕事を休まざるを得なくなった、家電が故障した、住まいの修繕が必要になった。生活には予想しにくい出費があります。そのたびにカードローンへ頼る状況を避けるためにも、すぐ使える現金の備えが役立ちます。
一般に「生活防衛資金」や「緊急予備資金」と呼ばれるものです。ここには、すぐ必要になる可能性があるお金を置きます。価格が変動する株式や投資信託をすべての緊急資金の代わりにしないことがポイントです。
生活防衛資金は何か月分が正解?
すべての人に共通する一つの正解はありません。雇用形態、家族構成、収入の安定性、持病の有無、住まいの状況、周囲から受けられる支援などにより必要な備えは異なります。
考えるときの基準として、まず「毎月これだけは必要」という最低限の生活費を算出します。そのうえで、収入が止まったときに何か月分あれば安心かを決めます。
例えば最低限の生活費が月13万円なら、3か月分は39万円、6か月分は78万円です。これは計算例であって、すべての人が39万円や78万円を用意しなければならないという規則ではありません。
まだまとまった貯金がない場合は、最初から大きな金額を目標にせず、まず数万円の急な支払いに対応できる状態を目指す方法があります。月5,000円でも積み立てを続ければ、家計を守る予備費の土台になります。
預金口座を「生活費」「年間の特別支出」「緊急用」のように目的別に分けると、使ってよいお金と守るべきお金の区別がつきやすくなります。
貧乏を避ける習慣⑤|収入を増やす選択肢を持つ
節約には限界があります。生活に必要な支出まで減らすことには無理があるため、収入を増やす方法を考えることも重要です。
今の職場での待遇改善、仕事に役立つ資格やスキルの習得、転職、就業時間の変更、規則に従った副業などが候補になります。どれが適切かは、働き方や健康状態、家族の状況によって異なります。
例えば「AIを使えます」というだけでは、仕事上の能力が十分に伝わらない場合があります。生成AIを使ってどの業務を改善したのか、本人が何を判断し、どのように結果を確認したのかを整理したほうが具体的です。実績がない場合には架空の数字を付け加えてはいけません。
また「高収入になる講座」をうたう高額な教材の購入は慎重に判断したいところです。収入が増える保証がない以上、費用の支払方法、解約条件、学習に必要な時間、無料で学べる代替手段の有無を確認しましょう。
転職で額面年収が上がっても、使えるお金が増えるとは限らない
例えば年収が60万円上がったとしても、税金や社会保険料、通勤費、住居費、労働時間の変化があれば、実際に家計へ残る金額や暮らしの満足度は変わります。
転職では基本給・賞与・固定残業代・勤務時間・勤務地・福利厚生・働きやすさなどを一緒に比較してください。収入アップは重要ですが、心身の負担を無視してよいという意味ではありません。
関連記事では、転職で年収アップした人の調査結果を解説しています。そこで示された統計の対象は限定されており、日本全体の転職者にそのまま当てはまる数字ではない点にも注意が必要です。
貧乏を避ける習慣⑥|余裕資金で長期の資産形成を考える
家計に黒字が生まれ、急な出費への備えや返済方針を整理できたら、将来のための資産形成を検討できます。
金融庁は長期・積立・分散投資を基本的な考え方として紹介しています。投資は預金よりも高いリターンを期待できる場合がありますが、同時に価格変動や元本割れのリスクがあります。「NISAなら絶対に増える」という説明は誤りです。
NISAは投資で得られる一定の利益が非課税になる制度であり、投資商品の値動きをなくす制度ではありません。投資信託を選ぶ際には、投資対象、手数料、価格変動の大きさ、長期間保有する目的などを確認してください。
貯金と投資のお金を分ける
近いうちに必要になる家賃、税金、医療費、教育費などを、値下がりするかもしれない金融商品へ無理に回すべきではありません。
「いつ、何のために使うお金か」で分けると理解しやすくなります。
| お金の使い道 | 考え方 |
|---|---|
| 今月・来月の生活費 | 支払いに使える現金・預金を確保 |
| 急な出費や収入減への備え | 必要な時に引き出しやすい形を優先 |
| 数年以内の確定した予定 | 使う時期と価格変動リスクを重視 |
| 長期間使わない将来資金 | 余裕があれば長期・積立・分散を検討 |
例えば毎月2万円の積立を続けるとしても、生活費が不足して高金利の借入れが増えるなら、家計全体として合理的とは限りません。積立額は収入や支出が変われば見直して構いません。
金融庁のNISA資料には、家計管理とライフプランニングから始め、目的に応じた金融商品を検討する考え方が示されています。投資は資産形成の大切な選択肢ですが、家計を守る基本を置き換えるものではありません。
貧乏を避ける習慣⑦|「使ってよかった」と思える支出を残す
節約と投資だけに集中して、今の生活の満足度をすべて後回しにすると、お金を増やす目的が見えにくくなることがあります。
無駄な支出を減らす一方で、自分にとって大切な人との時間、健康の維持、学び、趣味などには、予算の範囲でお金を使う選択肢も残しておきましょう。
例えば好きな舞台のチケットを買う場合、チケット代に加えて交通費や食事代も含めた予算を決めます。そのうえで納得して参加できるなら、支出そのものが悪いわけではありません。
反対に「人に自慢するために高級品を買う」「割引されているから不要な物を買う」などの行動は、後から満足度が低くなるかもしれません。
ここで使える簡単な方法が、家計簿に金額だけでなく「この支出に満足できたか」をメモすることです。過去の支出を見返すと、減らしても困らないものと、自分にとって重要なものが分かるようになります。
お金の知識を身に付ける目的は、常に節約する人になることではありません。必要な支払いを守りながら、使いたい時に納得して使える選択肢を増やすことです。
実践例|手取り20万円の家計をどう考える?
ここでは手取り月20万円の仮想の単身世帯を例にします。特定の人の家計を再現したものではありません。住宅事情や健康状態、物価によって金額は変わります。
| 分類 | 月額の例 |
|---|---|
| 住居費 | 60,000円 |
| 食費 | 35,000円 |
| 水道光熱費・通信費 | 20,000円 |
| 交通費 | 10,000円 |
| 医療・保険など | 10,000円 |
| 日用品・娯楽 | 25,000円 |
| 借入れの返済 | 15,000円 |
| 予備費・貯蓄 | 25,000円 |
| 合計 | 200,000円 |
この例で確認したいのは「手取り20万円なら必ず2万5,000円貯蓄できる」ということではありません。まず生活に必要な支出と返済を把握し、残ったお金から目的に応じて備えを作る順番です。
たとえば毎月の医療費が増えれば、娯楽費や貯蓄額を一時的に調整する必要があるかもしれません。逆に支出が減った月は、緊急予備資金を少し多めに積み立てられます。固定の理想額を守るより、家計が破綻せず継続できることを優先しましょう。
借入れがない人なら、その欄の15,000円を生活防衛資金や将来の予定に振り分けられます。高金利の借入れがある人なら、貯蓄と返済の優先順位を金利・生活上の備えと合わせて検討してください。
まず一週間で取り組むチェックリスト
一度にすべてを直そうとする必要はありません。最初の一週間は、やることを小さく分けると始めやすくなります。
| 取り組む順番 | 具体的な行動 |
|---|---|
| 1 | 銀行・カードの明細を確認して、今月の手取りと支出を把握 |
| 2 | 使っていない定額サービスを一つ見つける |
| 3 | 借入れがある場合、金利・残高・返済日を書き出す |
| 4 | 最低限の生活費と、現金で備えたい金額を考える |
| 5 | 仕事や学習で収入を改善できる余地を一つ探す |
| 6 | NISAや投資商品の仕組みを金融庁のサイトで確認 |
| 7 | 今週の支出から、満足した買い物と後悔した買い物を振り返る |
家計簿アプリを使う人は、自動連携の結果がすべて正しいとは限らないため、二重計上や分類間違いをときどき確認するとよいでしょう。最初から高度な分析機能を使いこなす必要はありません。
この一週間での目的は「貯金を急に大きく増やすこと」ではなく、家計の問題を見えるようにすることです。状況を把握できれば、何を優先すべきか考えやすくなります。
よくある質問
Q.お金が多い人ほど幸せなのですか?
収入や資産は暮らしの選択肢を増やす可能性がありますが、幸福は健康、人間関係、時間、働き方などの影響も受けます。所得だけで個人の幸せを断定できません。まず生活上の不安を減らし、自分が大切にすることを考えるのがおすすめです。
Q.収入が少ないと資産形成はできませんか?
収入が少ないと貯蓄の余裕を作るのは難しくなりますが、家計の現状を確認し、使っていない支出を減らし、収入面の改善を検討することから始められます。生活費が不足している場合に、無理に投資する必要はありません。
Q.毎月いくら貯金するのが正解でしょうか?
一律の正解はありません。手取り収入と固定費、借入れ、扶養家族、体調、年間の特別支出などを確認して決めてください。金額の大きさより、家計を赤字にせず継続できる仕組みが重要です。
Q.生活防衛資金がない状態でNISAを始めてもよいですか?
NISAは便利な非課税制度ですが、運用中に損失が出る可能性があります。急な生活費を投資商品の売却に頼らなくて済むよう、必要な現金の備えを優先する考え方があります。個別の事情によって必要な備えは異なります。
Q.カードローンがある場合、投資と返済はどちらを優先すべきですか?
まず借入れの年率・残高・返済予定を確認してください。高金利の借入れがある場合、返済によって今後の確実な利息負担を抑えられる可能性があります。ただし、緊急時の生活費まで全額返済に回さないなど、資金繰りも大切です。返済困難なら公的な相談窓口を利用してください。
Q.貧乏にならないためには、趣味をやめるべきですか?
必ずしもそうではありません。生活費や返済などの必要な支出を確保したうえで、本人にとって大切な趣味に予算を使うことは、生活の満足度につながります。使わない契約や満足度の低い支出を優先して見直しましょう。
Q.金融の知識は何から学べますか?
金融庁のNISA特設サイトや、J-FLECの無料教材が出発点になります。まず家計管理・生活設計を理解し、その後にクレジット・保険・投資など、自分が利用する制度を学ぶと実生活に結び付けやすくなります。
まとめ|お金の目的は「選べる暮らし」を守ること
お金は、持っているだけで幸福を保証するものではありません。しかし、急な出費への備えがあること、毎月の生活費の見通しが立つこと、将来のために少しずつ準備できることは、暮らしの安心を支える一つの土台になります。
大切なのは、収入や金融資産の額で人の価値を決めないことです。必要な生活費を守る、借入れを管理する、無理のない範囲で貯蓄を増やす、長期投資について学ぶ、そして使いたい時には納得して使う。その積み重ねが将来の選択肢を広げます。
今日から始めるなら、まず一か月分の収支を確認してください。「今月は何にいくら使ったのか」を知ることが、お金の不安を小さくしていく最初の一歩になります。
関連記事
参考資料・確認日
下記は2026年10月21日時点で参照した一次資料です。家計調査の平均は2025年(令和7年)の年間平均であり、2026年10月の支出実績ではありません。制度や各サービスの条件は変わる場合があります。
- 金融庁「資産形成の基本(家計管理・ライフプランニング・長期・積立・分散投資)」:https://www.fsa.go.jp/policy/nisa2/invest/
- 金融庁「NISAを知るための資料コーナー」:https://www.fsa.go.jp/policy/nisa2/book/index.html
- J-FLEC「大人のためのお金と生活の知恵」:https://www.j-flec.go.jp/materials/otona/
- J-FLEC「お金のキホン(家計管理・ローン・クレジットなど)」:https://www.j-flec.go.jp/materials/series-okane-kihon/
- 総務省統計局「家計調査に関するQ&A」(2025年平均の単身・二人以上世帯の消費支出):https://www.stat.go.jp/data/kakei/qa-1.html
- 総務省統計局「家計調査 2025年平均」(2026年2月6日公表):https://www.stat.go.jp/data/kakei/sokuhou/tsuki/index.htm
- 金融庁「多重債務者対策・相談窓口」:https://www.fsa.go.jp/policy/kashikin/index.html
- 対象YouTubeライブ(タイトル・説明欄を確認):https://www.youtube.com/watch?v=Jm7gdTuRvIc
※本記事は動画の逐語的な文字起こしではありません。動画の日本語字幕を確認できなかったため、動画タイトルから読み取れるテーマを、公式資料に基づいて独自に整理しています。記事中の予算や利息などの数字は条件を明示した説明用の例であり、特定の投資や借入れの効果を保証しません。