「新NISAを始めた人は、実際には何を買っている?」「みんな毎月10万円ずつ積み立てているの?」「相場が下がったとき、やっぱり売ってしまう人が多い?」
投資を始めると、周囲の行動が気になるものです。SNSには大きな金額を投資した報告が並びますが、それだけでは一般的な利用者の姿は分かりません。
そこで参考になるのが、日本証券業協会の新NISA開始1年後の利用動向調査です。2024年中に新NISAで金融商品を購入した7,610人に対して、2025年1月に行ったインターネット調査から、購入商品・売却状況・投資資金・年収などが分かります。
結論は、全員が満額投資しているわけでも、全員が売却せずに保有しているわけでもない、ということです。 新NISAは異なる年収・資産状況の人に利用されています。数字を使って自分の方針を整えることはできますが、「多数派の買い方が最も有利」とは限りません。
この記事は公開動画で紹介された統計をきっかけに、元の調査資料で母数と集計方法を確認し、実践に役立つ読み方を独自に整理したものです。特に、動画で扱われた2024年の初年度データを、現在の利用状況と混同しないように解説します。
まず押さえたい調査の条件
新NISAの数字を読むときは、誰に聞いた調査なのかを最初に確認しましょう。
| 項目 | 内容 |
|---|---|
| 調査主体 | 日本証券業協会 |
| 対象年 | 2024年の新NISA利用 |
| 調査時期 | 2025年1月9~14日 |
| 調査方法 | インターネット調査 |
| 調査対象 | 2024年中に新NISAで金融商品を購入した7,610人 |
| 分かること | 購入・売却銘柄数、購入商品、購入資金、年収など |
この調査は日本に住む人全員の意識調査ではありません。そもそもNISA口座を持っていない人や、調査対象年に購入しなかった人は対象に含まれません。また、調査への回答に基づく結果であり、すべての金融機関の取引記録を直接集計した数字ではありません。
さらに、つみたて投資枠と成長投資枠の集計では、それぞれの枠を使った回答者だけを分母とする指標があります。複数回答の割合を足して100%になるとは限りません。
この前提を踏まえたうえで、主要な数字を見ていきましょう。
ひと目で分かる新NISA初年度の実態
| 調査項目 | 結果 | 分母・読み方 |
|---|---|---|
| つみたて投資枠で1銘柄も売却しなかった人 | 83.2% | つみたて投資枠利用者6,008人 |
| 成長投資枠で1銘柄も売却しなかった人 | 75.3% | 成長投資枠利用者5,408人 |
| 購入資金に預金・給与所得・年金を挙げた人 | 74.9% | 調査回答者7,610人、複数回答 |
| 成長投資枠の購入銘柄に占める日本国内株式 | 48.8% | 集計対象の延べ購入銘柄数による割合 |
| つみたて投資枠の購入銘柄に占める日本を含む全世界株式インデックス | 36.8% | 集計対象の延べ購入銘柄数による割合 |
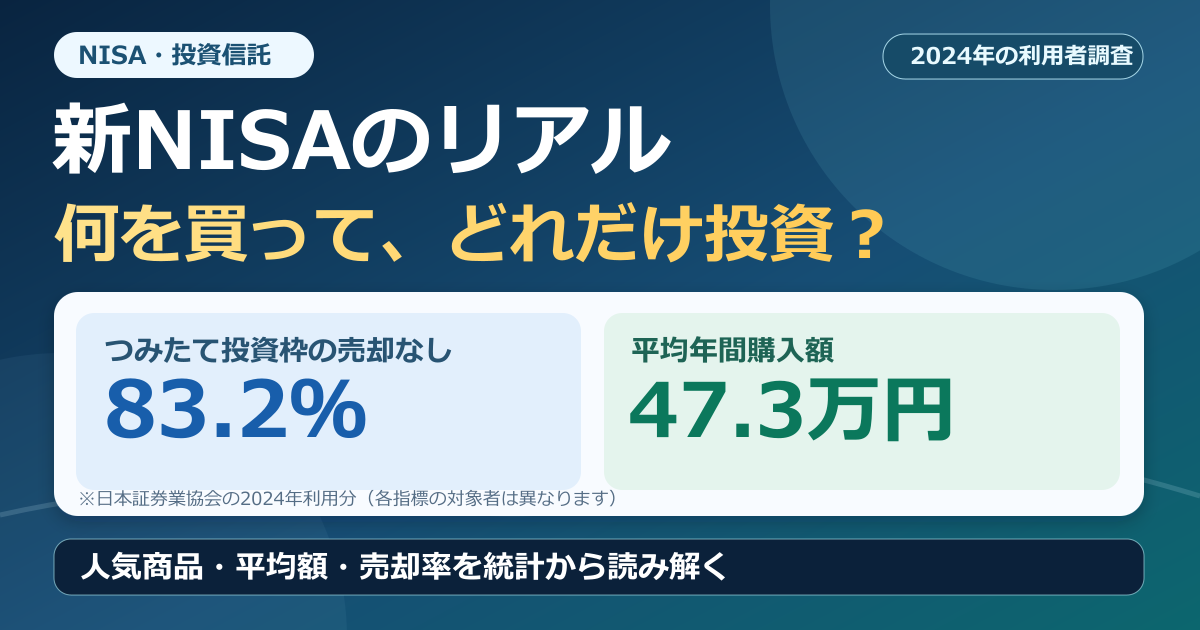
| つみたて投資枠利用者の平均年間購入金額 | 47.3万円 | 該当枠を利用した回答者の平均 |
| 年収300万円未満の利用者 | 39.7% | 調査対象7,610人 |
出典:日本証券業協会「新NISA開始1年後の利用動向に関する調査」(2024年利用分)。購入商品の48.8%・36.8%は投資金額の構成比ではありません。金額や人数の割合と読み替えないことが重要です。
つみたて投資枠では約83%が売却なし
2024年中、つみたて投資枠で1銘柄も売却しなかった人は83.2%でした。成長投資枠では75.3%です。
数字だけを見ると、長期保有の意識が広がっているようにも見えます。ただし、1年目に売らなかったことから「この人たちは必ず10年・20年保有する」とまでは言えません。制度が始まった直後の1年間の行動を示すデータです。
1年以内に売却した人は失敗なのか?
そうとは限りません。生活費が必要になった、保有商品を見直した、リスクを減らすために売却したなど、理由はいろいろ考えられます。
NISAは非課税制度であり、長く持つほど絶対に有利になるという商品保証ではありません。株価が下落しているときに売却すれば損失が生じることもありますが、必要なお金を取り崩す判断まで誤りと決めつける必要はありません。
むしろ、次の区別が大切です。
- 目先の値動きが怖くなって計画外に売る:あらかじめ決めた投資期間やリスク許容度を振り返りたい場面。
- 支出予定に合わせて計画的に現金化する:資産形成の目的に沿った利用になり得る。
- 保有銘柄の内容や費用を確認して見直す:乗り換えコストやNISAの枠の扱いを確認して判断する。
新NISAでは売却すると取得価額に相当する非課税保有限度額が翌年以降に再利用できます。ただし、売却した年の年間投資枠をその場で復活させる仕組みではありません。売った後にまた買えばいい、と軽く考えず制度上の扱いを確認しましょう。
投資のお金はどこから来ている?
調査で最も多かった購入資金の回答は「預金・給与所得・年金」74.9%でした。ほかに、旧NISAの保有銘柄の売却資金が12.8%、課税口座の保有銘柄の売却資金が11.2%などでした。
これは複数回答です。一人が預金と課税口座の売却資金の両方を使っていれば、両方に含まれます。また、74.9%は「購入額の74.9%が預金・給料から来た」という意味ではなく、その資金源を選択した回答者の割合です。
自分の投資資金を考えるときの3つの優先順位
新NISAを始める前に、資金を次のように分けると考えやすくなります。
- 当面の生活費と近いうちに使うお金:家賃、食費、税金、車検、通院費、教育費など。
- 生活防衛資金:急な収入減や病気・修繕に備える現金。必要額は家庭によって異なります。
- 当面使う予定のない余裕資金:投資信託などの価格変動を受け入れられる範囲で検討するお金。
預金から投資している人が多いという統計は、すべての預金を投資へ回すべきという根拠にはなりません。特に借入金の金利負担が重い場合は、投資より返済計画を優先する判断も必要です。
成長投資枠は国内株式が48.8%
年間240万円まで利用できる成長投資枠では、2024年に購入された集計対象の延べ銘柄数のうち、「日本国内株式」が48.8%と最も多い種類でした。
ここには落とし穴があります。48.8%は「成長投資枠の投資総額の48.8%が日本株」という数字ではありません。また「利用者の48.8%が日本株だけを買った」という意味でもありません。
調査では、回答者一人あたり購入金額上位5銘柄を集計し、購入銘柄の種類が不明な回答などを除いた延べ銘柄数から割合を求めています。同じ人が国内株を複数購入した場合、そのぶん銘柄数に反映され得ます。
なぜ「金額」と「銘柄数」を分ける必要があるのか
例えば、Aさんが国内株を5銘柄それぞれ1万円ずつ、Bさんが海外株式の投資信託を1銘柄100万円購入したとします。
購入銘柄数だけを見ると国内株は5件、海外株式ファンドは1件です。しかし投資金額では国内株5万円、海外株式ファンド100万円で、まったく違う印象になります。
この例のように銘柄数の構成から資金流入額を直接推測することはできません。市場全体にどれだけお金が流入したかを知りたい場合は、金融庁や取引所の別の統計を参照する必要があります。
成長投資枠だから個別株を買う必要はない
成長投資枠で買える商品には、国内株式だけでなく、対象となる株式投資信託などもあります。成長投資枠の名前だけを見て、値動きの大きな個別株へ投資する必要はありません。
つみたて投資枠と成長投資枠で、同じ種類の分散投資信託を選ぶ方法も制度上は可能です。ただし、実際に買付対象となるかは商品の区分や金融機関の取扱いによります。
つみたて投資枠で人気の投資信託は?
2024年に購入されたつみたて投資枠の集計対象の延べ銘柄数では、日本を含む全世界株式のインデックス投資信託が36.8%で、最も高い分類でした。
同じ集計では、日本を除く全世界株式のインデックス型が18.5%を占めています。全世界株式や米国株式のインデックスファンドがよく話題になりますが、ここでも「購入額の36.8%」や「利用者の36.8%が一本だけ保有」という意味ではありません。
人気がある商品と、自分に合う商品は違う
全世界株式に連動する投資信託は、多くの地域・企業へ分散できる特徴があります。一方で、株式市場全体が下落する局面では大きく値下がりする可能性があり、元本保証ではありません。
米国株式に集中する商品は、世界の株式に投資するものより米国への投資比率が高くなります。将来どちらの運用成果が上回るかは分かりません。
商品選びでは、少なくとも次の点を確認します。
- 対象指数・投資地域:全世界か、米国中心か、日本株中心か。
- 運用管理費用(信託報酬)などの費用:長期保有では費用差が積み重なります。
- 投資期間と生活防衛資金:数年以内に必要なお金まで株式に集中させない。
- 購入できるNISA枠:つみたて投資枠の対象商品か、成長投資枠の対象商品か。
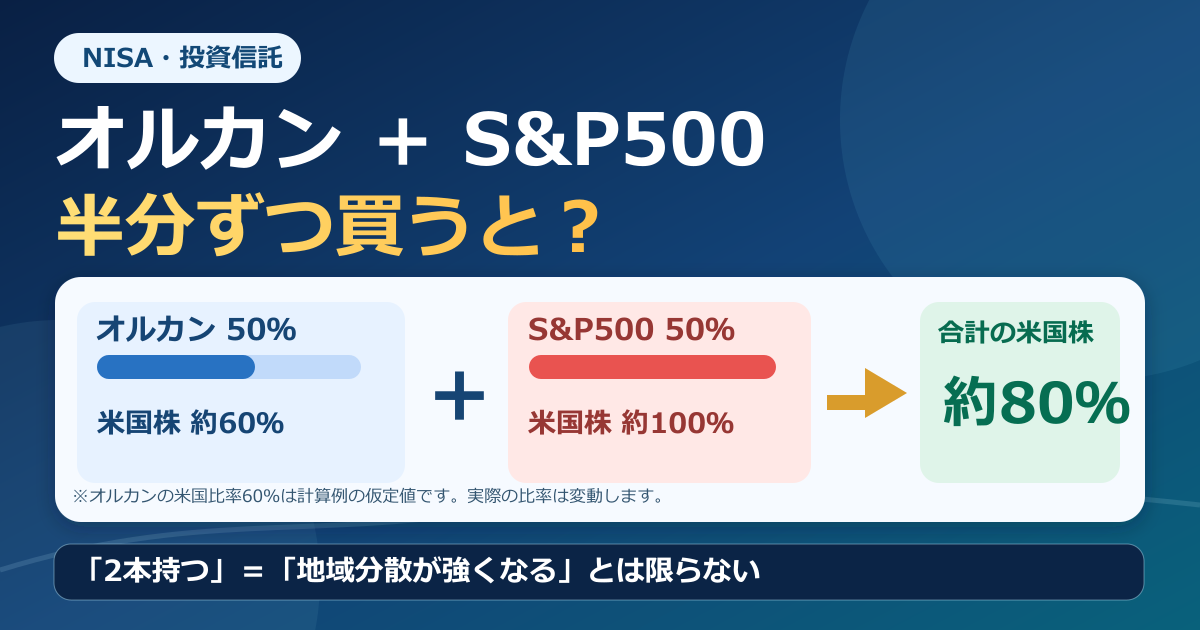
オルカンとS&P500を混ぜたときの米国株比率は、関連記事オルカンとS&P500を半分ずつ買うとどうなる?で具体的に計算しています。
年間平均47.3万円は、毎月いくらに相当する?
日本証券業協会によると、2024年のつみたて投資枠利用者の平均年間購入金額は47.3万円でした。
単純に12カ月で割ると次の金額になります。
47万3,000円 ÷ 12カ月 = 約3万9,417円/月
ただし、これは年間購入額を均等割りした計算上の月額です。実際には途中から始めた人、一定時期にまとめて買った人、ボーナス設定を使った人などが含まれる可能性があります。「利用者の平均毎月積立設定額が3万9,417円」と断定することはできません。
また、年間120万円のつみたて投資枠を満額使う義務はありません。投資に回せる金額が月5,000円の人も、月3万円の人もいます。家計が変われば無理なく続けられる金額も変わります。
金額より大切なのは「積立を続けられる家計」
投資を継続するために、収入と支出の関係を把握しましょう。
例えば、月2万円の積立を計画していても、生活費の不足をカードローンで埋めているなら、投資額を見直す必要があります。反対に、余剰資金が十分にあり長期で使わない予定なら、積立額の増額を検討する余地があります。
他人の平均額を超えることが資産形成のゴールではありません。家計を圧迫せずに続けられる金額かどうかを判断の中心に置きましょう。
新NISA利用者の年収は高い人ばかり?
2024年の調査では、利用者の年収分布は次のとおりでした。
| 年収区分 | 利用者の割合 |
|---|---|
| 300万円未満 | 39.7% |
| 300万~500万円未満 | 27.7% |
| 500万~700万円未満 | 17.1% |
| 700万~1,000万円未満 | 10.0% |
| 1,000万円以上 | 5%台(各区分の合計・四捨五入あり) |
年収500万円未満は39.7%+27.7%で67.4%です。幅広い年収帯の人が利用していることが分かります。
ただし、この分布だけで「年収が低いほどNISAを使う人が多い」とは言えません。年収帯ごとの人口構成や、年齢、世帯構成などが異なるためです。これは調査に参加した新NISA購入者の内訳であり、年収帯別の利用率ではありません。
また、年収300万円未満でも、資産を多く保有している人と、生活費に余裕が少ない人では判断が異なります。年収の数字だけから最適な投資額を決めることはできません。
「買付額56.5兆円」のニュースは、いつの数字?
動画では、NISA買付額が約56.5兆円となり、政府目標を前倒しで達成したというニュースも紹介されています。この数字は2024年末の口座残高ではありません。
金融庁が整理した公表当時の経緯では、2024年12月末のNISA総買付額は速報値で約52.7兆円。そこへ2025年1~2月の証券会社10社の買付額約3.8兆円を合算した約56.5兆円が、政府目標56兆円を上回るとの説明でした。
つまり、次の3つを混同しないことが重要です。
| 数字 | 意味 |
|---|---|
| 約52.7兆円 | 2024年12月末時点の総買付額の当時の速報値 |
| 約3.8兆円 | 2025年1~2月の証券会社10社の追加買付額 |
| 約56.5兆円 | 上記を合算した、目標到達の説明に使われた数値 |
また、総買付額は「買った金額の累計」であり、今現在の評価額・投資家の利益・NISA口座に残っている資産残高と同義ではありません。売却した分や株価の値動きとの違いがあります。
金融庁の統計は後から金融機関の報告誤りによって遡及的に修正される場合もあります。記事に記載する金額は当時の公表値・当時の計算方法として扱ってください。
現在の利用者動向は、別の最新統計で確認する
この動画は2025年4月公開、調査は2024年の利用分です。記事を読んでいる現在の口座数や買付額と同じとは限りません。
金融庁は2026年6月末時点のNISA利用状況も公表しています。また、日本証券業協会は2025年分の新NISA利用動向調査も公開しています。
2024年のデータは「制度開始当初にどんな投資行動が見られたか」を知るための資料とし、現在の最新値は必ず金融庁・日本証券業協会の更新資料で確認しましょう。
調査結果を自分のNISA運用に生かす5つの方法
ここまでの統計は、売買のタイミングや銘柄の正解を直接教えるものではありません。自分で利用するなら、次の5項目に置き換えて考えると実践的です。
1. 平均購入額より、生活費と収支を先に見る
まず預金、固定費、返済、税金などを整理し、続けられる積立額を計算します。給与や年金から投資している人が多くても、投資優先で生活費が不足してはいけません。
2. 投資信託の名前ではなく、中身と費用を比較する
世界株式か米国株式か、どの指数に連動するか、信託報酬がどれだけかを確認します。人気の商品だから価格が下がらないわけではありません。
3. 「いつ売るか」を購入前に考えておく
生活防衛資金や数年以内の支出は投資資金と分けておきます。取り崩しが必要な時期が近づけば、株式の比率を見直す方法もあります。
4. 成長投資枠を無理に使い切ろうとしない
「成長投資枠では国内個別株が多いから自分も買おう」という考え方は危険です。非課税枠は上限であって、毎年使い切るノルマではありません。
5. 数字の分母・時点・集計単位を確かめる
「48.8%」「36.8%」「74.9%」は、同じ種類の比率ではありません。延べ銘柄数、回答者の複数回答、利用者の割合を混同しないことが、金融ニュースを読み解く基本です。
NISA制度の年間上限額や非課税期間を確認したい場合は、新NISAの5つの重要ポイントも参考にしてください。
よくある質問
Q1. 新NISA利用者の多くは、一度も売却していませんか?
2024年に新NISAで購入した人の調査では、つみたて投資枠利用者の83.2%、成長投資枠利用者の75.3%が、2024年中に1銘柄も売却していませんでした。ただし、調査対象年の1年間についての結果です。
Q2. 2024年に売却した人は投資に失敗したのですか?
そうとは限りません。生活上の支出や保有商品の見直しなど、売却の理由はさまざまです。買付時の目的や家計を踏まえ、計画的な現金化と短期的な不安による売却を分けて考える必要があります。
Q3. 成長投資枠の約半分のお金が日本株に流れたのですか?
この調査の48.8%は、集計対象となった延べ購入銘柄数に占める国内株式の割合です。購入金額全体の48.8%という意味ではありません。
Q4. つみたて投資枠では、約4割の人がオルカンだけを持っていますか?
36.8%は「日本を含む全世界株式インデックス型」に分類された延べ購入銘柄数の割合です。オルカンという特定商品だけの割合でも、全利用者の保有率でも、1本だけを保有している人の割合でもありません。
Q5. みんな毎月約4万円積み立てているのですか?
2024年の該当枠利用者の平均年間購入額47.3万円を12で割ると約3.9万円になります。しかし、毎月の設定額を調べた数字ではありません。家計に合わせた金額で検討しましょう。
Q6. 年収300万円未満でも新NISAは利用できますか?
原則、日本に住む18歳以上で口座開設条件を満たせば利用でき、一定以上の年収は求められません。ただし、投資は元本保証ではありません。生活費や緊急資金を優先して金額を決めましょう。
Q7. NISAの総買付額56.5兆円は、保有資産の時価ですか?
いいえ。これは当時の速報値に翌年初めの一部証券会社の買付額を加えた数字で、口座資産の評価額ではありません。2024年末だけの確定数字と読み替えることもできません。
Q8. 今の新NISAの利用状況はどこで調べられますか?
金融庁のNISA利用状況調査と、日本証券業協会の新NISA開始後の利用動向調査を確認してください。対象年・調査方法・更新日も併せて見ることをおすすめします。
まとめ:統計の「多数派」を追うより、データの意味を理解する
新NISA初年度の調査を見ると、つみたて投資枠では売却なし83.2%、年間平均購入額47.3万円、購入資金として預金・給与・年金を挙げた人は74.9%という姿が見えてきます。
一方で、人気商品の割合は銘柄数ベースであり、購入した金額の比率ではないという点にも注意が必要です。動画やSNSで見かける数字ほど、分母や調査期間を確かめることが大切になります。
自分の投資方針は、生活防衛資金、使う時期、許容できる価格変動、商品の中身と費用から決めましょう。誰かの平均を超えることが目的ではありません。
参考資料と確認日
- 日本証券業協会「新NISA開始1年後の利用動向に関する調査結果(速報版)」:2024年の売却、購入銘柄のタイプ、年収などの集計。対象者7,610人、調査は2025年1月。
- 日本証券業協会「新NISA開始後の利用動向に関する調査」:2024年分と2025年分の報告書一覧。
- 金融庁「NISA口座の利用状況」関連資料:2024年末の速報値約52.7兆円と2025年初めの追加買付額約3.8兆円を合わせて約56.5兆円となった当時の経緯。
- 金融庁「NISAの利用状況調査」:最新の口座数や買付額。訂正・更新に注意。
- 金融庁「NISAを知る」:投資枠、対象者、非課税保有限度額。
- 参考にした公開動画(2025年4月7日公開)。
本記事は公開動画で紹介された調査テーマを参考に、一次資料を照合したうえで、表・例示・注意点・FAQを独自に編集したものです。動画の言い回しや図版を転載したものではありません。対象データは主に2024年分の新NISA利用者調査であり、現在の投資状況を示す数字ではありません。制度・出典の確認日:2026年10月21日。
免責事項
本記事は一般的な情報提供を目的とし、特定の商品・証券会社・投資方法を推奨するものではありません。投資には価格変動、為替変動、元本割れなどのリスクがあります。過去の購入・売却状況や人気商品の割合は将来の運用成果を保証しません。制度・商品条件・統計は変更や訂正が行われる場合があります。投資判断の際は、金融庁・運用会社・利用金融機関の最新情報を確認してください。