特定口座で持っている投資信託や株式を、新NISAで持ち直した方がよいのか。新NISAでは将来の売却益や配当・分配金が非課税になるため、気になるテーマです。しかし、特定口座の商品をそのまま新NISAへ移すことはできません。実行する場合は、課税口座で売却し、NISA口座で対象商品を新規に買い付ける、二つの取引になります。
税金だけを見れば、今後も長く保有する商品をNISAで買うことには意味があります。一方、含み益がある商品を売れば税金が発生し得ます。売却から買付までに価格が動くこともあり、現金を使ってしまう、相場を予想して買い直しを先延ばしする、といった行動上のリスクも無視できません。
この記事では、公開動画で紹介されていた「理論上の有利さと実行時の落とし穴」という問題提起を出発点に、公的資料を基に独自に整理します。特定の売買を勧める記事ではありません。結論を急がず、制度、税金、家計、続けやすさを順番に確認しましょう。
結論:売却・買い直しは全員に必要な手続きではない
新NISAの年間投資枠は、つみたて投資枠が120万円、成長投資枠が240万円で、併用すると年360万円です。生涯の非課税保有限度額は1,800万円で、このうち成長投資枠で使えるのは1,200万円までです。枠は上限であり、使い切る義務ではありません。NISAで買えるかどうかは、商品が各枠の対象かも確認する必要があります。
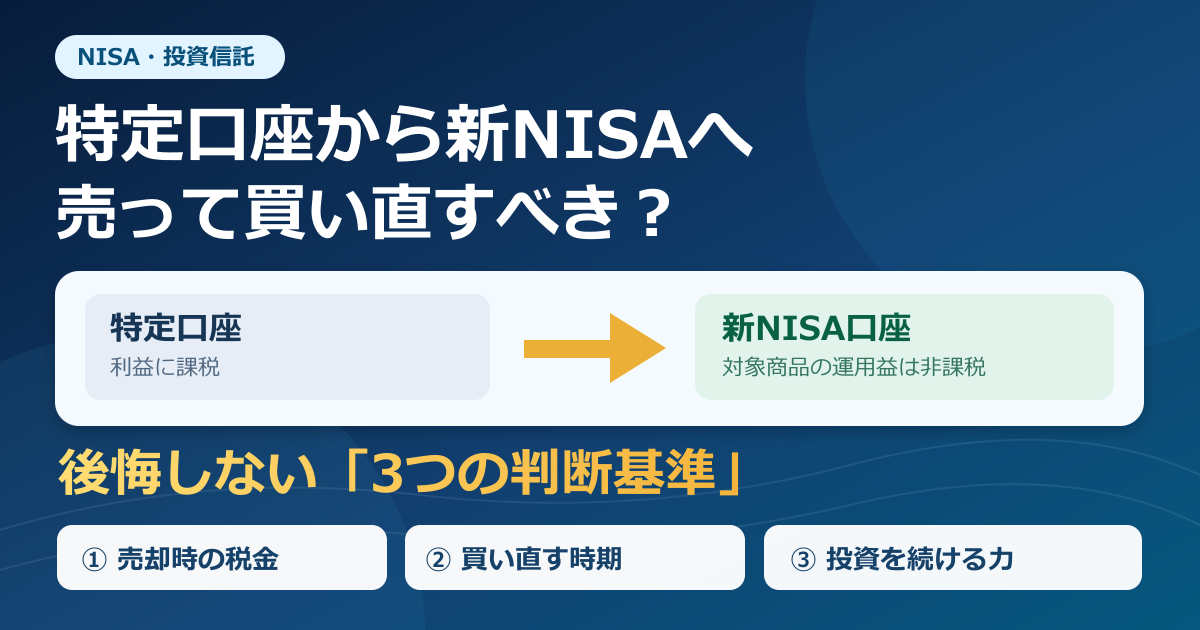
特定口座の商品を売る前に、次の三つを判断基準にしてください。
- 売却益にかかる税金を払っても、買い直す目的に納得できるか
- 売却・受渡・買付の間の値動きや、積立設定との時間差を受け入れられるか
- 生活防衛資金と投資計画を崩さず、決めた手順どおりに実行できるか
「NISA枠が残っているから売る」だけでは、判断理由として十分ではありません。これからの新規資金でNISA枠を使えるなら、既存の特定口座を無理に売らず、新規資金だけをNISAへ回す方法もあります。
まず制度を分けて理解する:現物移管ではなく売却と新規買付
新NISAで非課税になるのは、NISA口座のつみたて投資枠または成長投資枠で取得した対象商品の利益です。特定口座で保有している商品を、口座内の振替だけでNISA商品にすることはできません。課税口座からNISAへの現物移管は不可であり、買い直すなら「特定口座で売却」と「NISAで新規買付」を別々に行います。
実務の順番は、金融機関と商品によって異なりますが、概ね次のようになります。
- 特定口座の取得額、評価額、今年の実現損益、売却手数料を確認する
- NISAの残り枠と、購入予定の商品が対象であることを確認する
- 売却注文を出し、約定日と受渡日を確認する
- 売却代金が買付可能額に反映された後、NISAで新規買付する
- 買付後に、NISA枠の利用額、積立設定、資産配分を確認する
上場株式と投資信託では、約定日と受渡日、買付余力への反映時点が異なることがあります。また、積立注文には申込締切日、買付日、引落日が設定されている場合があります。同じ商品を買い直すつもりでも、売却と買付が同じ価格・同じ時刻に成立する保証はありません。注文前に、利用する金融機関の取引ルールを確認してください。
判断基準1:売却益課税と再投資額を数字で確認する
上場株式等を特定口座で売って利益が出れば、原則として課税関係が生じます。一般的な例では、所得税・復興特別所得税15.315%と住民税5%を合わせ、実効税率は20.315%です。ただし、源泉徴収の有無、他口座の損失、損益通算、繰越控除、手数料などで実際の税額は変わります。
ここでは、単純な例を用います。
| 前提 | 金額・条件 |
|---|---|
| 特定口座での取得額 | 500,000円 |
| 売却時の時価 | 800,000円 |
| 含み益・売却益 | 300,000円 |
| 税率 | 20.315% |
| 手数料・損益通算・端数調整 | 考慮しない |
税額は、300,000円 × 20.315% = 60,945円です。よくある丸めた説明の「約6万円」とは区別し、本記事の例では60,945円と計算します。売却代金800,000円からこの税額を差し引くと、買い直しに回せる金額は739,055円です。
NISAで739,055円を新規買付すると、口座画面上の取得価額はその新規買付額を基準に表示されるため、原則として含み益0%から再出発します。しかし、特定口座で50万円を80万円まで増やしたという経済的な経緯まで消えるわけではありません。反対に、税金を払った分だけ再投資額は減ります。「表示上の損益がリセットされる」ことと、「税を払っても経済的結果が完全に同じ」であることは別の話です。
将来、同じ商品が値上がりすれば、NISAで保有する部分の利益は非課税になる可能性があります。ただし、値上がり、配当・分配金、税率、保有期間は将来確定しません。買い直しが必ず得、または必ず損、と決めつけることはできません。
判断基準2:時間差と行動の落とし穴を先に決める
売却してから買い直す間に相場が上がれば、同じ金額で買える口数や株数は減ります。下がれば多く買えることもありますが、どちらになるかは予測できません。売却後に「少し下がってから買おう」と考え、買付を先延ばしにすることもあります。相場を当てにいく判断が、当初の長期投資計画を変えてしまう点に注意が必要です。
また、売却代金が口座にある間に生活費や別の用途に回すと、予定していた買い直しが実行できなくなることがあります。これは意思が弱いという話ではなく、手元資金の使い道が増えるほど起こり得る実務上の問題です。
実行するなら、売却前に次を紙やメモに決めておくと、相場の動きに引っ張られにくくなります。
- 売却する商品・数量と、売却しない部分
- NISAで買う商品、枠の種類、購入予定額
- 受渡後の買付期限または積立再開日
- 値上がり・値下がりが起きても、予定を変更する条件
- 売却代金を生活費用口座へ移さないための管理方法
取得価額や含み益の表示が新しくなると、値下がりに耐えにくくなる人もいます。たとえば、以前からの投資全体では利益が残っていても、NISA口座の新規買付分だけを見ると直後の値下がりが損失に見えます。口座画面の損益だけで売却を決めず、資産全体の取得額、目的、必要時期を並べて確認しましょう。
判断基準3:家計と枠の使い方を優先する
投資に回すお金は、近いうちに使う生活費、税金、住宅費、教育費、緊急支出と分けて考えます。生活防衛資金が不足しているなら、特定口座を売ってNISAで買い直すより、まず必要な現金を確保する方が優先される場合があります。
新NISAの売却枠の再利用も、今回の判断と混同しないようにしましょう。NISA内の商品を売ると、その商品の簿価分の総枠は翌年以降に再利用できます。再利用額は売却額ではなく取得額であり、売却した年にその場で枠が戻るわけではありません。特定口座からNISAへの買い直しは、今年残っている年間投資枠と総枠の範囲で行います。
NISA内で損失が出ても、その損失は特定口座などの利益と損益通算できません。値動きが大きく、短期で売却する可能性が高い商品をNISAに置くときは、この違いも理解しておきましょう。NISAは損失を補償する制度ではありません。
三つの判断ケース
| ケース | 考え方 | 当面の選択肢 |
|---|---|---|
| A:これからの積立資金でNISA枠が埋まる | 既存資産を売る必要性は低い。売却益課税と時間差を避けやすい。 | 特定口座は保有を続け、新規積立だけNISAで行う。 |
| B:余剰枠があり、対象商品で、税金と心理面を把握している | 将来の非課税効果と、今の税・売買コストを比較できる。 | 数量を限定する、または短い手順で買い直す案を検討する。 |
| C:含み益が大きい、生活費が不足している、相場予想で手順が乱れやすい | 売却時の税負担や計画崩れの影響が大きくなりやすい。 | 急いで売らず、家計の立て直しと新規資金の積立を優先する。 |
枠の消化は義務ではありません。使わない枠があっても、生活を不安定にしてまで投資額を増やす理由にはなりません。新NISAの基本的な枠と売却後の扱いは、新NISAの5つの重要ポイントでも確認できます。
売る・買う・持ち続けるを比べる簡易表
| 選択肢 | 主な利点 | 主な注意点 |
|---|---|---|
| 特定口座を売ってNISAで買い直す | 今後のNISA保有分の利益が非課税になる可能性がある | 売却益課税、価格差、対象商品・残り枠の確認が必要 |
| 特定口座で保有を続ける | 売却課税と売買の時間差を避けられる | 将来の利益・配当等には課税があり得る |
| 新規資金だけNISAで積み立てる | 既存資産を動かさず、習慣化しやすい | 枠を使い切るまで時間がかかる場合がある |
| 一部だけ見直す | 税金と価格変動の影響を限定しやすい | 売却数量、手数料、資産配分を個別に管理する必要がある |
判断フロー
- 生活防衛資金と数年以内の支出を、投資資金とは別に確保できているか確認する。
- 今年のNISA残り枠と、買いたい商品が対象か確認する。残り枠がなければ、買い直しはできない。
- 特定口座の含み益・今年の損益・手数料から、売却時の税額を概算する。
- 今の価格で、その商品を新たに長期保有したいか考える。答えが曖昧なら売却を急がない。
- 売却後の買付日と金額を決めても守れそうか考える。相場予想や使い込みが心配なら、新規積立案も比較する。
- 全て確認できたときだけ、売却と買付を別取引として発注する。確認できない項目があれば保留する。
よくある質問
Q1. 特定口座の商品を新NISAへそのまま移せますか?
できません。課税口座の保有商品をNISAへ現物移管することはできず、買い直す場合は特定口座で売却して、NISAで対象商品を新規買付します。売却と買付には価格・受渡の時間差があります。
Q2. 含み益があるなら、必ずNISAで買い直すべきですか?
必ずではありません。売却益への税金で再投資額が減ること、買い直すまでの値動き、今後の保有期間、残り枠を比べます。既存分は特定口座で保有し、新規資金だけをNISAへ回す選択もあります。
Q3. 80万円で売ったら、80万円をそのままNISAで買えますか?
含み益があり課税される場合、売却代金全額が買付余力になるとは限りません。本記事の単純例では80万円の売却に対し税額60,945円を差し引き、739,055円を再投資額としました。実際の扱いは金融機関、手数料、他の損益によって異なります。
Q4. NISAで買い直すと、以前の含み益は消えますか?
新規買付分の画面表示は新しい取得価額が基準になるため、含み益0%から始まります。ただし、売却前からの経済的な損益が消えるわけではありません。売却税を払った分、再投資に回る金額が減る点も区別して考えます。
Q5. 売却と買付を同日にすれば、価格差はありませんか?
保証されません。注文は別々に約定し、株式・投資信託ごとに約定日や受渡日も異なります。積立設定の締切日も確認が必要です。成行注文でも希望した価格で約定するとは限りません。
Q6. NISA枠は使い切らないと損ですか?
いいえ。枠は投資できる上限で、利用義務ではありません。生活防衛資金、近い将来の支出、投資目的を優先し、無理なく継続できる金額を選びます。
Q7. NISAで損失が出たら、特定口座の利益と相殺できますか?
できません。NISA口座内の損失は、特定口座や一般口座の利益と損益通算できず、繰越控除もできません。非課税の利点だけでなく、損失時の扱いも確認して商品と金額を決めましょう。
最終確認チェックリスト
- 特定口座からNISAへ現物移管できず、売却と新規買付が必要だと理解した
- NISAの残り年間投資枠・総枠と、商品の対象可否を確認した
- 取得額、時価、含み損益、今年の実現損益、手数料を確認した
- 売却益課税を概算し、再投資額が減る可能性を理解した
- 約定日、受渡日、買付可能額への反映日、積立設定の締切日を確認した
- 生活防衛資金と近い将来の支出を別に確保した
- 値動きがあっても買い直す条件、または見送る条件を決めた
- NISA内の損失は損益通算できないと理解した
- 特定口座のまま保有する案と、新規資金だけNISAへ回す案を比べた
- 注文内容を証券会社の画面で最終確認した
まとめ
特定口座で持つ商品を新NISAに入れたい場合、必要なのは現物移管ではなく、売却と新規買付です。将来の非課税効果は検討材料になりますが、売却益への税金、再投資額の減少、約定・受渡の時間差、行動が乱れる可能性も同時に考える必要があります。
これからの積立資金でNISA枠を使える人は、既存の特定口座を無理に売る必要はありません。余剰枠があり、商品が対象で、税金と値動きへの対応を事前に決められるなら、買い直しを比較検討できます。生活費が不足している、含み益への課税が大きい、相場を当てようとして手順が崩れそうな場合は、慎重に考えましょう。
売買をしない結論も、制度と家計を確認したうえでの有効な判断です。公開時には、利用する金融機関の取扱商品・注文ルールと最新の公的資料を改めて確認してください。
出典
- 金融庁「NISAを知る」
- 金融庁「NISAのよくある質問」
- 国税庁「No.1535 NISA制度」
- 国税庁「No.1463 株式等を譲渡したときの課税」
- 国税庁「源泉徴収のあらまし(令和8年版)第9 特定口座内保管上場株式等の譲渡」
- 金融庁「NISAに関するQ&A」(旧制度の資料。現行制度の枠・対象は上記の最新資料で確認)
- 参考にした公開動画: https://www.youtube.com/watch?v=3whFANoawXs
公開動画の内容を転載したものではなく、公的資料に基づき編集部が独自に再構成した解説です。
投資に関する免責事項
本記事は、2026年10月21日時点で確認できる一般的な制度情報と判断の観点を整理したものです。特定の金融商品の購入、売却、保有や、税務上の処理を推奨するものではありません。将来の税率、制度、相場の上昇、投資成果は保証されません。税額や損益通算、確定申告、外国税額、相続・贈与などは個別事情で変わります。実際の取引前に証券会社と最新の公的資料を確認し、必要に応じて税理士などの専門家へ相談してください。