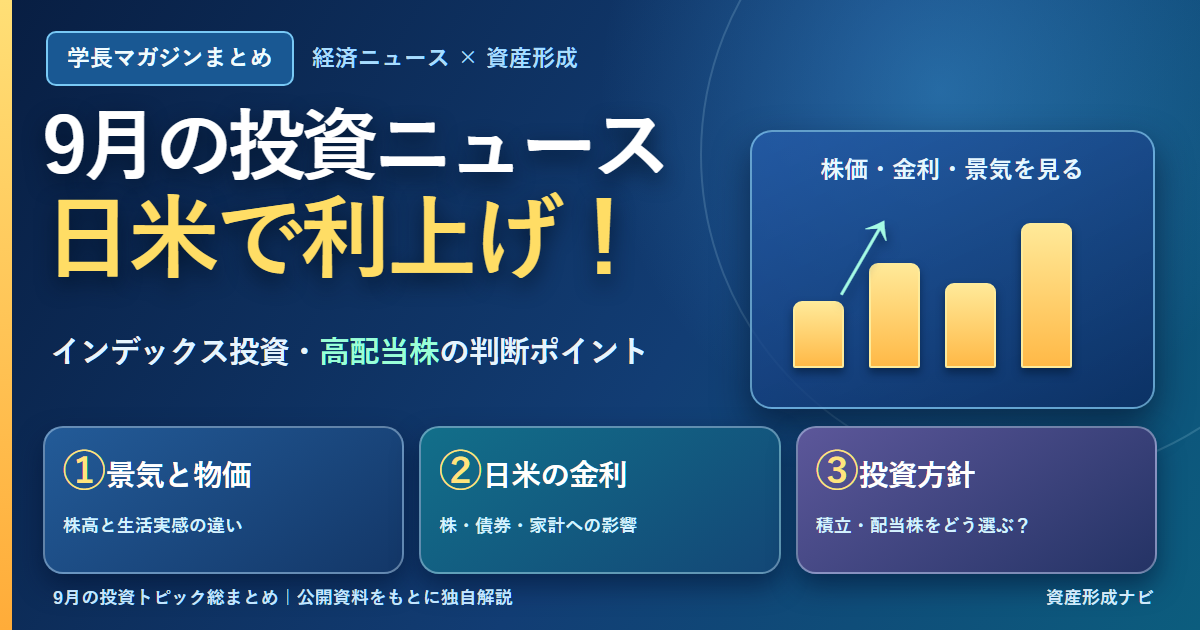
9月の経済ニュースで、積立や高配当株の方針を変えるべき?
9月のニュースでは、日本銀行と米国の中央銀行がともに金利を引き上げました。長期金利の上昇、原油価格、株価の変動も注目されました。
金利が上がると、「株を売るべき?」「高配当株は買い時?」「債券利回りが高いならまとめ買いした方がいい?」と迷うかもしれません。
2026年10月7日8時37分の学長マガジンでは、9月に公表された国内外の景気・市場データを振り返り、インデックス投資と高配当株投資への影響を考えるテーマが取り上げられました。
この記事は、その投稿を入口に、公的統計や中央銀行の一次資料を確認し、長期積立を続ける人と、配当収入を重視する人が何をチェックすべきかを独自にまとめたものです。掲載データは原則として2026年9月分または9月末時点に公表済みのものであり、現在の株価・利回りを示すものではありません。
最初に結論
- NISAなどで長期インデックス投資をしている人は、毎月のニュースだけで売買時期を変更せず、家計に合う積立額と資産配分を守ることを基本にする。
- 日本株や高配当ETFで配当を受け取りたい人は、表示された配当利回りだけでなく、企業の業績、負債、キャッシュフロー、投資対象の偏りを確認する。
- 債券を保有・検討している人は、利回りが上がると既発債券の市場価格が下がり得ること、為替リスクや償還までの期間が重要なことを理解する。
どの資産が今後必ず上がるかという予測ではなく、判断のための「物差し」を持つことが目的です。
まず押さえたい、9月の重要指標
日本の景気の数字と個人の生活実感は、必ずしも同じ方向には動きません。9月に公表された主な一次資料から、重要なものを整理しました。
| 指標・出来事 | 確認できる内容 | 投資・家計との関係 |
|---|---|---|
| 月例経済報告(9月29日) | 内閣府は国内景気を緩やかな回復と判断。中東情勢や自然災害の影響に留意 | 景気全体と家計実感を分けて考える |
| 日銀短観・9月調査(10月1日公表) | 大企業製造業の業況判断DIが+24、非製造業は+35。全規模・全産業は+21 | 業種ごとに景況感が異なる |
| 8月の全国消費者物価指数(9月18日公表) | 生鮮食品を除く総合で前年同月比+1.7% | 物価上昇と資産の購買力を確認 |
| 8月の景気ウォッチャー調査(9月8日公表) | 現状判断DIは46.4。前月より改善したが50未満 | 現場の景況感はまだ慎重 |
| 日銀の金融政策(9月18日) | 短期金利に関する金融市場調節方針を変更 | 住宅ローン、預金、債券の利回りに影響 |
| 米FRBの金融政策(9月16日) | 政策金利の目標レンジを0.25ポイント引き上げ、3.75~4.00%に | 米国株・債券・円ドル相場を考える材料 |
出典:内閣府・月例経済報告に関する会見、日本銀行・短観(2026年9月)、総務省統計局・CPI、内閣府・景気ウォッチャー調査、日本銀行・金融市場調節方針、米FRB・FOMC声明。
※日銀短観は「9月調査」でも公表日は10月1日です。景気ウォッチャーとCPIは、9月公表時点で確認できた8月分を含みます。調査対象月と公表月は別である点に注意してください。
日本の景気は良い?株高と生活実感の温度差
日銀短観の「業況判断DI」は、業況を「良い」と答えた企業の割合から「悪い」と答えた企業の割合を引いた値です。
2026年9月調査では、大企業の製造業が+24、非製造業が+35。全規模・全産業も+21でした。企業の景況感は、数字だけなら比較的強い状態です。
ただし、企業が利益を出していても、家庭が同じように余裕を感じているとは限りません。
内閣府の8月の景気ウォッチャー調査では、現状判断DIが46.4でした。前月から上昇している一方、景気判断の目安となる50には達していません。
なぜ「企業は好調なのに、暮らしは苦しい」と感じるのか
物価の上昇と、家計が購入する商品の構成が違うためです。
総務省統計局の2026年8月CPIでは、生鮮食品を除く総合の前年比は+1.7%でした。しかし、同じ月でも生鮮食品を含む総合は+1.9%。何を含むかによって数字が変わります。
たとえば、食料品や電気代の占める割合が高い家庭は、全国の平均指数と異なる負担を感じる場合があります。
仮に生活費が毎年2%増えると、月15万円の支出は翌年15万3,000円、10年後には約18万3,000円となります。これは一定の物価上昇率を仮定した単純計算で、予測ではありません。
株価が上がったことと、自分の生活費が抑えられることは別問題です。投資の前に、現金収支や固定費を見直すことにも意味があります。
日銀の利上げで、株式・債券・家計に何が起きる?
2026年9月18日、日本銀行は金融政策決定会合で金利の引き上げを決定しました。市場では追加利上げの時期や進め方にも注目が集まりました。
利上げがあると、一般に次のような経路で影響が広がる可能性があります。
| 対象 | 金利上昇時に起こり得る影響 | 注意点 |
|---|---|---|
| 銀行預金 | 新たな預金金利が上がりやすい | 物価上昇を差し引くと実質的な増え方は別 |
| 変動金利の住宅ローン | 借入金利が上がり、返済負担が増える可能性 | 返済額の見直し時期は契約による |
| 固定利付債券 | 市場利回り上昇で既発債券の価格が下落しやすい | 満期前に売る場合の損益に影響 |
| 株式 | 借入コスト増加・企業利益への影響などがある | 業種、業績、期待の織り込み方で変わる |
| 為替 | 他国との金利差や将来の政策見通しが影響する | 「利上げ=必ず円高」ではない |
例えば借入残高2,000万円の住宅ローンを考えると、年利が1.00%から1.25%になったとき、単純な年間利息差は約5万円です。
これは残高が一年間変化しないと仮定した説明用の概算であり、実際の住宅ローンの返済額増加を意味しません。元利均等返済、金利適用時期、残期間、契約上の返済額調整によって違いが生じます。
家計の対策としては、まず自分の借入金利や返済予定表を確認しましょう。金利の先行きを当てることより、家計がどの程度の変化まで耐えられるかを知ることが大切です。
米国も利上げ。S&P500やオルカンはどう見る?
米FRBは2026年9月16日、政策金利の目標レンジを3.75~4.00%に引き上げました。幅は0.25ポイントです。
FRBは、物価の安定と雇用の最大化という二つの目標を持っています。インフレが強ければ金融引き締めを検討する一方、景気や雇用の鈍化には慎重になる必要があります。
しかし、金利を上げたから米国株が必ず下がるとは限りません。
株価は将来の企業利益や景気見通しを先回りして動くため、利上げの発表そのものより、事前の市場予想との差や今後の見通しが重視されることがあります。
さらに、日本で円建てのS&P500連動投資信託を保有する場合は為替も影響します。
米国株の指数が横ばいでも円安になれば評価額が上がることがあり、指数が上昇していても円高が進むと利益が相殺される場合があります。
NISAで長期積立をしている人は、米国の政策金利を毎月予測して買付日を変えるよりも、予定した期間を守り、生活防衛資金を確保する方針が基本です。
金利が高い債券ETFを買えば得?
金利上昇局面では、債券の利回りが魅力的に見えることがあります。
ただし、債券にも種類があり、利回りの大きさは保有する債券の信用力や期間の違いを反映している場合があります。
| ETFの例 | 主な投資対象 | 特に意識したいリスク |
|---|---|---|
| AGG | 米国の幅広い投資適格債券 | 金利変動・為替変動 |
| LQD | 米ドル建て投資適格社債 | 金利変動・企業の信用力 |
| HYG | 米ドル建てハイイールド社債 | 景気悪化時の信用リスク・価格下落 |
同じ「債券ETF」でも中身は違います。特にHYGのようなハイイールド債券では、利回りが高い分、企業が利息や元本を返済できなくなるリスクも高くなる傾向があります。
また、分配金利回りとトータルリターンは同じではありません。 分配金を受け取っても、ETFの基準価格が大きく下落すれば、資産全体ではマイナスになる可能性があります。
「今の利回りが高いから一度に買う」ではなく、資金を使う時期、価格変動に耐えられるか、通貨、商品構成を比較してください。
高配当ETFは利回りだけで選ばない
米国株の高配当ETFとして知られるVYM・HDV・SPYDは、同じように配当収入を重視していても、指数や銘柄の組み入れ方法が違います。
| ETF | 特徴の例 | 確認したい点 |
|---|---|---|
| VYM | 比較的幅広い米国高配当株へ分散 | セクター構成・分配金の推移 |
| HDV | 財務健全性なども考慮した高配当株に投資 | 業種の偏り・上位銘柄への集中 |
| SPYD | S&P500構成銘柄から高配当株を選び、均等配分に近い方法で投資 | 業種構成・景気敏感性・減配 |
年初来の株価上昇率だけで比較しても、配当金を含めるかどうか、観測期間の違いによって順位は変わります。
例えば、分配金利回りが4%でも株価が1年で10%下がれば、分配金を受け取った後のトータルリターンは単純計算でおおむねマイナスとなります。為替・税金・再投資などを省略した一例ですが、利回りだけでは収益を判断できないことが分かります。
高配当ETFを選ぶときは、値上がり益ではなくインカム収入がほしい理由を明確にするのが出発点です。
老後の生活費を補う目的なのか、資産を大きく育てる積立期なのかで、適した運用は変わり得ます。
日本の高配当株は何を見ればいい?
日本企業の配当株を個別に調べるなら、利回りランキングだけでは不十分です。
配当利回りは「年間配当金÷株価」で求められます。株価が大きく下がると、年間配当予想が変わらなくても利回りは見かけ上高くなります。
企業の決算資料やIRで、次の点を確認しましょう。
- 利益の安定性:景気後退時にも本業で利益が確保できるか
- 配当性向:利益のどれくらいを配当に回しているか
- 営業キャッシュフロー:実際に現金を稼げているか
- 負債と支払利息:金利上昇で財務に無理が生じないか
- 配当方針:増配・維持・減配について会社が何を示しているか
例えば同じ配当利回り4%の会社でも、利益が毎年安定している会社と、赤字で配当原資を借入に頼る会社ではリスクが異なります。
個別銘柄の購入が必ず有利とはいえません。自分で決算分析を続けることが難しいなら、幅広く分散された投資信託なども比較対象になります。
9月の経済ニュースを、投資判断にどう活かす?
ここまでの指標を見て、実際に何をすればよいでしょうか。インデックス投資と高配当株投資を分けて考えると、行動が整理しやすくなります。
長期インデックス投資をしている人
積立額が家計に合っているか、生活防衛資金が十分か、株式への配分が大きすぎないかを確認します。
株価が上がっていても「もっと増やそう」と急いでリスクを高めたり、金利が上がったからといって焦ってすべて売却したりしないことが大切です。
NISAの投資信託では、相場を予想することより長期・積立・分散を続けられる計画が重要になります。
参考:金融庁「資産形成の基本」
高配当株を運用している人
過去1年の株価と配当利回りだけでなく、企業の決算、金利上昇への耐性、配当方針を確認します。
特定の業種や銘柄に集中している場合には、分散が十分かも検討します。
高配当銘柄の値下がりが「割安」なのか、業績悪化を反映しているのかを見分けるには、事業内容と財務資料が欠かせません。
債券・預金を中心にしたい人
資金を使うまでの期間と換金条件を最初に確認します。
特に長期債券は金利上昇時に価格が下がりやすく、途中売却時の損失が大きくなることがあります。外貨建て債券や海外債券ETFなら為替変動も加わります。
よくある質問
日銀が利上げしたら、日本株は売るべきですか?
一律に売る理由にはなりません。金利上昇は企業の借入負担や株価評価に影響し得ますが、売上、利益、業種、将来の見通しによって実際の株価の動きは異なります。
米国が利上げしたので、S&P500の積立は止めるべきですか?
長期積立を前提としている場合、利上げ発表だけを理由に止める必要があるとは限りません。家計の余裕資金や目標とする運用期間を見直す方が優先です。
高配当ETFはVYM・HDV・SPYDのどれが一番おすすめですか?
最適な選択肢は目的によって変わります。投資対象の分散度、業種構成、配当の安定性、価格変動、税金、手数料などを比較してください。特定のETFが将来最も高い利益を出す保証はありません。
債券利回りが上昇したら、債券価格も上がりますか?
固定利付債券では一般に逆です。市場利回りが上がると、すでに発行された債券の価格は下がりやすくなります。残存期間が長いものほど影響が大きくなる傾向があります。
景気が良いというニュースなのに生活が苦しいのはなぜ?
企業の業況判断や株価が強くても、物価上昇、所得の伸び、家計の支出構成は人によって異なるためです。家計の実際の収支は、全国の平均的な景気指標だけでは説明できません。
まとめ:経済ニュースは売買の指示ではなく、点検材料にする
9月は国内外で利上げや長期金利上昇への警戒が強まった一方、日本企業の景況感には比較的強い数字もありました。しかし、家計の景気実感はそれほど楽観的ではありませんでした。
大切なのは、株価、景気、金利、家計を混同しないことです。
インデックス投資なら長く続けられる積立額を守る。高配当株投資なら配当の原資と財務を確認する。債券なら金利上昇時の値下がりを理解する。
これが、相場がどちらへ動いても使える判断の基本です。毎月のニュースをきっかけに、資産配分や家計を点検していきましょう。
出典・参考資料(確認日:2026年10月20日)
- リベシティ「学長マガジンチャット」(2026年10月7日8:37投稿。ログインが必要)
- 内閣府・月例経済報告に関する記者会見(2026年9月29日)
- 日本銀行「短観(要旨)(2026年9月)」
- 日本銀行「金融市場調節方針に関する公表文 2026年」
- 総務省統計局「全国の消費者物価指数・2026年8月分」
- 内閣府「景気ウォッチャー調査・令和8年8月分」
- Federal Reserve「FOMC statement, September 16, 2026」
- 金融庁「資産形成の基本」
関連記事
※本記事は会員向け投稿と公開資料に基づく、個人運営サイトによる非公式の独自解説です。リベ大・リベシティなどの公式見解を代弁するものではありません。株価・利回り・制度は変化し、個別商品の収益は保証されません。