S&P500は「9月に買えば得」なのか?
米国株のニュースを見ていると、「S&P500は9月に下がりやすい」「年末に株価が上がりやすい」といった話題に出会います。
もし毎年同じ月に株価が下がるなら、安くなる月にまとめ買いして、上がりやすい月に売れば得をできそうです。
しかし、過去の月別平均リターンが分かったことと、次の9月の値動きが予測できることは別です。
2026年10月13日8時45分の学長マガジンで取り上げられたのは、S&P500の季節性と、長期投資家がその情報をどう扱うかというテーマでした。
この記事では、月ごとの数字を公式・金融機関の公表資料で確かめながら、なぜ「9月は弱い」という情報だけで積立時期を変えない方がよいのかを独自に整理します。
先に結論を述べると、季節性は興味深い統計ですが、長期の資産形成では、季節を当てることよりも家計と投資計画を守ることの方が重要です。
そもそもS&P500とは?
S&P500は、米国を代表する大型上場企業を中心に構成される株価指数です。S&Pダウ・ジョーンズ・インデックスが算出・管理しています。
米国株式市場の動向を測る代表的な指標の一つで、S&P500に連動することを目指す投資信託やETFが多数あります。
ただし、指数と実際の投資信託は同じではありません。投資信託では信託報酬やその他費用がかかり、日本の投資家が円で保有する場合は為替の変動も影響します。
また、「S&P500の平均リターン」といっても、配当を含まない株価指数なのか、配当込みの指数なのか、ドル建てなのか円換算なのかで数字が変わります。
月別データを比較する際は、対象期間と計算方法をそろえる必要があります。
参考:S&P Dow Jones Indices「S&P 500」
9月は本当に弱い?過去のデータを確認
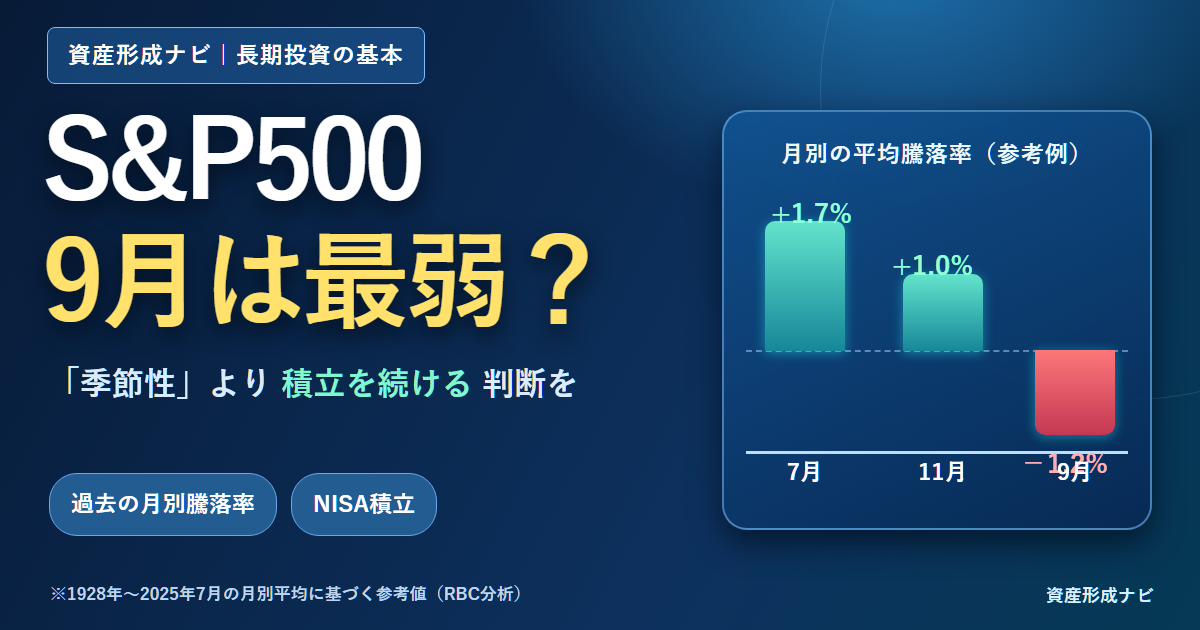
RBCウェルス・マネジメントの2025年の分析では、1928年から2025年7月までの過去データを用いて、S&P500の月別平均リターンを整理しています。
そのデータでは、9月は約マイナス1.2%で、12カ月のうち平均成績が最も低い月でした。
| 月 | 平均騰落率の目安 |
|---|---|
| 1月 | +1.2% |
| 2月 | −0.1% |
| 3月 | +0.5% |
| 4月 | +1.2% |
| 5月 | +0.1% |
| 6月 | +0.8% |
| 7月 | +1.7% |
| 8月 | +0.7% |
| 9月 | −1.2% |
| 10月 | +0.5% |
| 11月 | +1.0% |
| 12月 | +1.3% |
出典:RBC Wealth Management「Nothing new about September slides for stock markets」。月別平均は1928年1月~2025年7月の過去データに基づき、数値は小数点以下1桁に丸めたものです。過去の平均は将来の騰落率を保証しません。
この結果だけを見ると、「9月に買い、7月に売ればいいのでは?」と考えたくなります。
しかし、ここには大切な落とし穴があります。
平均がマイナスでも、毎年下がるわけではない
同じRBCの分析では、1928年以降の9月に株価が下落した年の割合は約55%とされています。
逆に言えば、約45%の年では9月がプラスだったことになります。
たとえば、9月に株価が下がると期待して8月末に全額売っても、9月に上がってしまえば買い戻すのが難しくなります。
「過去の9月は平均でマイナスだった」だけでは、翌年の9月に下落する確率や下落幅を正確に予測できません。
ウェルズ・ファーゴの2026年9月の市場解説も、9月が歴史的に弱い傾向は認めつつ、季節性は信頼できる予測手段とは限らないと指摘しています。
参考:Wells Fargo Investment Institute「September seasonality: What it means for investors」
なぜ9月は弱いといわれるのか
投資家の間では、9月の弱さについて複数の説明が語られてきました。
ただし、以下はいずれも考えられる要因や市場で語られている仮説であって、単独で9月の下落を証明する確定的な原因ではありません。
1.夏休み明けのポートフォリオ調整
夏に取引が落ち着いたあと、運用会社や投資家が株式と債券などの保有比率を調整するという考え方です。
ただし、毎年必ず同じ規模の売りが出るわけではなく、決算や経済ニュースが別の要因になることもあります。
2.運用会社の決算・税務上の売買
一部のファンドの決算や税務上の都合で、保有株式を売却する動きが出る可能性があります。
決算時期や税務上の事情は商品・投資家によって異なり、「9月には必ず大口売却が発生する」と単純化できません。
3.債券市場との資金の取り合い
債券利回りが魅力的になれば、投資家の資金が株式から債券へ向かうことがあります。
もっとも、金利や債券発行だけで特定月の株式市場の方向が決まるわけではありません。
4.市場参加者の思い込みが影響する可能性
「9月は株価が下がる」と思う人が増えれば、利益確定を早める人も出るかもしれません。
こうした心理的な説明も考えられますが、明確な因果関係を裏付けることは難しい問題です。
重要なのは、これらの説明を知っても、来年の9月が上がるのか下がるのかを事前に判断できるとは限らないことです。
「勝率」と「平均リターン」は違う
季節性の統計では、「その月の平均リターン」と「その月をプラスで終えた割合」が混同されがちです。
| 見る数字 | 分かること | 分からないこと |
|---|---|---|
| 平均リターン | 過去の各月の騰落率を平均した水準 | 来年の値動き |
| 上昇した年の割合 | 過去にその月がプラスだった頻度 | 次の年に上がる確率の保証 |
| 最大下落率 | 過去の大きな下落の一例 | 将来の最大損失 |
| 長期リターン | 特定の期間に保有した場合の運用成績 | 将来も同じリターンが得られるか |
例えば10回のうち7回プラスでも、残り3回の下落が大きければ平均リターンはマイナスになり得ます。
反対に、プラスになった回数が少なくても、一部の大幅上昇で平均がプラスになることもあります。
勝率の高い月=最も儲かる月、とは限りません。
さらに、月別の集計期間が違えば、数字自体も変わります。1950年以降を集計した資料と、2000年以降だけを集計した資料を混ぜてランキングを作ると、誤解につながる場合があります。
9月の下落を狙ってNISAの積立を止めると?
ここからが、資産形成にとって特に重要な部分です。
例えば、毎月3万円をS&P500連動の投資信託に積み立てている人を考えます。
「9月が弱いなら、4月から8月の積立を止めて、9月にまとめて投資した方が得では?」と考えるかもしれません。
しかし、その方法では9月まで市場の値動きを取り逃す可能性があります。
- 9月まで株価が上がり続けた場合:積立を止めた期間の上昇に参加できない
- 9月に下落した場合:安く買える可能性はあるが、下落がいつ止まるかは分からない
- 9月に予想外の上昇があった場合:予定していた価格で買えなくなる
- 毎年買い時を決め直す場合:手間が増え、計画が感情に左右されやすくなる
しかも、日本円から米国株に投資する場合、為替相場も影響します。S&P500のドル建て指数が9月に下落しても、円安が進めば、円換算のファンド価格が同じ幅で下落するとは限りません。
一つの季節要因を知っただけで、売買を繰り返すべきか慎重に考えたいところです。
NISAで長期投資するなら、季節性をどう使えばいい?
金融庁は資産形成の基本として、「長期・積立・分散投資」の考え方を紹介しています。
積立投資は、あらかじめ決めた金額を定期的に購入する方法です。市場が高いときには少ない口数を、低いときには多い口数を買うことになり、買うタイミングを一度に決める負担を減らせます。
もちろん、積立投資でも元本割れは起こり得ます。「毎月買えば必ず利益が出る」というものではありません。
それでも、長い期間をかけて資産形成する人が、毎年の買い時を予想し続ける必要はないことは大きなメリットです。
参考:金融庁「資産形成の基本」
実践1:積立設定は生活費に無理のない金額にする
日々の生活費や急な支出に備えるお金を確保したうえで、長期に回せる余裕資金から積立額を決めます。
株価が下落したときに売却せざるを得ない計画なら、投資額が家計に対して大きすぎる可能性があります。
実践2:「9月だけ増額」ではなく、家計の黒字が増えたときに見直す
収入が増え、生活防衛資金が足りているなら、積立額の増額を検討できます。
その判断基準は季節性よりも、今後何年投資を続けられるか、家計が耐えられるかという点に置く方が整理しやすいでしょう。
実践3:相場下落への備えは、購入月よりも資産配分で考える
株式中心の投資信託は相場の下落を受けます。株価変動に不安を感じるなら、預金や債券などを含む資産全体のバランスを見直す方が、特定の月に売買するより目的に合う場合があります。
必要な資金の時期によって、株式に回してよい割合は異なります。
実践4:過去の統計は「市場の特徴を知る情報」として活用する
9月が弱い傾向は、市場のニュースを読み解くうえで役立ちます。
しかし、そのまま「9月は買い」「12月は売り」という売買指示に置き換えないことが大切です。
市場の良い日を逃すリスクも知っておく
バンガードの調査では、株式市場の大幅上昇日と大幅下落日が近い時期に集中する傾向が示されています。
「下落を避けよう」と一時的に売却している間に、価格が反発する場面を逃す可能性があるということです。
もちろん、常にすべての資金を株式に置くべきだという意味ではありません。生活状況やリスク許容度が変わった場合には、投資額や資産配分を見直すことは合理的です。
ただし、季節性だけを理由に売ったり買ったりを繰り返すことは、売却する時期と買い戻す時期の両方を判断する必要がある点で難しくなります。
参考:Vanguard「Staying the course does not mean set it and forget it」
「9月は買い時」という記事を見たら確認したいこと
季節性を利用した必勝法に見える情報を見つけたときは、次の点を確認しましょう。
- 何年から何年までのデータか? 10年と約100年では傾向が違う場合があります。
- どの指数・通貨・リターンを使っているか? 配当の有無、ドル建て・円建ての違いを確認します。
- 平均と勝率を混同していないか? 勝率が高くても値下がりすることがあります。
- 売却・買戻しの費用や税金を考慮しているか? NISAの保有限度額や再利用時期の制約にも注意が必要です。
- 都合のよい期間だけを選んでいないか? 特定の月が強く見える期間を後から選ぶと、実際の予測力を過大評価する可能性があります。
こうした確認をすると、季節性を紹介している資料は参考になるとしても、将来の売買の正解を約束するものではないと分かります。
よくある質問
S&P500は毎年9月に下がりますか?
いいえ。過去の長期データでは9月の平均騰落率が低い傾向がありますが、上昇して終える年も数多くあります。過去の平均値から毎年の値動きは断定できません。
S&P500を買うのは9月まで待った方がよいですか?
投資期間や家計状況によって異なります。長期の積立を前提とするなら、9月の下落を待つことには、待っている間の上昇を逃すリスクがあります。
11月や12月は過去に強いのだから、その前に買うべきですか?
過去に強い傾向があっても、次の年も上がる保証はありません。季節性に合わせた売買には、予定どおりに動かなかった場合のリスクもあります。
NISAの積立日を毎月変更した方が有利ですか?
毎月の積立日だけで長期の成果が必ず改善するとはいえません。家計の入金日や設定のしやすさ、資金を確保できるタイミングを優先する方が、継続しやすい場合があります。
季節性は知るだけで意味がないのでしょうか?
意味がないわけではありません。ニュースの背景や市場参加者の行動を考える材料になります。ただし、季節性だけに頼った売買が長期の資産形成で常に有利だという証拠とは別です。
まとめ:季節性を知っても、積立の軸は変えなくていい
S&P500の過去データでは、9月が弱く、7月や年末に比較的強い傾向が見られます。
一方、9月でもプラスで終える年があり、投資家が先回りして売買すれば必ず有利になるわけではありません。
大切なのは、過去の統計を理解することと、将来の投資判断を安易に結び付けないことです。
資産形成を進めるうえでは、生活防衛資金を確保し、長期・積立・分散を意識して、無理なく続けられる投資方針を持つことが基本になります。
季節性のニュースに触れるたびに積立を止めたり、売買のタイミングを変えたりする必要はありません。長期投資で目指すゴールに合った計画を守ることを優先したいものです。
出典・参考資料
- リベシティ「学長マガジンチャット」(2026年10月13日8:45投稿)
- S&P Dow Jones Indices「S&P 500」
- RBC Wealth Management「Nothing new about September slides for stock markets」
- Wells Fargo Investment Institute「September seasonality: What it means for investors」(2026年9月)
- 金融庁「資産形成の基本」
- Vanguard「Staying the course does not mean set it and forget it」
※本記事は会員向け投稿を手がかりに、公開資料とともに独自に構成した非公式の解説です。個別の銘柄・ファンドの売買を推奨するものではなく、将来の利益を保証するものでもありません。