結論|お金を守る最初の一歩は「重要なアカウントの確認」
資産形成というと、貯蓄額を増やす方法や新しい投資先に目が向きがちです。しかし、ネット銀行や証券口座にログインできなくなったり、本人の知らないところでSNSアカウントが乗っ取られたりすれば、日々の積み立て以上に大きな損失につながる可能性があります。
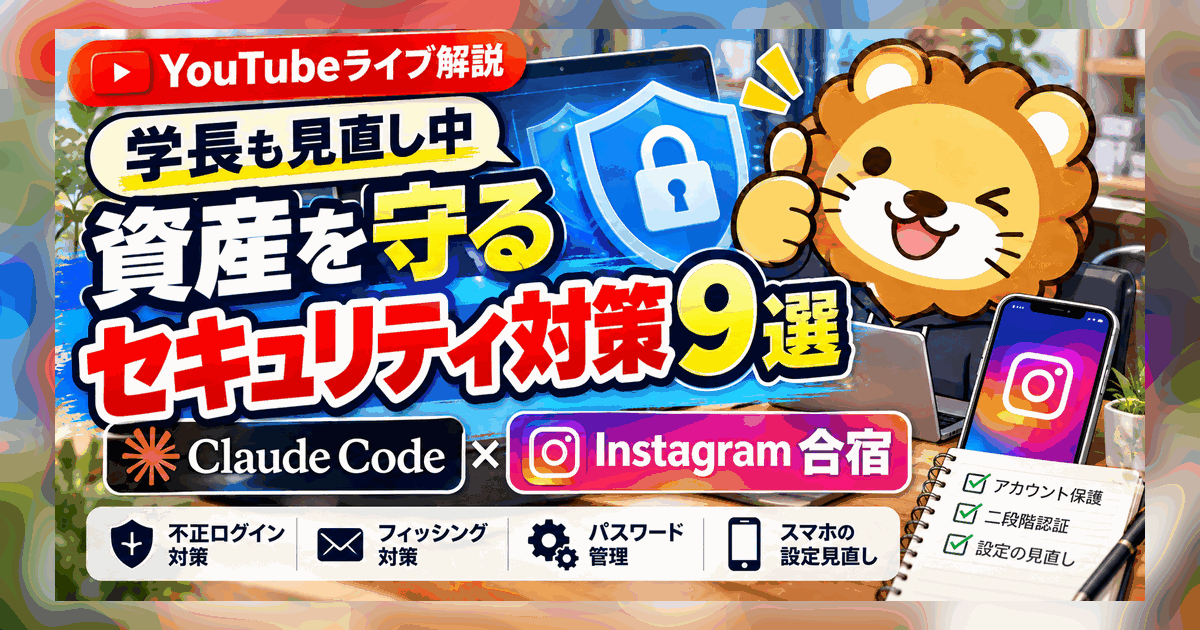
10月17日のYouTubeライブには、「やっといた方が良いセキュリティ対策①」と「Claude Code × Instagram合宿」というテーマが掲げられています。今回は、資産を守るための基本と、AIを使って情報発信や集客に取り組む場合の安全管理を、一つの記事で整理します。
最優先にしたいのは、メールアカウント・金融口座・SNSアカウントのログイン保護です。 便利なツールを増やす前に、今持っているアカウントを安全に使える状態にしましょう。
この記事は、動画のタイトルおよび説明欄で確認できるテーマをもとに、IPA(情報処理推進機構)、金融庁、Google、Anthropic、Metaなどの公開資料を照合した独自解説です。動画の日本語字幕は取得できなかったため、配信内の具体的な発言や「合宿」の実施内容を再現・推測する記事ではありません。
また、資産形成ナビは個人運営の非公式メディアであり、リベ大・リベシティ・配信者・各企業の公式サイトではありません。
なぜ今、セキュリティ対策を見直す必要があるのか
IPAの「情報セキュリティ10大脅威2026」では、個人向けの脅威として、不正ログイン、フィッシングによる情報の詐取、インターネットバンキングの不正利用、クレジットカード情報の不正利用などが挙げられています。ここで注意したいのは、個人向けの脅威に順位が付けられているわけではないことです。IPAは五十音順で示しており、いずれにも対策が必要だと説明しています。
金融庁も証券会社の偽サイトを通じたログイン情報の窃取と、不正取引に注意を呼びかけています。これは現金を直接盗まれる場合だけの話ではありません。本人の口座で意図しない売買が行われれば、株式や投資信託の保有方針そのものが崩れてしまう可能性があります。
2026年10月9日には、金融庁が金融機関向けに、相次ぐ顧客情報の漏えいなどを踏まえたサイバーセキュリティ対策の強化を改めて要請しています。企業側の対策は重要ですが、個人もログイン方法や通知設定を見直すことで、防げるリスクを減らせます。
ここからは、専門知識がなくても取り組める順に9つの確認項目を説明します。設定画面の表記は利用するサービスや端末によって異なるため、必ず各サービスの公式案内も確認してください。
セキュリティ対策①:最優先のアカウントを決める
最初の対象は、すべてのサービスではなく「突破されると影響が大きいもの」です。具体的には、メールアカウント、主要な銀行口座、証券口座、クレジットカードの管理画面、SNSの運営アカウントが候補になります。
メールは特に重要です。パスワード再設定用のメールを受け取る窓口にもなるため、メールそのものを乗っ取られると、別サービスのアカウントにも影響が広がりかねません。
自分の利用サービスを「重要度A:金融・メール」「重要度B:仕事・SNS」「重要度C:その他」と分けてください。まずはAのログイン方法だけを点検する。それでも、何から着手すればよいか迷う状況を抜け出せます。
例えばネット銀行を二つ、証券口座を一つ、メールを一つ使っているなら、まずこの四つを確認するだけでも成果があります。管理一覧にはサービス名と確認日だけを記入し、パスワードや認証コード自体を書き出さないようにします。
セキュリティ対策②:パスワードの使い回しをやめる
同じパスワードを複数のサイトで使うと、どこか一つのサービスから情報が漏れたときに、ほかのサービスへもログインを試みられるおそれがあります。これがいわゆる「パスワードリスト攻撃」などにつながります。
IPAは、パスワードを長く複雑にし、サービスごとに使い回さないことを勧めています。「会社名+誕生日」のような推測されやすい文字列も避けましょう。
何十ものパスワードを自力で覚える必要はありません。パスワードマネージャーを使い、サービスごとに固有の長いパスワードを生成・保存する方法があります。マネージャー自体のアカウントも多要素認証で保護し、復旧方法を確認しておくことが大切です。
なお、流出警告が出た場合は「表示を消すこと」ではなく、対象サービスの正規サイトで実際にパスワードを変更し、保存内容と警告の状態が更新されたか確かめることがゴールです。警告画面に表示された不審なリンクから直接変更作業を始めるのは避けましょう。
セキュリティ対策③:多要素認証とパスキーを使う
多要素認証は、パスワードなどの「知っているもの」に加えて、スマホなどの「持っているもの」や生体情報など、別の要素を用いて本人確認を行う仕組みです。パスワードが盗まれても、被害を抑えられる可能性があります。
Googleの公式ヘルプでも、2段階認証の有効化と、パスキーやセキュリティキーの利用方法が紹介されています。パスキーは対応サービスにおいて、端末の画面ロックや生体認証などを使ってログインする方式です。偽サイトにパスワードを入力してしまう危険を減らす助けになります。
ただし、認証アプリやSMSなどの方式も、すべての攻撃に同じ強さで対応できるわけではありません。偽画面でワンタイムコードまで入力させる手口があるため、対応していればフィッシングに強いパスキー・セキュリティキーを優先し、金融機関ごとの推奨設定に従いましょう。
設定が終わったら、機種変更時にログインできなくならないよう復旧手段も確認してください。バックアップコードが発行される場合は、ログイン用端末とは別の安全な場所に保管します。コードをスクリーンショットに撮って公開フォルダーや共有アルバムへ置かないことも重要です。
セキュリティ対策④:メールのリンクから金融機関へ入らない
正規のロゴが入っている、送信者名に証券会社名がある、日本語が自然に見える。こうした条件だけで本物と判定するのは危険です。フィッシングでは、見た目を本物に近づけてログイン情報を入力させる例があります。
金融庁は、証券口座を利用する際に、事前に登録した正しいURLのブックマークからアクセスすることや、セキュリティ強化機能の利用を呼びかけています。検索広告から偽サイトに入る可能性もあるため、公式アプリや登録済みのブックマークを基本にしましょう。
例えば「口座に異常があります。今すぐ本人確認を」というメールを受け取った場合、メール内のボタンを押さず、いつも使う証券会社のアプリからログインしてお知らせや取引履歴を確認します。それでも分からなければ、正規サイトに掲載された窓口に問い合わせます。
すでに不審な画面へIDとパスワードを入力してしまった場合は、正規サイトで速やかに変更し、金融機関に連絡してください。不審な取引があれば、時刻や画面などの記録を保存し、金融機関・警察へ相談することも検討しましょう。
セキュリティ対策⑤:銀行・証券口座の通知設定を点検する
ログイン保護だけでなく、異常に早く気づく仕組みも必要です。金融機関が提供している場合は、ログイン通知、約定通知、出金通知、登録情報の変更通知などを確認してください。
通知が届くメールアドレスや電話番号を何年も更新していない場合は、正しい連絡先へ変更します。通知を受け取れても、日常的に見ないメールボックスに埋もれていては意味がありません。
確認の頻度は取引状況に応じて決めれば十分です。毎日何度も株価を見る必要はありませんが、不正ログインや想定外の約定が起きていないかを、定期的に正規のサービスから確認できる習慣を作りましょう。
特に証券口座では、ログイン時だけでなく、取引や出金時にも認証設定が用意されていないか確認します。銀行口座と証券口座の両方で利用できる防御機能を使うことが、資産防衛につながります。
セキュリティ対策⑥:スマートフォンとパソコンを更新する
セキュリティ対策と聞いてパスワードだけを思い浮かべる人もいるかもしれません。しかし、端末そのものの更新も欠かせません。OSやブラウザー、メールソフト、拡張機能に古い脆弱性が残っていると、認証情報を盗まれる危険が高まることがあります。
IPAの「サイバーセキュリティ対策9か条」には、OSやソフトウェアを常に最新にすること、端末の画面ロックを利用すること、大切な情報をバックアップすることが含まれています。
古い端末を使っている場合、更新が提供されているかを確認しましょう。サポートが終了したOSを重要な金融取引に使い続けるのは避けたいところです。必要な事情で古い端末を保持するときも、日常の重要なログイン操作に使う端末を分けるなど、リスクを抑える方法を考えてください。
ブラウザー拡張機能も点検対象です。「便利そうだから」と追加した拡張機能に、閲覧中のページ情報へ広くアクセスする権限が付与されていないかを確認し、使っていないものは削除します。
セキュリティ対策⑦:重要データのバックアップを取る
アカウント乗っ取りだけでなく、端末故障やランサムウェア被害で家計簿・確定申告資料・仕事の原稿を失うリスクもあります。日々の収支記録や請求書、公開済みのコンテンツなどは、復元できる形でバックアップを取ることが重要です。
一つのフォルダーへ複製するだけでは、端末故障時に一緒に失われるおそれがあります。別の媒体やクラウドなど、障害の影響を分けられる保存方法を組み合わせましょう。復元手順を一度も試したことがなければ、バックアップが存在していても使えない可能性があります。
個人情報や金融資料を扱う場合は、保存先の共有設定にも注意してください。公開リンクのまま放置していないか、不要になった共同編集者の権限が残っていないかを点検します。バックアップの数だけ管理対象が増えるため、保管期間と削除方法も決めておきたいところです。
セキュリティ対策⑧:SNSとAIツールに渡す権限を絞る
ここからは、動画タイトルにある「Claude Code × Instagram」というテーマを、一般的なAI活用・SNS運用の観点から考えます。具体的な合宿内容を確認できていないため、講座で実施された作業を紹介するものではありません。
Claude Codeは、自然言語で指示を与えてコードの作成や編集などを支援するツールです。技術的には、投稿用画像の管理台帳、投稿前のチェックリスト、原稿の整形、アクセスデータの集計など、SNS運営を支えるソフトウェアの開発にも活用できます。
ただし、ツールにアカウント情報やAPIの秘密情報を渡してよいという意味ではありません。生成されたコードが想定外のファイルにアクセスしたり、外部へ情報を送信したりすることがないよう、権限と実行範囲を確認します。認証情報をソースコード、Git履歴、公開画像、実行ログなどに記録しない運用も欠かせません。
MetaのInstagram APIには、対象となるプロフェッショナルアカウントや許可、利用できる投稿操作などの条件があります。すべての一般ユーザーアカウントで同じ自動化ができるとは限りません。非公式のログイン自動化や、大量の迷惑投稿・無断のDM送信などは避け、公式APIとその利用条件に従ってください。
まずは「AIは下書きやチェック表を作るだけ」「人が内容を確認して投稿する」という工程にするのが安全です。画像、文章、広告表示、権利関係を人が確認できるなら、効率化しながら誤投稿のリスクを下げられます。
セキュリティ対策⑨:異常が起きた時の連絡先を決めておく
対策をしていても、すべての事故を防げるわけではありません。重要なのは、問題が起きたときに慌てずに行動できることです。
メールに不審なログイン通知が届いたら、まず正規のログイン履歴や利用端末を確認します。自分の操作でなければ、パスワードを変更し、利用できる場合は不審なセッションを終了させます。必要に応じて多要素認証の設定も見直してください。
ネット銀行や証券口座に不正取引の疑いがある場合、サービスの公式窓口へ速やかに連絡します。金銭的な被害やなりすましが疑われる場合には警察への相談も検討します。家計や仕事への影響があるなら、関係者への説明が必要になることもあります。
重要サービスの公式問い合わせ先を普段からブックマークしておくと、非常時に検索広告や偽サイトへ誘導される危険を減らせます。緊急連絡先一覧にはパスワードや秘密の質問の答えを一緒に保存しないようにしましょう。
Claude Code×Instagramは収益化に使える?現実的な活用方法
AIとSNSの組み合わせは、必ず収益を生む仕組みではありません。集客や制作時間の短縮には役立つ可能性がありますが、フォロワー数、投稿の品質、提供する商品やサービス、継続できる運用体制によって結果が変わります。
例えば個人メディアの運営者であれば、ブログの解説記事から短いInstagram投稿案を作り、投稿内容から詳しい記事へ案内する流れを検討できます。ただし、元の記事を丸写ししただけでは読者に伝わりません。SNSでは結論や具体例を一つに絞り、画像とキャプションの役割を分けると分かりやすくなります。
Claude Codeのようなツールを活用するなら、「記事から投稿候補を抽出する」「投稿前に文字切れとURLを検査する」「広告のPR表示漏れがないか確認する」「週ごとの投稿結果を集計する」といった補助工程が考えられます。これらは一般的な応用例であり、本日の動画内で実演されたと確認したものではありません。
収益性を見る際には、単なる投稿件数ではなく、制作にかけた時間、サイトへの流入、成約件数、発生したツール費用も記録しましょう。例えば月額費用をかけて作業時間を短縮できても、成果が伴わなければ費用対効果の見直しが必要です。
一度に完全自動化するより、まず少数の投稿を人が確認して公開する方式をすすめます。運用が安定した後に、明確な権限範囲で自動化できる作業を増やしていく方が、思わぬ公開や重複投稿を防ぎやすくなります。
動画説明欄の関連情報|超長期国債を選ぶときの注意点
動画の説明欄には、楽天証券が10月15日から取り扱いを開始した超長期国債の案内も掲載されています。これは動画タイトルの二つの主題とは別の関連資料です。実際にライブでどのような説明が行われたかは未確認ですが、資産を守るという観点では参考になります。
楽天証券の2026年10月6日の案内では、20年・30年・40年の日本国債について、当時の取扱銘柄と年利率が紹介されています。ただし、券面の利率と現在の買付価格に基づく利回りは同じとは限りません。 また、超長期国債は金利が上がると価格が下がり、一般に残存期間が長いほど価格変動が大きくなることがあります。
「国債だから途中売却しても必ず損をしない」と考えるのは誤りです。必要なお金をいつ使うかを考え、途中売却の可能性がある資金と、長く保有できる資金を分けて判断してください。購入前に最新の価格、利回り、費用、償還条件を必ず確認しましょう。
今日から15分でできるセキュリティ見直し表
知識を増やすだけでは、家計を守る力にはなりません。最初の15分で次の表の「確認」の欄を埋めてみてください。
| 対象 | 今日確認すること | 確認後の状態 |
|---|---|---|
| メールアカウント | 2段階認証・パスキー・復旧手段 | 設定済み/要対応 |
| ネット銀行 | 正規アプリ・ログイン通知・送金時認証 | 設定済み/要対応 |
| 証券口座 | 多要素認証・取引通知・出金先管理 | 設定済み/要対応 |
| クレジットカード | 利用明細と不審な決済の確認 | 確認済み/要対応 |
| ログイン端末・連携アプリ・公開範囲 | 確認済み/要対応 | |
| PC・スマホ | 更新・画面ロック・バックアップ | 確認済み/要対応 |
| AI関連サービス | API権限・共有設定・秘密情報の扱い | 確認済み/要対応 |
全部を一日で終わらせる必要はありません。メールと金融口座を優先し、一つずつ確実に確認しましょう。対応日を記録しておけば、次回見直すときに最初から調べ直さずに済みます。
よくある質問
Q. パスワードを長くしていれば多要素認証は不要ですか?
不要とはいえません。長いパスワードは大切ですが、偽サイトへの入力や情報流出によって盗まれる可能性もあります。対応サービスでは多要素認証やパスキーを併用しましょう。
Q. パスキーにしたらスマートフォンを失くした時にログインできませんか?
サービスや端末によって復旧方法が異なります。設定時にバックアップ方法や代替認証手段を確認し、回復手段を安全に保管してください。端末を失くした場合の操作も正規ヘルプで確認しておくと安心です。
Q. 証券口座で不正ログインが起きていないか確認する方法は?
証券会社の公式サイトやアプリから、ログイン履歴、取引履歴、注文状況、出金履歴などを点検してください。覚えのない操作がある場合は、早急に公式窓口へ連絡しましょう。
Q. Claude CodeにInstagramのIDとパスワードを入力してもよいですか?
原則としておすすめしません。認証情報を会話やプログラムの実行ログ、ソースコードへ直接渡すことは避け、連携が必要なら公式APIと安全な認証・権限管理を利用してください。人が内容を確認する投稿フローも重要です。
Q. AIでInstagram投稿を自動化すれば簡単に稼げますか?
収益は保証されません。内容の独自性、読者の役に立つ情報、集客経路、実際の成約、作業時間や費用を確認する必要があります。規約に反する大量投稿や無断送信は避けてください。
Q. 先に何から対策すればよいでしょうか?
メールと金融口座の認証設定、パスワードの使い回し解消、端末更新、重要データのバックアップの順に確認するのが実行しやすい方法です。状況に応じて順番を調整してください。
まとめ|資産形成の成果を守るために「小さな対策」を続けよう
投資信託を積み立てたり、仕事の収入を増やしたりすることと同じように、資産が盗まれたり大切な情報が失われたりするリスクを下げることも重要です。
パスワードの使い回しをやめる、パスキーを使えるサービスでは有効化する、金融口座へは正規アプリからアクセスする、スマホとPCを更新する。こうした基本的な作業は地味ですが、日常のお金を守る土台になります。
Claude CodeなどのAIをInstagram運用やビジネスに使う場合も、作業の省力化だけを目標にせず、権限、情報管理、投稿内容の確認をセットで考えましょう。安全な仕組みがあってこそ、長く続けられる収益活動につながります。
今日できることを一つ選ぶなら、まず金融口座とメールのログイン保護を確認してください。大きな仕組みを作る前に、小さな見直しを一つ完了させることから始めましょう。
関連記事
参考資料・確認日
下記は2026年10月17日に参照した一次情報です。情報セキュリティの設定画面やSNS APIの仕様は変更される場合があります。
- IPA「情報セキュリティ10大脅威2026」 https://www.ipa.go.jp/security/10threats/10threats2026.html
- IPA「サイバーセキュリティ対策9か条」 https://www.ipa.go.jp/security/contest/2026-boshu/theme.html
- 金融庁「証券会社のウェブサイトを装う偽サイト(フィッシングサイト)にご注意ください!」 https://www.fsa.go.jp/access/r6/260.html
- 金融庁「現下の情勢を踏まえたサイバーセキュリティ対策の強化と各種取引申込等における対応について」(2026年10月9日) https://www.fsa.go.jp/news/r8/sonota/20261009/20261009.html
- Google「2段階認証プロセスを有効にする」 https://support.google.com/accounts/answer/185839?hl=ja
- Anthropic「Claude Code CLI reference」 https://docs.anthropic.com/en/docs/claude-code/cli-usage
- Meta「Instagram API Documentation」 https://www.postman.com/meta/instagram/documentation/6yqw8pt/instagram-api
- 楽天証券「超長期国債(20年・30年・40年)を取扱開始!」 https://www.rakuten-sec.co.jp/smartphone/info/info20260831-01.html
- 対象動画(タイトル・説明欄を確認) https://www.youtube.com/watch?v=9W4A_uNAeh0
※動画字幕を取得できていないため、本稿は配信内容の逐語要約ではありません。記事中の説明や提案は確認可能な公開資料に基づく一般的な解説であり、特定の金融商品やSNS運用成果を保証するものではありません。