「新NISAの積立は、何歳まで続けたらいいのだろう」「非課税枠1,800万円を埋めるまで止められないのでは」と考えたことはありませんか。
結論として、新NISAの積立を一生続ける義務はありません。 老後の暮らしに必要なお金と、すでに持っている資産・年金などの収入を照らし合わせて、積立を減らす・止める・取り崩す時期を判断できます。
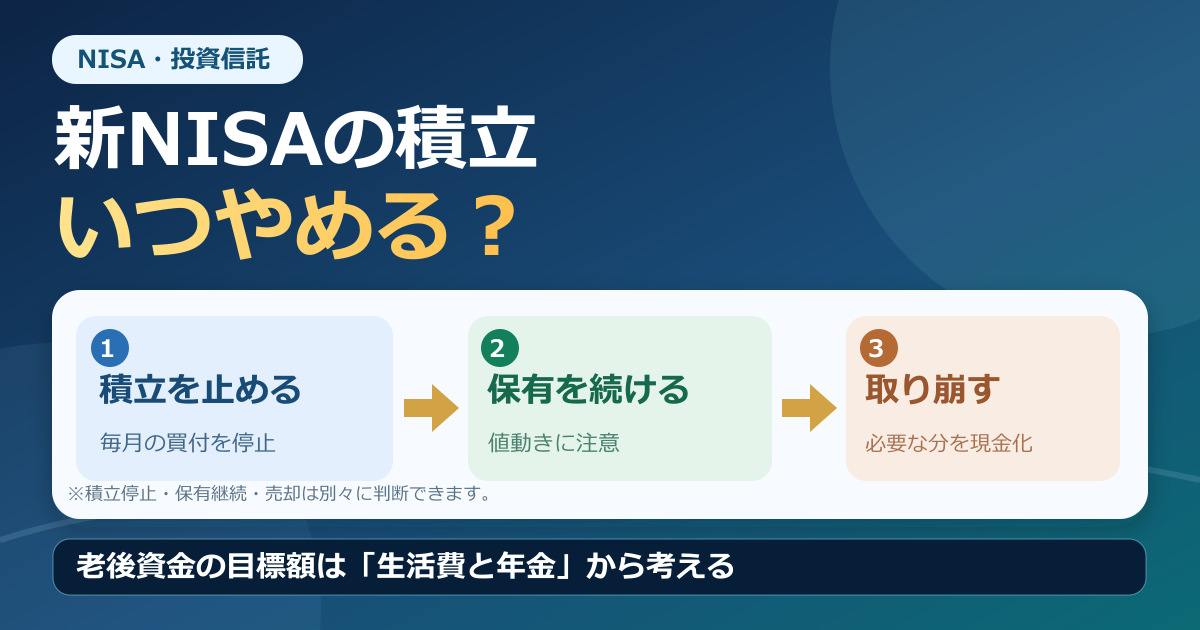
その際、最初に整理したいのは、次の3つが別々の行動だという点です。
- 積立を停止する:毎月の新規購入を止める。すでに購入した投資信託は保有できる。
- 保有を続ける:追加投資をしなくても、既存資産の価格は上下する。利益は保証されない。
- 取り崩しを始める:生活費などのため、保有資産の一部を売却して現金化する。
積立を止めた瞬間にすべて売却する必要はありません。金融庁も、新NISAでは必要に応じた部分売却と運用継続を組み合わせる方法を紹介しています。
この記事では、公開動画で扱われた「積立投資のやめどき」という問いを入り口に、公的資料と退職後の資産取り崩し研究を確かめたうえで、自分の目標額を数字で計算する方法を独自にまとめました。既存のNISA制度解説や商品比較ではなく、積立を止める判断と資産の使い方に焦点を当てています。
積立を「卒業」する前に、いくら必要かを決める
「65歳まで積み立てる」「非課税枠を使い切る」という方法は分かりやすいものの、全員に共通する正解ではありません。
まず考えるべきは、その資産を何に使いたいのかです。日常の老後生活費を補うのか、介護費・住み替え費用も用意するのか、旅行や趣味などを楽しむのかで必要額は違います。
年金などの収入で毎月の基本的な生活費を賄えるなら、投資資産に求める役割は比較的小さくなります。反対に、住宅費や介護費が大きい場合、十分な備えが必要かもしれません。
金融庁は家計管理とライフプランニングを資産形成の出発点とし、お金が必要な時期や金額は人によって異なると説明しています。まず、次の項目をざっくりでも書き出してみましょう。
| 確認する項目 | 具体例 |
|---|---|
| 生活費 | 食費、住居費、光熱費、保険料、通信費など |
| 臨時支出 | 家電買替え、住宅修繕、旅行、医療・介護費用など |
| 老後の収入 | 公的年金、企業年金、仕事の収入、その他の継続収入 |
| 使える資産 | 預金、投資信託、課税口座、退職金など |
| 負債 | 住宅ローン、カードローン、その他の返済 |
| お金を使う時期 | 5年以内、退職時、65歳以降など |
公的年金の見込額は、必ず本人の記録で確認してください。過去の平均年金額や他人の事例を自分の将来額だと決めつけないことが重要です。
老後資金の目標額を計算する「不足額×25」とは
一つの概算方法が、老後の年間不足額を4%で割る方法です。
資産目標額の目安 =(年間の生活費 − 年金などの年間収入)÷ 0.04
これは「毎年必要になる不足額を、資産残高の4%に相当する金額で賄う」と考える簡易計算で、年間不足額の25倍という形になります。
例:生活費500万円、年金など200万円の場合
年間生活費500万円から年金などの年収200万円を差し引くと、年間不足額は300万円です。
- 年間不足額:500万円 − 200万円 = 300万円
- 4%で割った目標額:300万円 ÷ 0.04 = 7,500万円
もし不足額が年120万円なら、同じ計算で3,000万円になります。
ただし、この数字は生活費や年金収入が変動しないという簡略化を含みます。退職前後の税金・社会保険料、インフレ、資産配分、長生きによる支出、相場の下落が影響するため、目標をこれだけで確定することはできません。
単身・夫婦の例で必要額を比べる
以下の生活費・年金額は実在する個人の平均値でも、公的な標準値でもない仮定です。
| ケース | 月の生活費 | 月の年金など | 年間不足額 | 4%で割った額 |
|---|---|---|---|---|
| 単身の例 | 25万円 | 14万円 | 132万円 | 3,300万円 |
| 夫婦の例 | 30万円 | 23万円 | 84万円 | 2,100万円 |
| その他の例 | 35万円 | 20万円 | 180万円 | 4,500万円 |
大切なのは「何千万円用意すれば一律に安心」ではなく、自分の年金収入と生活費の差を見つけることです。
年金見込額には受給開始年齢などの前提があります。65歳以前に退職する場合、65歳以降と同じ収入として計算してはいけません。
4%ルールは日本でそのまま使えるのか
「不足額の25倍」という発想は、米国の株式・債券の過去データなどを用いた退職後の取り崩し研究で広く知られるようになりました。
一般に引用される4%ルールは、最初の年に当初資産の約4%を取り崩し、翌年以降はインフレ調整などを行って生活費を確保するという取り崩し方の研究に由来します。「残った資産の4%を毎年取り崩せば絶対に大丈夫」という法則ではありません。
さらに、研究の前提は米国市場、特定の株式・債券配分、一定の退職期間などです。日本在住者の為替リスク、物価、税金、長期介護の支出はすべて自動的に反映されるわけではありません。
4%と3.5%では、目標額が変わる
同じ年間不足額でも、採用する取り崩し率を低くすれば必要な資産額は大きくなります。
| 年間不足額 | 4.0%で割る | 3.5%で割る | 3.0%で割る |
|---|---|---|---|
| 84万円 | 2,100万円 | 2,400万円 | 2,800万円 |
| 132万円 | 3,300万円 | 約3,771万円 | 4,400万円 |
| 300万円 | 7,500万円 | 約8,571万円 | 1億円 |
これは異なるリスクに対する必要元本の単純な比較です。3%なら必ず安全という意味ではなく、4%なら必ず資金不足になるという意味でもありません。
米国の運用調査会社Morningstarによる2025年の退職後収入研究では、30年間にわたり実質支出を一定に維持し、資金が残る確率を90%とする一定の前提で、初年度の取り崩し率を3.9%と推計しています。この数値も特定の資産配分・退職期間・推計方法に依存します。
45歳で仕事を辞めるなら、年金開始前後を分ける
早期退職の人は、65歳までの期間に公的年金が入らない場合があります。
仮に45歳で退職し、生活費が年300万円、65歳から年金を受け取るとすると、45〜64歳と65歳以降の二段階で資金計画を作る必要があります。
- 45〜64歳:仕事の収入がなければ、基本的に生活費の多くを資産から賄う。
- 65歳以降:年金の受給が始まると想定し、不足額を再計算する。
- 両期間:税金・社会保険料・臨時支出・インフレ・相場下落を考慮する。
年300万円を単純に3.5%で割ると約8,571万円ですが、その一つの数字だけで20年間の年金開始前と、その後の生活を正確に表すことはできません。退職期間が長いほど、厳しめのケースで検証しておきたいところです。
積立停止と取り崩し開始は同じ日でなくていい
ここが今回のテーマで特に大切な考え方です。
たとえば40歳で一定の資産を保有していて、65歳で使い始める予定なら、40歳で新規積立を止め、既存資産だけを保有し続けるという選択も考えられます。
ただし、積立を止めた後の運用益は確約されません。「持っているだけで必ず増える」と理解するのは危険です。
また、近い将来使う予定のお金まで株式投資信託に置いておくと、必要なときに相場が下落している可能性があります。生活防衛資金と数年以内の支出分は、預金などの比較的価格変動が少ない形で分けておきたいところです。
40歳で1,500万円、25年間追加積立なしの試算
40歳時点の投資資産1,500万円を、65歳まで25年間、追加積立せずに保有すると仮定します。
| 毎年一定の仮定利回り | 25年後の計算上の資産額 |
|---|---|
| 0% | 1,500万円 |
| 年3% | 約3,141万円 |
| 年5% | 約5,080万円 |
| 年7% | 約8,141万円 |
計算は「1,500万円 ×(1+年率)の25乗」です。これは予測ではなく、一定の利回りが毎年続くと仮定した複利計算です。手数料・インフレ・値動きの順序・税金の違いは考慮していません。
相場は毎年同じだけ上がるわけではなく、25年後に元本割れしている可能性も否定できません。「年7%なら8,000万円になるから今すぐ積立を止めてよい」と判断するのではなく、0%や低成長、急落を含む条件も並べてください。
投資元本600万円を、そのまま25年間保有すると?
同じ条件で、当初の投資額が600万円なら次の計算になります。
| 毎年一定の仮定利回り | 25年後の計算上の資産額 |
|---|---|
| 年0% | 600万円 |
| 年3% | 約1,256万円 |
| 年5% | 約2,032万円 |
| 年7% | 約3,256万円 |
ここでも5%や7%は将来の期待収益を保証するものではありません。例えば目標額が2,000万円だとしても、25年間の物価上昇によって、現在の2,000万円と25年後の2,000万円では買えるものが違う可能性があります。
年2%の物価上昇が25年間続くと仮定すれば、現在2,000万円で買えるものの価格は25年後に約3,280万円です。したがって「資産が名目2,000万円に届く」ことと「今の生活水準を維持できる」ことは区別しなければなりません。
「新NISAの非課税枠1,800万円を使い切る」は目標ではない
2024年からのNISAでは、年間投資上限額はつみたて投資枠120万円、成長投資枠240万円、合計360万円です。非課税保有限度額の総枠は1,800万円で、成長投資枠はそのうち1,200万円までです。
ただし、1,800万円は使ってよい枠の上限であって、全員が必ず投資するべき額ではありません。
毎月1万円の積立が家計に適している人もいれば、50代で積立額を増やす人もいます。目標に向けて十分な準備ができたと判断すれば、毎月の買付額を減らしたり停止したりすることができます。
積立を止めても、すでに新NISA口座で取得した商品は原則として保有を続けられます。非課税保有期間は無期限です。また、商品を売却した場合には取得価額(簿価)に相当する総枠が翌年以降に復活します。ただし、年間投資枠そのものを同じ年に再利用できるわけではありません。
制度の仕組みや枠の扱いは、関連記事新NISAの5つの重要ポイントでも整理しています。
追加投資を止める前の5つの判断基準
1. 何歳から、年間いくら使うかが明確か
積立額を決めるより先に、使い始める時期と支出を考えます。退職、住み替え、車の購入、家族の支援など、取り崩しが必要になる場面を想定しましょう。
2. 年金などの収入を現実的に見積もったか
公的年金の見込額、受給開始時期、仕事の継続予定などを確認します。年金の平均値を自分の見込額の代わりにしないことが重要です。
3. 低成長や下落が起きても不足しないか
「年7%で増えるはず」という一つの想定だけでは危険です。利回りが低い場合、物価が高い場合、積立停止直後に暴落した場合などを考えます。
4. 手元現金と借入れを確認したか
金融資産があっても、数年以内に使う現金が足りなければ株式を不利なタイミングで売ることになります。ローンの返済や生活防衛資金も含めて考えましょう。
5. 積立を減らして生まれるお金の使い道があるか
積立を止めた分は、今の生活を豊かにしたり、健康・学習・家族との時間のために使ったりできます。一方で、浪費によって家計が不安定になるなら、支出計画を作る方が先です。
「目標額に近づいたら必ず止める」ではなく、「追加投資の必要性が下がったら減額も検討する」と考えると、判断しやすくなります。
積立停止・減額・取り崩し、どれを選ぶ?
| 状況 | 考えられる選択肢 | 留意点 |
|---|---|---|
| 目標までまだ距離がある | 無理のない額で積立継続 | 生活費・借金返済を圧迫しない |
| 目標が近づき、家計に余裕を作りたい | 積立額を減らす | 定期的に計画を見直す |
| 目標達成の見込みが高く、使い始めるのは先 | 新規積立を止め、既存資産を保有 | 想定通りに増える保証はない |
| 近く住宅・医療・介護などの支出がある | 必要な資金を現金で確保 | 価格変動や換金日数を考える |
| 退職後で生活費が不足する | 必要額を段階的に取り崩す | 下落時の売却と資金枯渇に注意 |
特に、売却を始める直前・直後に株価が大きく下がると、必要な金額を確保するために多くの口数を売却し、残りの運用資産が回復しにくくなる場合があります。これは「リターンの順序によるリスク」と呼ばれます。
退職後は、生活費の一部を預金などで確保する、売却額を市場環境と支出に合わせて見直す、株式だけに資産を集中させないといった検討が有効です。ただし、自分に適した現金・債券・株式の比率は、年齢だけでは決まりません。
自分で試せる3ステップの計算方法
ステップ1:年金で足りない年額を出す
まず「年間生活費 − 年金などの年間手取り収入」を計算します。例として、生活費が年360万円、年金などの手取り収入が年240万円なら、不足額は120万円です。
ステップ2:取り崩し率を複数の条件で比較する
不足額120万円なら、4%では3,000万円、3.5%では約3,429万円、3%では4,000万円が機械的な目安となります。
同じ不足額でも前提で目標額が変わるため、一つの率だけを絶対視しないことが大切です。想定する退職期間も重要です。
ステップ3:今ある資産の将来価値を複数のケースで見る
投資資産1,000万円を20年間追加積立せずに保有する場合、年0%・3%・5%などの複数の仮定で試算し、必要な額と比べます。
ただし、複利の試算額は将来の「名目金額」です。20年後の物価、年金見込額、家計支出が変わる可能性も加味してください。将来額に届かない場合は、必要な積立額、働く期間、老後の支出などを調整する選択肢があります。
よくある質問
Q1. 新NISAの積立は何歳でやめるのが正解ですか?
全員に共通する年齢はありません。生活費、年金、現在の資産、資金を使う時期、リスク許容度によって変わります。65歳まで続ける必要がある人も、それより前に減額できる人もいます。
Q2. NISAの積立を止めたら、保有している投資信託も売らなければいけませんか?
いいえ。新規の買付を止めても、すでに取得した商品は保有し続けることが可能です。2024年からのNISAでは非課税保有期間に期限がありません。
Q3. 4%ルールなら、資産が一生なくならないのですか?
いいえ。4%は一定の歴史的・推計上の条件から考えられた目安であり、将来の運用成果、インフレ、為替、退職期間によって結果が変わります。日本のすべての家庭に無条件で適用できる保証はありません。
Q4. 資産600万円を保有していれば、25年後に2,000万円になりますか?
必ずなるわけではありません。年5%の一定利回りが25年間続くと仮定した場合の計算額が約2,032万円です。実際の運用は値動きがあり、元本割れや物価上昇の可能性もあります。
Q5. 非課税投資枠1,800万円は使い切るべきですか?
義務ではありません。必要なお金や家計の余力に合う範囲で使う制度です。枠を使い切ること自体を目的にせず、資産形成の目標と投資リスクを優先して考えてください。
Q6. NISAの資産は少しずつ売却できますか?
はい。保有商品の口数・金額指定などの取引ルールは金融機関や商品によって異なりますが、制度上は部分売却が可能です。毎月定額の取り崩しを自動化できるかは、利用する証券会社の機能を確認してください。
Q7. 積立を停止した後、再開することはできますか?
一般に、金融機関で積立設定を再開することは可能です。ただし、年間投資枠の残額、対象商品、設定締切日などは確認が必要です。停止していた期間に使わなかった年間枠は翌年に繰り越せません。
Q8. 積立を止めると、複利効果も止まりますか?
いいえ。新規購入を止めても既存資産の値動きは続きます。運用成果が再投資される仕組みなら複利的な効果が生じることもありますが、価格が下がって資産が減る場合もあります。
まとめ:資産を増やすことと、人生に使うことを分けて考える
新NISAの積立を「何歳まで続ければ安心か」という問いに、万人共通の答えはありません。必要額は、生活費・年金・退職時期・家計の余裕で変わります。
4%ルールの「年間不足額×25」は、目標額を考える入り口として便利です。しかし、数字をそのまま安全保証とみなすのではなく、3.5%や3%での比較、物価上昇、長生き、資産の下落を考慮しましょう。
また、積立を止めることと、保有資産を売り始めることは同じではありません。 必要なときまで保有を続け、必要額だけを段階的に現金化することもできます。
まずは、自分の年間生活費と将来の年金見込額を書き出すことから始めてみてください。積立を続けるか減らすかは、その数字を見てから決められます。
参考資料・確認日
- 金融庁「NISAを知る」:非課税保有限度額、保有期間、売却後の枠再利用。
- 金融庁「NISAの活用事例」:必要なときの部分売却と運用継続。
- 金融庁「資産形成の基本」:家計管理と長期・積立・分散投資。
- 国税庁「No.1535 NISA制度」:NISAの非課税制度。
- Morningstar「The State of Retirement Income: 2025」(PDF):退職後の資産取り崩し率に関する条件付き推計。
- 参考にした公開動画:積立投資をいつまで続けるかに関する解説動画(2026年7月31日公開)。
本記事は公開動画で提示された問題を出発点に、一次資料・独自のケース比較・計算表・判断手順を用いて再構成した解説記事です。元動画の台詞や図表は転載していません。制度確認日:2026年10月21日。投資額と利回りに関する表は実際の市場予測ではなく、条件を固定した試算です。
投資に関する免責事項
本記事は一般的な情報提供を目的としたもので、特定の金融商品の売買や積立停止を個別に推奨するものではありません。資産の価格や為替は変動し、元本割れや生活資金不足が生じる可能性があります。公的年金・税制は個別状況と将来の制度変更によって異なります。将来の運用益・資産目標の達成・取り崩し可能期間は保証されません。金融機関と公的機関の最新情報を確認し、自身の家計と投資目的に合わせて判断してください。