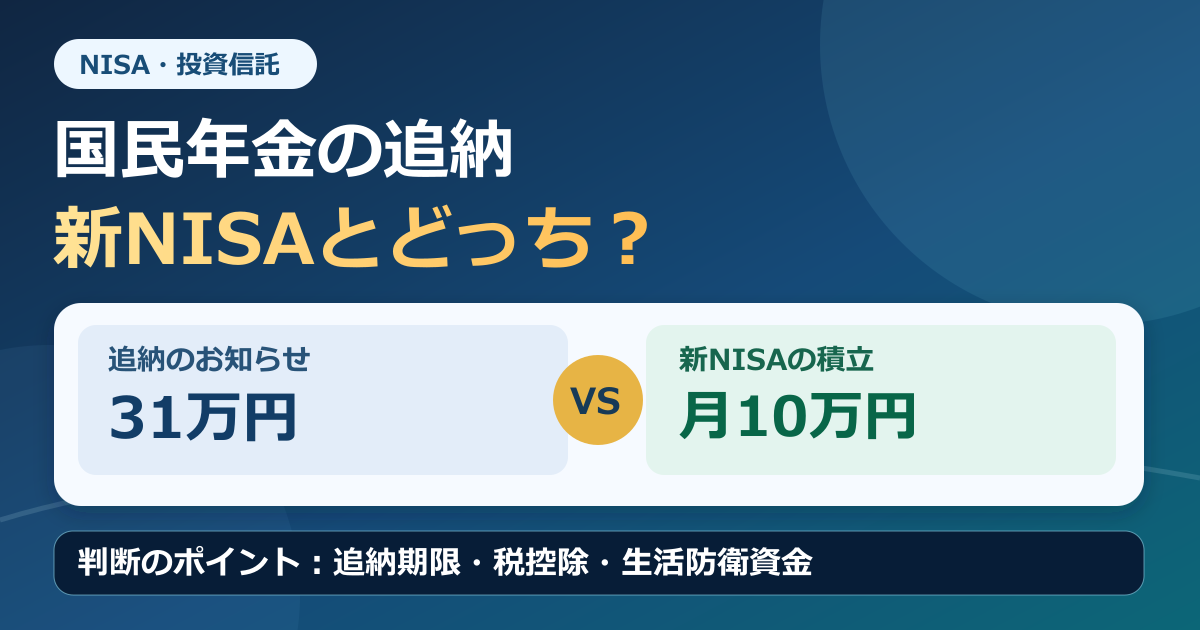
「国民年金の追納のお知らせが届いた。請求額は約31万円。でも、すでに夫婦で新NISAに毎月10万円を積み立てている。追納とNISAはどちらを優先したらいいのだろう?」
こんな場面では、どちらか一方を「絶対に正解」と決めるより、追納によって増える年金額、納めた年の税負担、追納できる期限、家計の現金余力を確認することが重要です。
結論から言うと、生活防衛資金を確保でき、追納が制度上可能で、老後の年金を増やす意義が大きいなら、追納を前向きに検討する価値があります。 そのうえでNISAの積立額を一時的に調整する方法もあります。一方、生活費や緊急資金を削ってまで一括追納することが最善とは限りません。
年金は一定の条件で受け取る公的給付であり、NISAは投資の利益が非課税になる制度です。役割が異なるため、投資信託の期待利回りだけを比べても答えは出ません。
この記事では、約1分の公開動画で取り上げられた「31万円の追納とNISAのどちらを優先するか」という問いをきっかけに、日本年金機構・国税庁・金融庁の一次資料を確認し、誰でも使える比較と判断手順として独自に再構成します。
まず結論:追納とNISAは対立する選択肢ではない
老後のお金を考えるとき、公的年金と投資には違った特徴があります。
| 比較項目 | 国民年金保険料の追納 | 新NISAでの積立投資 |
|---|---|---|
| 目的 | 免除・猶予等の期間に対応する将来の老齢基礎年金を増やす | 投資信託などを使って資産形成を図る |
| 利益・受け取り | 条件に応じた年金額の増加 | 価格変動があり、利益は保証されない |
| 税制 | 支払った保険料は社会保険料控除の対象 | 対象商品から得た運用益などが非課税 |
| 期限 | 原則、承認月の前10年以内の対象期間。古い月から期限を確認 | 非課税保有期間は無期限。年間・総枠の上限あり |
| 使える現金 | 追納分は手元から出ていき、原則として自由に引き出せない | 売却は可能だが、売却時に損失が出ることもある |
| 注意点 | 追納対象の種類、加算額、年齢、本人や世帯の税負担を確認 | 元本保証ではなく、投資商品のリスクを受ける |
重要なのは、追納したお金をNISA口座に残すことはできないという点です。両方に同じ31万円を使うことはできません。しかし「今月は追納を優先し、翌月以降の積立を戻す」といった時間を分けた両立は検討できます。
国民年金の「追納」とは?単なる未払いと区別しよう
追納できるのは、原則として免除・猶予・学生納付特例を受けた期間
国民年金の追納とは、保険料免除、納付猶予、学生納付特例の承認を受けた過去の期間について、後から保険料を納める制度です。
誰にでも、どんな未払い期間にでも使える制度ではありません。通常の未納と、承認を受けた免除・猶予期間は区別してください。一部免除の期間についても、当時納付する必要があった保険料の納付状況によっては追納できません。
追納できる対象期間は原則として承認月の前10年以内です。老齢基礎年金を受け取ることができる方など、追納できないケースもあります。詳しい期限は本人の加入記録で確認します。
なお、追納は古い対象期間から順番に行う仕組みです。追納するかを迷っている間に、古い月の期限が過ぎることもあるため、お知らせに書かれた対象月と申込期限を先に確認しましょう。
「追納31万円」だけでは、年金の増加額は分からない
請求額31万円から、将来の年金が年間いくら増えるかを正確に割り出すことはできません。過去の対象月数、全額免除か納付猶予か学生納付特例か、追納時の加算額などで違いが出るためです。
日本年金機構の案内では、1年間分を追納した場合の老齢基礎年金の増額目安は、全額免除期間なら年額約1万円、納付猶予・学生納付特例の期間なら年額約2万円とされています。ただし、これは該当する1年間分の例であり、31万円を納めた人に必ずその額が増えるという意味ではありません。
また、対象年度によっては、当時の保険料に加算額がつきます。免除等の承認期間の翌年度から数えて3年度目以降の追納では、経過期間に応じた加算額が上乗せされることがあります。
正確な金額は、ねんきんネットの見込額試算や年金事務所への相談で確認してください。
追納のメリットは「年金の増額」と「社会保険料控除」
1. 年金額が増えれば、その後も受給条件に応じて受け取れる
追納した対象期間は、将来の老齢基礎年金の計算に反映されます。年金額が年間で増えれば、受給期間が続く限り、その増額分を受け取れるのが特徴です。
たとえば、追納総額が31万円で、年金の増加額が仮に年2万円だった場合、単純計算で31万円 ÷ 2万円 = 15.5年です。これは税金、物価、受給開始時期、年金制度の変化、実際の追納対象月などを無視した比較用の計算にすぎません。年額2万円という条件を31万円の追納から導いたものでもありません。
早く回収できるかどうかだけでなく、長生きしたときに毎年の収入を支えるという公的年金の役割も考えてみてください。なお、公的年金には老齢給付のほかにも制度上の保障がありますが、追納すればすべての保障の条件が自動的に改善されるわけではありません。
2. 追納した保険料は社会保険料控除の対象
追納した国民年金保険料は、社会保険料控除の対象になります。これは「税金から追納額がそのまま返金される」という意味ではありません。一般に、その年の課税所得を計算する際に対象の保険料を差し引ける仕組みです。
たとえば、31万円を追納し、所得税・住民税を合わせた実効的な負担軽減率を仮に10%と置くと、単純化した計算では約3万1,000円の軽減というイメージになります。
ただし、実際の税負担は所得、所得控除、住民税の計算や納税状況などで異なります。無収入などで課税所得が少ない場合、税負担の軽減が例示どおり生じるとは限りません。31万円追納すれば全員が必ず3万1,000円節税できるわけではありません。
家族が納付する場合には、「誰が実際に支払ったか」「生計を一にしているか」といった社会保険料控除の適用条件も確認してください。必要な証明書は年末調整や確定申告まで保管しましょう。
新NISAに31万円を投資したらどうなる?
新NISAの魅力は、対象となる投資信託などの値上がり益や分配金が非課税になることです。一方で、NISAは損失をなくす制度ではありません。
31万円を新NISAで投資した場合、将来の価格は市場の動きによって変わります。投資信託の値動きや為替の変動などで元本を下回る可能性があります。
以下は、31万円を一度に投資したと仮定し、手数料・税金を考慮せず、毎年一定のリターンで10年間複利運用した場合の数学上の試算です。
| 仮定した年率 | 10年後の試算額(概算) | 注意点 |
|---|---|---|
| -3% | 約22万9,000円 | 元本割れが続くケース |
| 0% | 31万円 | 値上がりがないケース |
| +3% | 約41万7,000円 | 将来のリターンを保証しない |
| +5% | 約50万5,000円 | 一定の利回りが続く保証はない |
計算式は「31万円 × (1+仮定した年率)の10乗」です。現実の相場は毎年一定の利回りにはならず、この表は予測ではありません。
また、年金の「増えた年間受給額」とNISAの「保有資産の時価」は性質が異なります。年金の年額増加とNISAの運用資産額を、そのまま同じものとして比較しないことが大切です。
追納31万円と毎月10万円の積立をどう両立する?
ここで、動画で取り上げられた家計の例を使って考えます。
- 国民年金の追納通知:約31万円
- 夫婦合計の新NISA積立:毎月10万円
- 手元の預金、借入金、収入、追納期限:不明
この情報だけでは、追納をすぐ全額支払えるか判断できません。生活防衛資金と借入れ、特別費を先に確認します。
選択肢A:現金に余裕があれば追納し、積立を続ける
必要な生活防衛資金があり、近い将来の支出にも対応できるなら、預金の一部から追納し、新NISAへの積立を続ける方法があります。
ただし、預金額が多く見えても、税金・引っ越し・自動車・医療費などの支払いが控えている場合もあります。銀行残高だけではなく、使う予定がない現金かどうかを確認しましょう。
選択肢B:NISAの積立額を一時的に下げて追納原資を作る
毎月10万円の積立を一定期間だけ減らし、差額を追納資金に回す方法もあります。
例えば積立額を月10万円から月5万円へ下げれば、差額は月5万円。単純計算で6カ月なら30万円を用意でき、残り1万円を別に確保すれば合計31万円です。
ただし、追納の期限が6カ月待ってくれるとは限りません。期限が迫っている場合は、追納可能な月と納付手続きを先に確認してください。年金事務所に相談し、対象期間の一部から追納できるかも確認すると判断材料になります。
NISAの年間投資枠は、必ず使い切ることを求めるものではありません。積立を減らしても、それだけで投資計画が失敗したことにはなりません。
選択肢C:家計が苦しいなら、まず現金の確保と負債整理
生活費、緊急資金、住宅費の支払いが不足している場合は、追納も投資も慎重に考える必要があります。
特に高金利の借入れがあるなら、その金利負担と返済計画も比較すべきです。生活防衛資金を使い切って追納し、翌月の生活費を借金でまかなうことになれば、老後対策のために足元の家計が悪化しかねません。
将来の年金額だけでなく、現在の生活を守れるかを優先して確認します。
追納とNISA、優先順位を決める5つのチェック項目
| 確認項目 | 確認したいこと | 判断のポイント |
|---|---|---|
| ① 追納の対象と期限 | 対象月、免除・猶予・学生納付特例の区分、期限 | 期限切れになる古い期間があれば早めに確認 |
| ② 年金の増額 | 追納前後の見込額 | 31万円という請求額だけでは判断しない |
| ③ 税負担 | 支払う人と所得、控除の見込み | 控除の金額と実際の減税額を混同しない |
| ④ 手元資金 | 生活防衛資金、近い支出、借入れ | 将来に備えるために現在の家計を壊さない |
| ⑤ 投資計画 | 積立額、投資期間、リスク許容度 | 無理のない範囲で再調整する |
重要な点は、追納の期限には制約がある一方、2024年からの新NISAは非課税保有期間が無期限となったことです。だからといって「追納を常に最優先」とするのは早計で、将来の年金額や家計の状況も合わせて判断しましょう。
「付加年金」も検討できる?追納とは別の制度
国民年金に関する話題では、付加年金もよく取り上げられます。しかし、過去の免除期間の追納と、今後の付加保険料を納めることは別の手続きです。
付加保険料は、対象となる国民年金第1号被保険者や65歳未満の任意加入被保険者が、通常の保険料に月額400円を上乗せして納める制度です。老齢基礎年金に加算される付加年金額は、原則として年額「200円 × 納付月数」で計算されます。
例えば12カ月納付すると、付加保険料は400円×12=4,800円。年金の上乗せ額は年額200円×12=2,400円です。この単純な算式では2年間受け取ると納付保険料相当額となります。ただし実際の加入条件、受給期間、税金、物価などは別に考えます。
付加年金には加入できない人がいます。国民年金第2号・第3号の被保険者がこの制度を自由に追加できるわけではなく、免除・猶予中の扱いや国民年金基金の加入状況などによっても制限があります。付加保険料の納付開始は原則申出月からです。過去の追納分にさかのぼって付加保険料を付けられる仕組みではありません。
加入可能かどうかは日本年金機構や市区町村の窓口で確認してください。
公的年金を「払えば必ず得」と決めつけない
公的年金には、長生きした場合の収入を支える機能があります。一方で、誰が何年受け取るか、追納による増額はいくらか、世帯の税負担はいくらかは人によって違います。
老齢基礎年金と厚生年金は制度の仕組みが異なり、会社員の厚生年金保険料には事業主負担分もあります。単純に「厚生年金は損」「国民年金は必ず得」と言い切るのは正確ではありません。
また、投資には高い利益が出る可能性も損失が出る可能性もあります。年金と投資のどちらかだけに頼るのではなく、年金による基礎的な収入と、預金・投資による資産を組み合わせるのが、老後の家計を考えるうえで自然な方法です。
追納を決める前に実行したい4ステップ
- 年金記録を確認する。 ねんきんネットや追納案内で、対象月と免除等の種類、期限を調べます。
- 増額と追納額を確認する。 年金事務所に問い合わせ、いくら追納したら年額がどれくらい変わるか、加算額や一部追納の可否を整理します。
- 税と家計の状況を確認する。 だれが実際に支払うか、社会保険料控除が使えるか、納付後に必要な現金が残るかを確かめます。
- NISA積立を無理なく調整する。 追納を選ぶなら積立額を一時変更するか、余裕資金から支払い、その後に投資額を見直します。
新NISAの非課税枠や基本的な使い方は、関連記事新NISAの5つの重要ポイントで確認できます。また、学生納付特例そのものについては20歳の学生と国民年金の手続きも参考になります。
よくある質問
Q1. 国民年金の追納とNISAでは、絶対に追納が優先ですか?
絶対ではありません。追納期限、年金の増加額、所得控除の状況、現金余力、借入れなどによって判断が変わります。期限が迫る場合は優先的に確認しつつ、生活費を守れるかも考えてください。
Q2. 31万円追納すれば将来の年金は毎年2万円増えますか?
31万円という総額だけでは分かりません。全額免除・納付猶予・学生納付特例の区分や対象月数などで異なります。日本年金機構の「1年間分を追納した場合」の目安と、自分の追納額を混同しないようにしましょう。
Q3. 国民年金の追納は何年前の分までできますか?
原則として追納承認月の前10年以内の対象期間です。ただし免除・猶予等の承認を受けた期間が対象であり、通常の未納期間とは区別が必要です。最も古い対象月の期限を確認してください。
Q4. 31万円の追納は全額、税金から返ってきますか?
返ってきません。社会保険料控除は通常、支払った保険料を課税所得の計算から差し引く仕組みです。減税額は所得や税率などに左右され、税額がない場合には効果が限定的です。
Q5. 追納するためにNISAの積立を一時停止してもいいですか?
制度上、積立を一時停止・減額する選択はできます。年間の非課税投資枠を必ず使い切る義務はありません。ただし、追納後の家計と、今後の投資計画を合わせて考えましょう。
Q6. 付加年金は誰でも加入できますか?
いいえ。主に国民年金第1号被保険者や65歳未満の任意加入被保険者が対象で、免除・猶予や国民年金基金への加入などにより利用できない場合があります。付加年金は追納とは別で、原則として申出月からです。
Q7. 追納するか迷ったら、どこに相談すればよいですか?
追納できる月数・期限・増額見込みは年金事務所やねんきんネット、税控除の扱いは税務署や税理士、NISA商品の条件は金融機関の最新資料で確認できます。一つの動画や記事だけで最終決定しないようにしましょう。
まとめ:期限・控除・家計の3つを数字にしてから決める
国民年金の追納と新NISAは、どちらも老後のお金に関係しますが、同じ商品を選ぶ比較ではありません。
- 追納は、該当する免除等期間を後から納めることで老齢基礎年金額を増やす制度です。期限があり、社会保険料控除の対象にもなります。
- 新NISAは投資で得た利益などの非課税制度です。商品は元本保証ではなく、年間枠を急いで埋める必要はありません。
- 31万円という金額だけで答えは出ません。 年金の増加見込み、手元資金、所得控除を確認することが先です。
追納してから積立を再開する方法も、積立を減額して両立を図る方法も考えられます。まず、年金の対象月と期限を確認し、生活防衛資金を確保してから判断してください。
参考資料・出典
- 日本年金機構「国民年金保険料の追納制度」 — 対象期間、増額の目安、加算額、社会保険料控除。
- 日本年金機構「免除されていた保険料は、後で納めることができますか」 — 手続き、対象期間、追納の順序。
- 日本年金機構「付加保険料の納付」 — 月400円と対象者、付加年金の算式。
- 国税庁「No.1130 社会保険料控除」 — 過去分の国民年金保険料を支払った場合の税控除。
- 金融庁「NISAを知る」 — 非課税制度と投資枠。
- 金融庁「資産形成の基本」 — 長期・積立・分散、投資リスク。
- 参考にした公開ショート動画(2026年9月4日公開) — 追納とNISAの優先順位についての問題提起。
本記事は公開動画で取り上げられた質問を参考に、公的機関の一次資料と独自の比較・具体例によって再構成した編集記事です。動画の台詞や図版を転載したものではありません。制度確認日:2026年10月21日。
免責事項
本記事は制度と一般的な考え方を説明する学習用の情報であり、個別の投資助言・税務相談・年金受給額の確約ではありません。法令、保険料、年金額、NISAの対象商品は変更される可能性があります。年金の追納可否、期限、増額の見込みは本人の加入状況によって異なります。実際の手続き前に日本年金機構、税務当局、金融機関の最新情報を確認し、自身の家計状況に応じて判断してください。