「信託報酬0%」のゼロカンは、今のオルカンよりお得?
2026年10月、SBIグループが新しい全世界株式インデックスファンド「ゼロカン」を発表したことで、投資信託の費用が話題になりました。
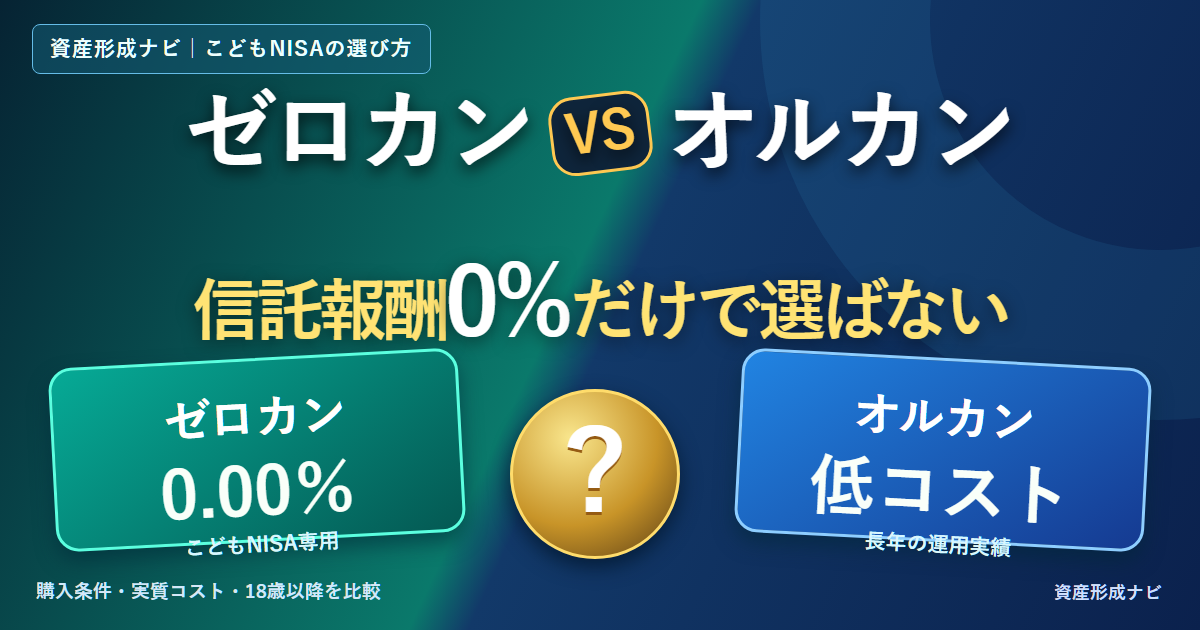
ゼロカンは、正式には「SBI・ゼロ・オールカントリー・インデックス・ファンド」。特徴は、信託報酬が年率0.00%という点です。
このニュースを受け、10月14日9時2分の学長マガジンでは「ゼロカンとオルカンの違い5選」が紹介されました。
ただし、費用が安いという一点だけで家族の投資先を決めるのは早計です。なぜなら、ゼロカンはこどもNISA専用として設計されており、誰でも今すぐ買えるわけではないからです。
この記事では投稿の趣旨を整理しながら、既存のライブまとめとは視点を変えて、家族が購入を検討するときの判断手順に重点を置きます。
まず知っておきたい結論
- 子どものこどもNISAで長期保有するなら、ゼロカンは有力な検討候補になり得ます。
- 大人が既にオルカンを積み立てているなら、ゼロカンを理由に慌てて売却する必要はありません。ゼロカンは通常の成人口座で新規購入する商品ではないためです。
- 教育費など近い将来に使うお金なら、信託報酬よりも値下がりに耐えられるか、必要な時期に使えるかを優先したいところです。
「ゼロカンが絶対に勝つ」「オルカンを選ぶのは損」といった単純な結論にはなりません。
ゼロカンとは?設定日と購入できる口座
SBIグローバルアセットマネジメントの発表によると、ゼロカンは2026年11月17日の設定を予定しています。ただし、設定日と購入開始日は別です。
2027年1月開始予定のこどもNISAに合わせて取り扱うため、制度開始前にゼロカンを購入できるという意味ではありません。各種予定は正式案内の更新も確認してください。
主な条件は次のとおりです。
| 項目 | ゼロカン |
|---|---|
| 正式名称 | SBI・ゼロ・オールカントリー・インデックス・ファンド |
| 運用会社 | SBIアセットマネジメント |
| 予定設定日 | 2026年11月17日 |
| 信託報酬 | 年率0.00%(税込) |
| 購入できる枠 | こどもNISAのつみたて投資枠 |
| 主な投資対象 | 世界の株式(MSCI ACWIへの連動を目指す) |
| 18歳以降 | 取得済み分は成人NISAへ引き継いで継続保有できる設計。ゼロカンの新規買付は不可 |
出典:SBIグローバルアセットマネジメントの設定発表、SBI証券の取扱案内。
判断基準1:運用会社と「何に投資するか」は別々に確認する
比較する代表的な商品は、ゼロカンと「eMAXIS Slim 全世界株式(オール・カントリー)」、通称オルカンです。
| 項目 | ゼロカン | オルカン |
|---|---|---|
| 運用会社 | SBIアセットマネジメント | 三菱UFJアセットマネジメント |
| 目指す株価指数 | MSCIオール・カントリー・ワールド・インデックス | 同左 |
| 設定 | 2026年11月予定 | 2018年10月31日 |
| 信託報酬 | 0.00% | 年0.05775%以内(税込、資料公表時点) |
| 主な購入条件 | こどもNISA専用 | 複数の証券会社・金融機関で購入可能 |
両者は同じ指数への連動を目指します。日本を含む先進国・新興国の株式へ幅広く分散するという基本的な投資方針は近い商品です。
それでも、同じ指数を使う商品は、完全に同じ運用成績になるとは限りません。 売買のタイミング、運用規模、現金比率、費用などに違いが生まれるためです。
さらに、ゼロカンとは別に「SBI・オールカントリー・インデックス・ファンド(SBIオールカントリー)」という成人向けにも購入できる商品が設定予定です。名前が似ているため、注文画面では必ず正式名称を見ておきましょう。
判断基準2:信託報酬0%でも、すべての運用費用が消えるわけではない
「信託報酬」は、投資信託を運用・管理する対価としてファンドの資産から日々差し引かれる費用です。
ゼロカンはこの信託報酬を0.00%に設定しています。長く保有するほど、一般的には運用費用の違いが積み重なります。
一方、公式発表には、信託報酬とは別に次のような費用が発生する可能性が明記されています。
- ファンドの監査費用
- 株式などの売買に必要な取引費用
- 外国での資産保管費用
- 税金や信託事務にかかわる費用
つまり「信託報酬ゼロ=実質コストがすべてゼロ」ではありません。
費用差は具体的にいくらになる?
仮にオルカンの信託報酬の上限にあたる年0.05775%をそのまま使い、評価額が一定とした単純計算では次のようになります。
| 投資信託の評価額 | 年0.05775%の費用相当額 |
|---|---|
| 60万円 | 約347円/年 |
| 100万円 | 約578円/年 |
| 300万円 | 約1,733円/年 |
| 600万円 | 約3,465円/年 |
※概算であり、実際の信託報酬負担や最終損益を示すものではありません。純資産総額に応じた料率、評価額の変動、その他費用などによって変わります。ゼロカンの実質費用も0円と確定したわけではありません。
長期投資では数百円・数千円の差も積み重なりますが、この計算だけで将来の成績の優劣を断定することはできません。
新しいゼロカンが実際にどれだけの費用を負担し、指数にどれほど正確に連動するのかは、運用開始後の運用報告書などで確かめることになります。
判断基準3:運用開始前のファンドと、長年運用されたファンドを同列に扱わない
オルカンは2018年に設定され、過去の基準価額、運用報告書、純資産総額、指数との連動状況などの情報を確認できます。
一方、2026年10月時点のゼロカンはまだ設定前です。
新しいこと自体が悪いわけではありません。制度に合った低コストな商品が増えるのは投資家にとって選択肢の拡大です。
しかし、理論上の信託報酬率と、運用開始後に得られる実績は別物です。
新しいファンドでは、以下の項目を確認できるまで時間がかかる場合があります。
- 実際の運用で支払ったその他費用
- 連動を目指す株価指数とのリターン差
- ファンドの純資産総額の推移
- 想定どおりの積立・売却ができるか
- 目論見書や制度の条件変更がないか
「新しいものはすべて避ける」と決めつける必要もありませんが、「最初に出た新商品だから一番得」と思い込む必要もありません。
判断基準4:2027年のこどもNISAには、年齢と資金の制約がある
金融庁の公表内容によると、2027年1月からNISAのつみたて投資枠を未成年も利用できる仕組みが導入される予定です。
2026年10月時点の公式案内では、未成年者向けの主な条件は以下のとおりです。
| 条件 | こどもNISA |
|---|---|
| 利用する人 | 0歳から17歳 |
| 利用できる投資枠 | つみたて投資枠 |
| 年間投資枠 | 60万円 |
| 非課税保有限度額 | 600万円 |
| 払い出し | 18歳未満は原則として不可 |
| 金融機関変更 | 未成年の間は不可 |
出典:金融庁「NISAを知る」。
「子どもの教育費を増やそう」と思っていても、数年後にそのお金を使いたい場合は、制度上の払い出し制約や株式相場の値下がりに注意しなければなりません。
たとえば、子どもが15歳で大学や進学関係の費用が近く必要になる家庭と、まだ生まれたばかりの子どもへ18年近い期間をかけて資産を準備する家庭では、投資に向けられるお金の条件が違います。
信託報酬が0%でも、世界株式が値下がりするリスクは0%になりません。
生活防衛資金、授業料などの確実な支出、家計に無理のない毎月の積立額を先に整理する方が重要です。
判断基準5:18歳以降も保有できるが、買い増しは別
ゼロカンで既に購入した残高は、18歳到達後に成人NISAへ引き継がれ、信託報酬0.00%のまま保有を続けられる設計とされています。
ただし、18歳以降にゼロカンを追加購入できるという意味ではありません。 別の商品で積立を続けることになれば、保有する投資信託の種類が増えます。
例えば、子どもの頃にゼロカンを購入し、大人になってから一般向けのSBIオールカントリーやオルカンを積み立てると、似た指数を追う商品が複数並ぶこともあります。
大きな問題と感じない人もいるでしょう。一方、投資信託をできるだけ1本にまとめたい人にとって、管理のシンプルさは実質的なメリットです。
資産管理の手間や家族への説明のしやすさまで考えて選びたいところです。
家庭別:どんな判断が考えられる?
パターンA:子どもが幼く、長期間使う予定のないお金がある
こどもNISAで長期積立を検討する余地があります。ゼロカンの低信託報酬という特徴は有力な比較材料です。
ただし、すでに用意した生活防衛資金を削ったり、教育費の全額を値動きのある商品へ回したりするのではなく、必要な支出と分けて計画しましょう。
パターンB:子どもが高校生で、進学費用が近い
まず、支払い時期と不足額を明確にすることが重要です。学費などを数年以内に確実に使うなら、世界株式ファンドの積立が目的に合わない場合があります。
制度の年齢条件や払い出し制限も含めて、預金など元本が大きく変動しにくい資産との使い分けを考えましょう。
パターンC:すでに大人のNISAでオルカンを積み立てている
ゼロカンのニュースだけで現在の投資信託を売り、買い直す必要はありません。ゼロカンはこどもNISA専用であり、成人向けの同じ口座で直接買い換える商品ではないからです。
新しいSBIオールカントリーとの比較でも、信託報酬率だけでなく運用実績、積立設定、家計の方針を確認しましょう。
買う前に家族で決めておくこと
ゼロカンとオルカンのどちらを選ぶかより前に、次の質問に答えておくと、選択で迷いにくくなります。
- 誰のためのお金か? 子ども本人の資産か、親の老後資金か。
- いつ使うのか? 5年以内に必要になるか、18歳以降の長期資金か。
- どの程度の値下がりまで耐えられるか? 20~30%の下落時にも積立を続けられる計画か。
- 手数料以外の何を重視するか? 購入可能な口座、運用実績、金融機関、家計管理の手間など。
- 正式な募集条件を確認したか? 新しい制度や商品の開始日、目論見書、購入対象者などを直前に確認したか。
金融商品のコストを抑えるのは大切ですが、投資目的と期間が合っていなければ、数百円の手数料差以上の問題になります。
よくある質問
「ゼロカン」は今すぐ買えますか?
2026年10月時点では、予定設定日が2026年11月17日で、実際の購入は2027年1月開始予定のこどもNISAに合わせると案内されています。設定日前・制度開始前に同じように購入できるわけではありません。申し込み時に最新の公式情報を確認してください。
ゼロカンは、運用費用も税金もすべてゼロですか?
信託報酬は年率0.00%ですが、ファンドが負担するその他費用が発生する場合があります。また、NISAで非課税になるのは原則として対象となる運用益です。すべての税負担が世の中からなくなるという意味ではありません。
オルカンよりゼロカンの方が確実に増えますか?
どちらも同じ世界株式指数への連動を目指しますが、価格の上昇や将来のリターンは保証されません。実際の運用費用や指数への追随状況も異なる可能性があります。
18歳を超えたらゼロカンを売らなければなりませんか?
SBI証券の案内では、既存残高は成人NISAへ引き継がれ、信託報酬0.00%のまま継続保有できる設計です。ただし、新しくゼロカンを買うことはできないとされています。
まとめ:「最安」を探すより、家族の目的に合う商品を選ぶ
ゼロカンは信託報酬0.00%という目立つ特徴を持ち、世界株式への長期分散投資を考える家庭にとって、有望な選択肢になり得ます。
一方で、運用実績はこれからで、こどもNISA専用という購入条件があり、株価が下がるリスクも消えません。成人後に追加購入できないという特徴もあります。
比較の順序は、制度・口座の条件 → 投資目的と期間 → 値下がりへの耐性 → 運用実績と費用が基本です。
「0%」という数字から入りすぎず、子どもが将来そのお金を何に使うのかを軸に判断したいところです。
出典・参考資料
- リベシティ・学長マガジンチャット(2026年10月14日9:02投稿「ゼロカンはおすすめなのか? オルカンとの違い5選」)
- SBIグローバルアセットマネジメント「ゼロカン設定のお知らせ」
- SBI証券「信託報酬ゼロファンドの取扱開始」
- SBI証券投資情報メディア「こどもNISAでゼロカン積立」
- 金融庁「NISAを知る」
- 三菱UFJアセットマネジメント「オルカン」
関連:ゼロカンとオルカンの違いを整理した10月14日ライブ解説記事
※本記事は会員向けの投稿を参考に、公開された資料をもとに独自構成した非公式の解説です。特定の商品を推奨・勧誘するものではなく、投資の利益を保証するものでもありません。商品・制度の条件は変更される可能性があります。