2024年9月のモデルから何を学べる?
高配当株を長く持ち続けたいと思っても、相場が急落すると判断が揺らぎがちです。「今が底なのか」「株価が戻ってきたからもう買えないのか」「候補銘柄が入れ替わったら、持っている株も売るべきか」。こうした疑問は、投資を始めたばかりの人ほど悩みやすいものです。
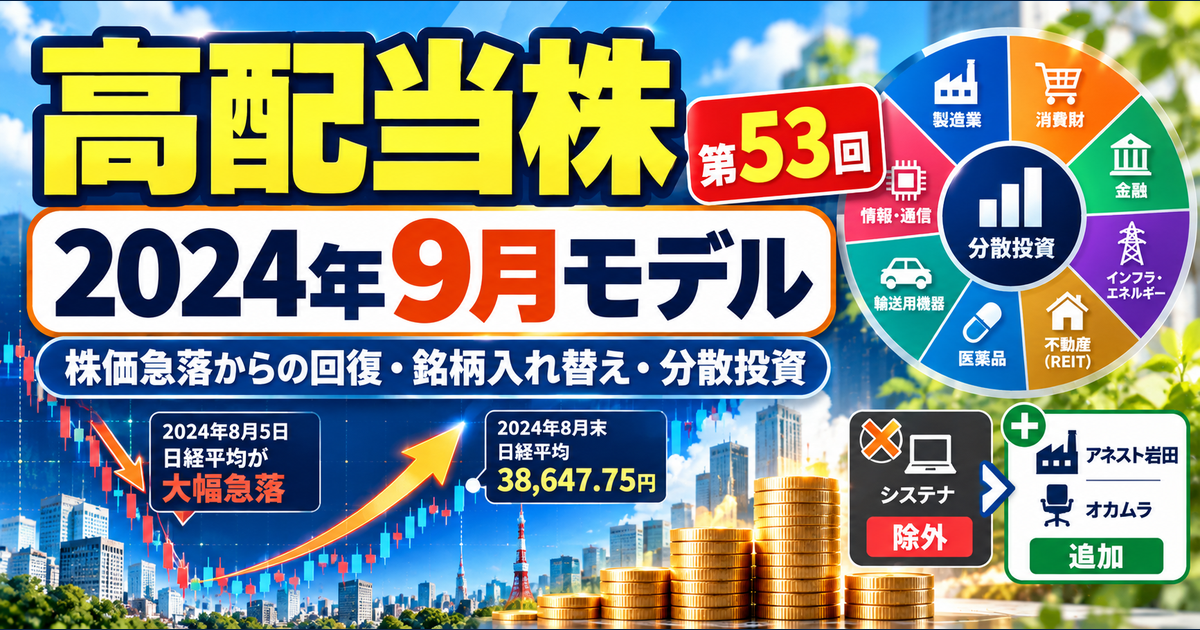
2024年9月3日に投稿された高配当株マガジン第53回は、8月5日の大幅な株価下落と、その後の月末にかけた戻りを振り返りながら、同年9月から新しい日本株の高配当ポートフォリオを作る場合の組み合わせ方を扱っていました。
前月のモデルからシステナを除外し、アネスト岩田とオカムラを加えた点が特徴です。ただし、こうした入れ替えは、その会社の将来性を確定する評価ではありません。「今回の価格で新規に買う条件が合うか」「既存の業種構成と組み合わせやすいか」を考えるための教材です。
この記事では会員向けの原文や画像を転載せず、当時の主要数値を公開情報で照合したうえで、独自の解説を付けています。これは資産形成ナビによる非公式の独立した記事であり、特定の人物・団体の公式見解や現在の売買推奨ではありません。
※相場データの主な基準日は2024年8月30日、元投稿は2024年9月3日です。記事用の公開資料確認日は2026年10月19日です。これらは過去の参考数値であり、現在の株価、配当利回り、銘柄評価とは異なります。元本割れ、配当削減、為替変動などのリスクをご理解ください。
日経平均は大幅下落から月末に回復していた
まず当時の相場を振り返ります。2024年8月5日、日経平均株価は前営業日比4,451.28円安の31,458.42円で取引を終えました。下落率は12.40%です。日経平均の225銘柄がすべて値下がりした日でした。
しかし、同年8月30日の日経平均株価は38,647.75円まで回復していました。7月31日の39,101.82円との差はわずか454.07円安で、月末同士なら約1.16%の下落にとどまります。
| 指標 | 当時の数値 | 読み方 |
|---|---|---|
| 2024年7月31日の日経平均 | 39,101.82円 | 前月末の比較基準 |
| 2024年8月5日の日経平均 | 31,458.42円 | 1日で12.40%の下落 |
| 2024年8月30日の日経平均 | 38,647.75円 | 大幅下落後の回復 |
| 8月末の前月末比 | −454.07円 | 月末比較では小幅な下落 |
| 8月末の日経平均PER | 15.83倍 | 公式アーカイブの加重平均 |
| 8月末の日経平均PBR | 1.39倍 | 同じく加重平均 |
確認資料:日経平均プロフィル・2024年8月5日、日経平均プロフィル・2024年8月30日。
8月5日の終値から8月30日の終値まで、日経平均は約22.9%上昇した計算です。ただし、これを「暴落の日に買えば必ず勝てる」という意味に取り違えてはいけません。当日の時点では、その後にどこまで株価が下がり、いつ回復するかは分かりませんでした。
指数が戻っても、すべての保有銘柄が同じように値上がりするとは限りません。高配当株の運用では、急騰・急落を経験した後こそ、株価とは別に企業の利益と配当の持続性を確認したいところです。
利回りが上がって見えるときの注意点
2024年9月の元投稿には、2024年8月末のドル円が1ドル146.16円、日本の高配当株指数の配当利回りが4.15%、利回り3.75%以上の候補企業が710社という参考集計が示されていました。いずれも投稿時点の条件に基づく値であり、現在の統一的な公表値ではありません。
見逃せないのは、高い配当利回りには少なくとも二つの理由があることです。
一つ目は、企業が増配したケースです。年間配当金が100円から120円に増え、株価が3,000円のままなら、利回りは3.33%から4%に上がります。企業が利益成長に伴って無理なく増配しているなら、長期保有を考える材料になり得ます。
二つ目は、株価が下がったケースです。年間配当100円が変わらず、株価が3,000円から2,500円になれば、配当利回りは4%へ上がります。ところが株価下落の原因が業績の悪化なら、将来の年間配当100円が維持されない可能性もあります。
数字としては同じ「配当利回り4%」でも、実態は違います。企業のIRで年間配当予想、EPS、営業キャッシュフロー、配当性向を確認する必要があります。高い数字だけを手がかりに、保有資産の大部分を一社へ投じることは避けたいところです。
円高と米国市場の変化をどう捉える?
当時の投稿では、日米の金融政策の方向性の違いや、ドル円の円高方向への動きも論点でした。日本銀行は2024年7月末に短期政策金利を0.25%程度へ引き上げています。これは公開された日本銀行の政策決定資料で確認できます。
円高は海外売上の大きな企業には円換算利益の重荷となり得ますが、海外から輸入する製品や原材料の負担を軽くする場合もあります。どちらの影響が強いかは、取引通貨、価格転嫁、現地生産比率、為替予約の有無によって異なります。
日本株を円で売買しても、企業利益が為替から影響を受けないわけではありません。また、米国の高配当株や米国ETFの場合は、株価・分配金の変動に加えて円換算した資産価値が為替の影響を受けます。
為替を当てることは簡単ではありません。特定の方向を確実視するより、保有する商品の通貨・業種が偏りすぎていないか、必要な生活費を円で確保しているかを確認する方が現実的です。
確認資料:日本銀行・2024年7月31日の金融市場調節方針。
モデルの変更点:システナを外し、2社を追加
この回のモデルポートフォリオでは、前月からの追加・除外が示されました。
| 区分 | 銘柄名 | 当時の採否から分かる考え方 |
|---|---|---|
| 新規モデルから除外 | システナ(2317) | 株価上昇に伴って新規購入時の配当利回りが低下 |
| 新規モデルに追加 | アネスト岩田(6381) | 産業機械分野の収益力、財務状況、業種構成を検討 |
| 新規モデルに追加 | オカムラ(7994) | オフィス家具や物流システムなどの事業を分散候補として検討 |
システナはわずか2か月前のモデルで新規採用されたIT企業でした。しかし、その後の株価上昇で当時の配当利回りが約3%に低下したため、今回は新規購入候補から除外する考え方が紹介されていました。
ここで区別すべきなのは「新たに組み立てるモデルへの不採用」と「既存保有株を売る判断」です。すでに保有している株の取得価格、企業の成長、配当方針、保有理由が変わっていないなら、新規候補から外れたことだけを売却理由にする必要はありません。
逆に、モデルに追加された銘柄が必ず割安で、安全に長期保有できると保証されたわけでもありません。当時とは異なる現在の決算・配当・株価から判断し直すことが必要です。
アネスト岩田:どんな会社か
アネスト岩田は、塗装・塗布機器、空気圧縮機、真空機器などを扱う産業機械メーカーです。一般消費者には製品を直接見かける機会が少なくても、製造業や設備関連の現場で使われる機器は企業の事業活動と結び付いています。
当時のモデルでは、収益性や財務の安定性が注目された企業の一つでした。ただし、塗装・圧縮機器は製造業の設備投資や更新需要に左右される可能性があり、「利益が常に右肩上がり」と考えることはできません。
調べる際のポイントは、製品ごとの競争力、国内外の売上構成、営業利益率、営業キャッシュフローと設備投資の関係です。為替の影響と、仕入価格・人件費の変化にも注意が必要です。
公式資料:アネスト岩田・IR情報。
オカムラ:事業が異なる企業を組み入れる意味
オカムラは、オフィス家具、店舗用什器、物流設備・システムなどを提供する企業です。デスクや椅子といった身近な製品だけでなく、企業の働く環境や物流現場の効率化に関わる事業もあります。
多角的な事業は収益源の分散に役立つ場合があります。しかし、企業の設備投資が抑制される時期や、原材料価格が上昇する局面では利益が影響を受けることもあります。
高配当株として評価するには、業績の変動幅、財務内容、過去の景気後退期の配当、利益成長に対する配当の割合などを確認しましょう。
同じ投資金額でも、IT企業とオフィス家具・物流関連企業では、株価を左右する経済要因が異なる場合があります。この違いを理解しながら業種の偏りを調整することが、モデルを学ぶ意味の一つです。
公式資料:オカムラ・投資家情報。
セクター分散は「会社の数」だけでは測れない
20社持っていれば必ず十分な分散になる、とは限りません。たとえば全20社が同じ業種で、同じ市場環境に左右されるなら、一つのショックで同時に値下がりする可能性があります。
逆に企業数が比較的多くなくても、景気への感応度が異なる企業・資産に適切に分ければ、個別の業績悪化がポートフォリオ全体に与える影響を小さくできる場合があります。ただし分散は損失をなくすものではなく、市場全体が下がれば幅広い銘柄が値下がりします。
モデルの銘柄入れ替えでは、すでに銀行・商社・不動産関連が多いのか、食品・医療・情報通信の割合がどうなっているかを見直すと理解が深まります。銘柄名よりも、何で稼ぐ会社なのかを意識してください。
J-REITは利回りだけでなく金利リスクを確認
第53回では、J-REIT(不動産投資信託)の組み入れについて、当時の金利環境や相対的な価格を考える見方も扱われました。
J-REITは賃料などを原資に分配金を支払いますが、保有不動産の価値、空室率、修繕費、借入の金利条件などによって損益が変化します。配当を受け取る株式と同様に、価格下落や分配金削減のリスクが残ります。
投稿のなかでは、資産全体の1割前後という考え方や、一時的に比率を高めるという見方が紹介されました。これは当時の一つのモデルの設計例であり、すべての投資家の最適な比率ではありません。
すでに不動産を所有している人、国内不動産関連株を多く持つ人、価格変動への耐性が小さい人などでは、J-REITを増やすことがかえって集中につながる可能性があります。生活費と投資目的を踏まえて検討しましょう。
減配した企業があっても、全体をどう見るか
この回では、景気敏感業種である金融関連企業の減配も話題に上がりました。株式投資で重要なのは、過去に一度も減配したことがない企業だけを集めることではなく、企業が配当をどのような利益や現金収入で支えているかを理解することです。
銀行やリースなど金融関連、商社、製造業などは景気や金利、市場環境によって利益が変わります。好景気に強みのある企業がある一方、利益が悪化する時期に配当が減る場合もあります。
一社の減配を過度に恐れて業種を一つに絞ると、ポートフォリオ全体のリスクが高まる可能性もあります。想定していた経営・配当方針が崩れたか、財務基盤が弱くなったかを個別に確認することが大切です。
「配当金が今後もずっと増える」という見込みは保証ではありません。長期の運用ほど、保有銘柄の状態を年に数回は点検する習慣が役立ちます。
増配で取得時の利回りが高まることもある
高配当株投資では、購入時点の配当利回りと、保有中に増配した後の利回りを区別すると理解しやすくなります。
仮に1株2,000円で購入し、年間配当が80円なら購入時の配当利回りは4%です。数年後に年間配当が100円になれば、取得価格に対する配当利回りは5%になります。
ただしこれは保有株の取得価額に基づく計算です。現在の市場価格が2,500円なら、現在の株価に対する配当利回りは100円÷2,500円で4%です。
取得価額ベースの利回りと、現在買う人の利回りは違います。また、過去の増配実績が将来も続くとは限らず、株価が大きく下がれば受取配当だけで損失を補えないこともあります。
配当金を現金収入として捉える場合でも、株価を含めたトータルリターンと税金・手数料を含めて評価する必要があります。
初心者が実践するときの確認手順
過去の月次モデルをそのまま買うのではなく、次の順序で自分の判断材料をそろえると学びが深まります。
- 生活防衛資金と近い将来に使う現金を先に確保する。
- 受け取りたい配当の金額を考え、必要元本を仮の利回りから計算する。
- 業種・地域・通貨ごとの保有比率を把握し、一社に偏らないようにする。
- 候補企業の売上、利益、EPS、財務状況、配当性向、営業キャッシュフローをIRで確認する。
- 現在の株価と年間配当予想を同じ時点でそろえ、配当利回りを計算する。
- 取得利回りと現在利回りの違い、減配時の家計への影響を想定する。
- NISAを使う場合は制度の対象や配当受取方式など最新条件を確認する。
- 月次モデルが更新されても、保有株を機械的に売買せず投資目的と最新情報を見直す。
前月までのモデルと比べる際は2024年8月モデルの解説と2024年7月モデルの解説を読むと、銘柄入れ替えの意味が分かりやすくなります。
高配当株の基礎から学ぶ場合は高配当株投資の初心者向け解説も参考にしてください。
よくある質問
Q.2024年9月のモデルを今からそのまま買ってよいですか?
2024年当時の相場と企業情報を前提にした学習資料です。現在の株価や年間配当、企業の事業環境は変わっています。最新の決算・配当方針を見ずに再現することは避けましょう。
Q.システナの除外は業績悪化が理由ですか?
元投稿で説明された主な理由は、株価上昇による新規購入時の配当利回りの低下でした。新規モデルからの除外と、既存保有者が売るべきかの判断は異なります。
Q.アネスト岩田とオカムラを買えば分散投資になりますか?
異なる業種の企業を組み合わせると分散に役立つ場合がありますが、もともとの保有銘柄や企業間の業績連動性によって異なります。2銘柄の購入だけで十分な分散を達成できるとは限りません。
Q.暴落した株式を買うと必ず得をしますか?
いいえ。下落の後に回復する場合もありますが、企業業績の悪化でさらに値下がりする可能性もあります。損失を負える範囲と企業の収益力を確認する必要があります。
Q.増配が続いた会社の株価は下がりにくいですか?
配当方針と株価は別です。増配が続いていても市場全体の下落や企業の成長期待の変化によって株価は大きく動く可能性があります。
Q.J-REITの適切な保有比率は何%ですか?
全員に共通する正解はありません。保有する不動産関連資産、資産全体の規模、借入リスクと損失許容度などから判断する必要があります。
まとめ:急落後も「企業の質」と「買う値段」を分けて考える
2024年8月の日本株市場では、月初の急落で大きな不安が広がりました。しかし月末には日経平均が38,647.75円まで戻り、月末間の下落率は約1.16%となりました。短期の値動きだけで判断する難しさが分かります。
9月のモデルでは、システナを除外し、アネスト岩田とオカムラを追加する方針が示されました。新規モデルの銘柄入れ替えは、保有する株式の自動売買指示ではありません。業種分散と新規購入価格を見直す具体例として学ぶのが適切です。
利回りが高いだけではなく、将来の配当を支える利益・現金収入、財務、株価、業種の重なりを確認すること。そして市場の上下に振り回されず、家計とリスク許容度を守ることが長期的な資産形成の土台になります。
※本記事は独立した非公式メディアによる投資教育目的の解説です。特定の銘柄やETFの購入・売却を推奨するものではなく、元本・増配・利益を保証しません。最新の企業IRや制度の条件を確認し、投資判断はご自身の責任で行ってください。
出典・情報基準日
- 高配当株マガジン第53回(2024年9月3日):会員向けチャット。当時の相場感とモデル変更について参照。文章・図表の転載は行わず独自に再構成。
- 日経平均プロフィル・2024年8月5日:急落時の終値と変動率。
- 日経平均プロフィル・2024年8月30日:月末の終値、PER、PBR。
- 日本銀行・2024年7月31日の金融市場調節方針:政策金利の変更。
- アネスト岩田の投資家向け情報、オカムラのIR情報:個別企業の事業・財務を確認するための公式窓口。
- 金融庁・NISAに関する案内:制度上の注意点。
本記事で使った相場数値の対象は2024年8月末前後、公開用情報の確認日は2026年10月19日です。