2024年10月の高配当株モデルから学べること
高配当株の購入を考えるとき、「良い会社ならいつ買ってもよい」「配当利回りが高い銘柄だけを並べれば安心」と思っていないでしょうか。実際には、優良企業であっても株価が上昇すれば新しく買う人の配当利回りは下がり、同じ業種に偏ると市場環境の変化が同時に保有株へ影響する場合があります。
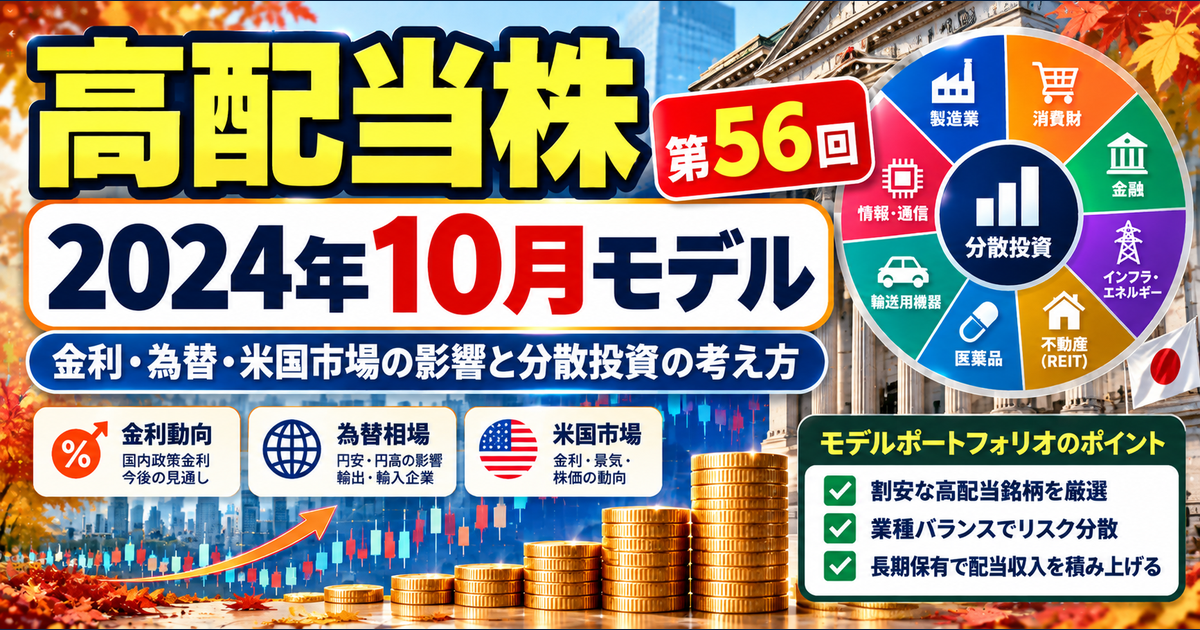
2024年10月4日に紹介された月次の高配当株モデル(第56回)は、9月末の日本株の下落、日米の金融政策と為替の変化を踏まえて、新しく高配当株ポートフォリオを組む場合の考え方を整理した内容でした。積水ハウスとセンコーグループホールディングスを新規購入モデルから外し、野村不動産ホールディングス、三井住友トラストグループ、伊藤ハム米久ホールディングスを加える構成です。
この回を学習材料として読み解くうえで重要なのは、次の3点です。
- 今の株価から見た配当利回りと、会社の事業の質は別の問題であること。
- 不動産、金融、食品など、金利や景気に対する反応が異なる企業の組み合わせを考えること。
- 過去のモデルから今の銘柄を買うのではなく、当時の「選んだ理由」を自分の判断方法へ応用すること。
本記事は、会員向け投稿の原文や添付画像を転載せず、当時のテーマを独自の文章で再構成しています。資産形成ナビは独立した非公式メディアであり、特定の講師・コミュニティの公式記事ではありません。
※情報基準日:市場指標は主に2024年9月30日、元投稿は2024年10月4日、公開資料の確認日は2026年10月19日です。2024年のモデルは現在の推奨銘柄一覧ではありません。株式やJ-REITには元本割れ、減配・無配、金利や為替による価格変動のリスクがあります。
9月末の日経平均は37,919円台:相場を確認する
2024年9月30日の日経平均株価は37,919.55円で、前月末の38,647.75円から728.20円、率にして約1.88%下落しました。
9月30日だけを取り出すと、前営業日比では1,910.01円安、下落率は4.80%でした。9月末の大きな動きを月間の成績と混同すると、相場の見方が偏ってしまいます。
| 指標 | 当時の参考値 | 読み方 |
|---|---|---|
| 日経平均株価 | 37,919.55円 | 2024年9月30日の終値 |
| 前月末比 | −728.20円 | 約1.88%の下落 |
| 前営業日比 | −1,910.01円 | 9月30日は4.80%下落 |
| 日経平均PER | 15.27倍 | 日経の加重平均 |
| 日経平均PBR | 1.34倍 | 日経の加重平均 |
| 米ドル/円 | 143.62円 | 元投稿の参考値 |
| 日経高配当株50の配当利回り | 4.30% | 元投稿の参考値であり現在値ではない |
日経平均の終値、PER、PBR、前営業日比は日経平均プロフィルの公式日次サマリーで照合しました。為替と高配当株指数の利回りは、元投稿で示された当時の数値です。時点・集計条件を完全に一致させた一次資料での再確認ができていないため、参考値として扱います。
当時の投稿では、年間配当利回り3.75%以上の候補企業が合計771社になり、前月より61社増えたという集計も紹介されていました。ただし、対象市場、予想配当と実績配当の取り扱い、株価の時点などで結果は変わるため、現在も771社あるという意味ではありません。
急落した日と、企業の価値は区別したい
9月末には政局や金融政策への見通しが市場の注目を集め、株価が大きく下落しました。しかし相場はさまざまなニュースに反応し、1日の値動きから個々の会社の長期的な価値が決まるわけではありません。
2024年9月の自民党総裁選の結果を受けて、為替相場や税制・金融政策の先行きへの予想が株式市場で意識されました。一方で「今後税率が上がるのでは」という当時の予想と、実際の税制改正が決定したかどうかは別です。市場参加者の思惑を将来の確定事項として書かないことが重要です。
短期のニュースで株価が下がっても、企業の売上高、利益率、財務基盤、配当方針に変化がなければ、企業評価を調べ直す機会となる場合があります。反対に、業績悪化が原因で下落している企業を「安いから」という理由だけで買うのは危険です。
日米金利の方向性が為替と株価に及ぼす影響
2024年7月末、日本銀行は短期の政策金利を0.25%程度に誘導する方針を決定しました。米国では同年9月18日、FOMCが政策金利の誘導目標を0.50ポイント引き下げ、年4.75~5.00%へ変更しました。
このように日米の金利差が縮まると、円高方向への圧力が意識されることがあります。ただし、為替は金利差だけでは決まらず、景気、物価、金融政策への期待、投資家のリスク選好など複数の要因によって変化します。
円高は、海外で売上を得る企業にとって円換算利益の重荷になる場合があります。一方、輸入する原材料や商品の価格を抑える効果も期待されます。日本株ならすべて円高に弱い、すべて円安に強いという単純な構図ではありません。
確認元:日本銀行・2024年7月31日の政策決定、米連邦準備制度理事会・2024年9月18日のFOMC声明。
金利上昇に強い会社と弱い会社の違い
金利が上がると、融資の利ざやが改善する金融機関がある一方、住宅ローンや資金調達の負担が増えることで住宅需要が弱くなる可能性があります。
ただし、銀行にとっても金利上昇が常に有利なわけではありません。預金の調達コストや保有有価証券の評価、貸出先の信用リスクなどの影響があります。不動産事業も、賃貸収入がある企業と新築物件の販売割合が高い企業では金利の影響が異なります。
「金利が上がるなら銀行だけを買う」という投資判断ではなく、金利変動に対する収益構造の違いを理解して企業を組み合わせることが分散の出発点です。
新規モデルから除外された2社と、追加された3社
2024年10月モデルでは、前月と比較して次の変更がありました。
| 区分 | 銘柄 | 当時の主な着目点 |
|---|---|---|
| 除外 | 積水ハウス | 株価上昇により新規取得時利回りが低下 |
| 除外 | センコーグループHD | 同じく新規購入の利回り条件を再検討 |
| 追加 | 野村不動産HD | 住宅・不動産関連の収益源を検討 |
| 追加 | 三井住友トラストグループ | 信託銀行など金融事業と金利環境 |
| 追加 | 伊藤ハム米久HD | 食品関連の比較的日常的な需要 |
元投稿では、積水ハウスとセンコーグループHDの配当利回りが当時約3.2%まで低下したため、新しいモデルから除外する考え方が示されていました。
これは「企業自体が悪い」という判断とは違います。とくにすでに安い価格で保有している場合、取得価格に対する配当利回りは、現在新しく買う人の利回りと異なります。
たとえば年間配当100円の株を2,500円で買っていれば、取得価額に対する利回りは4%です。同じ株が3,125円になれば、新規で購入する人の利回りは3.2%になります。既存保有者への売却指示と、新規購入モデルで採用するかは分けて考える必要があります。
今回の入れ替えは、モデル全体の業種比率を調整する意味もありました。1銘柄の利回りが高いかどうかだけでなく、住宅、不動産、金融、食品、物流などの保有比率をどう配分するかが論点です。
野村不動産HD:不動産事業に金利が及ぼす影響
野村不動産ホールディングスは、住宅、オフィス、商業施設などの開発や運用に関わる企業です。住宅ブランドだけで判断するのではなく、開発・販売による利益と、保有物件などから生じる継続的な収益を区別して見る必要があります。
金利が上昇すると住宅ローンの負担が増え、購入者の予算や住宅販売の需要に影響する可能性があります。企業自身が開発資金を調達する際のコストも変わり得ます。
そのため、配当利回りとともに、販売契約の状況、物件の収益性、借入金の状況、営業キャッシュフローを確認することが重要です。投資先が金利の影響をどの程度受けるのかを検討することが、ほかの業種と組み合わせる際の判断材料になります。
三井住友トラストグループ:信託銀行を通じた金融事業
三井住友トラストグループは信託銀行などを傘下に持ち、銀行業務に加えて資産管理や資産運用、証券代行といった領域にも関わっています。
金利が上がると銀行の預貸金利ざやの改善が期待されることがありますが、保有する債券の評価額が下がったり、預金金利の支払いが増えたりすることもあります。金融事業は金利の上昇幅や景気の状態によって収益に与える影響が変わります。
金融株の利回りが魅力的に見えるときも、自己資本の健全性、与信費用、各事業の収益、配当方針を確認しましょう。「銀行なら利上げで必ず儲かる」という考え方は適切ではありません。
伊藤ハム米久HD:食品は日常需要があっても無リスクではない
伊藤ハム米久ホールディングスは、食肉や食肉加工品などの食品関連事業を手がける企業グループです。食品は暮らしに欠かせないため、製造業や不動産業とは異なる需要の性質があります。
ただし、食品を扱う企業でも利益が安定するとは限りません。海外からの調達費用、飼料・原材料の価格、輸送費、光熱費、人件費などで収益が変化します。原価上昇を販売価格へどの程度転嫁できるかも重要です。
日常的に買われる商品を扱うことは一定の特徴ですが、商品価格や原材料コスト、食品安全の問題などによって業績が悪化する可能性があります。食品株を景気への分散に使うなら、企業の収益構造と財務を調べる必要があります。
配当利回り4.08%はどのような意味か
当時の投稿では、組み合わせたモデルの概算配当利回りを4.08%とする説明がありました。これは2024年当時の価格と配当予想を基準とした参考モデルの数字であり、現在同じ銘柄を買えば4.08%になるという意味ではありません。
年間配当利回りは、原則として年間1株配当金を株価で割って求めます。単純な計算では、100万円を利回り4.08%で投資した場合の年間配当金は税引前で40,800円です。ただし、実際には購入単位や株価、配当の変更、税金により受取額は異なります。
高い利回りだけを追求すると、業績が悪化して株価が下落した会社に偏ることがあります。仮に年間配当125円の株を2,500円で買えば利回りは5%ですが、将来配当が75円になれば取得価額に対する利回りは3%に低下します。
反対に、当初の利回りが低くても、利益成長と無理のない配当方針により増配できる企業もあります。いずれも将来の結果は保証されません。目先の数字だけでなく、配当金を支える事業と現金収支を確認しましょう。
J-REITを組み入れるときの注意点
不動産投資信託のJ-REITは、不動産からの賃料収入などをもとに分配金を支払う仕組みです。株式と違う収益源を持つため分散に役立つ場合がありますが、金利や不動産市場の影響を受けます。
金利が上昇すると借入費用が増えたり、投資家が要求する利回りが高くなって投資口価格が下がったりする可能性があります。物件の空室率、賃料、修繕費、保有資産の価値も重要です。
元投稿ではJ-REITの組入比率について当時の相対的な割安感を踏まえた説明がありましたが、その考え方をすべての投資家に一律に当てはめることはできません。既に国内不動産を多く保有している人なら、J-REITを増やすことが資産全体の集中につながる可能性もあります。
配当利回りや分配金利回りが高いほど安全という意味ではなく、価格下落と分配金削減の可能性があることを忘れないでください。
現金収入を得る投資とインデックス投資の違い
定期的な配当金や分配金は、生活費や趣味に使う現金が手元に入る便利さがあります。一方、資産を増やすために広く分散した投資信託を積み立て、必要なときに一部売却するという方法もあります。
どちらにも特徴があります。配当を受け取るたびに税金が発生する場合がある一方、NISAの対象商品を適切な受取方式で保有すれば非課税となる場合もあります。制度の条件は商品や口座によって異なるため、利用前に確認が必要です。
配当株の保有でも株価下落のリスクは避けられません。配当があるから資産を取り崩していないように感じても、保有株の市場価値まで含めたトータルリターンを確認することが重要です。
金融商品を選ぶときは、現金収入の利便性だけでなく、長期の成長性、税金、手数料、投資の手間、資金を使うタイミングを含めて検討しましょう。
初心者向け:高配当株を選ぶ前に確認したい8項目
- 生活防衛資金と、数年以内に使う現金を別に確保しているか。
- 年間の受取配当金を想定しても、減配や無配に耐えられる家計か。
- 企業がどの事業で利益を得ているかを説明できるか。
- 売上・利益・EPS・配当性向・営業キャッシュフローを複数年で確認したか。
- 現在の株価と最新の年間配当予想を用いて利回りを計算したか。
- 保有する企業の業種、海外売上の割合、金利感応度が偏っていないか。
- 月次モデルへの新規追加・除外を、保有株への売買指示と混同していないか。
- 投資額が生活に必要な資金を圧迫しておらず、価格下落を許容できるか。
前月の銘柄入れ替えを確認するには2024年9月モデルの解説を、利上げ直後の相場を確認するには2024年8月モデルの解説を参照してください。
配当利回りや配当性向などの仕組みがまだ分からない場合は、高配当株投資の初心者向け基本ガイドから読むことをおすすめします。
よくある質問
Q.積水ハウスとセンコーグループHDは悪い会社になったのですか?
今回の投稿で説明された主な除外理由は、当時の株価上昇によって新規購入時の配当利回りが低下したことです。企業の業績や将来性が急に悪くなったという判断とは異なります。既に保有している人への売却指示でもありません。
Q.金利が上がると銀行株は必ず上がりますか?
必ずしもそうではありません。利ざや改善の可能性がある一方で、調達コストや保有有価証券、融資先の信用状況への影響もあります。金利上昇だけを理由に株価が上がると断定できません。
Q.食品関連の高配当株は景気後退でも安全ですか?
食品には一定の生活需要がありますが、原材料高や競争、人件費、価格転嫁、食品安全などのリスクがあります。景気に左右されにくい場合があることと、株価や配当が保証されることは別です。
Q.モデル利回り4.08%を現在も再現できますか?
4.08%は2024年当時のモデルの参考値です。現在の株価、年間配当予想、企業の状況を確認し直す必要があります。過去の利回りが今後も得られる保証はありません。
Q.J-REITを10%程度組み入れれば十分ですか?
全員に共通する適切な比率はありません。ほかの不動産関連資産をどのくらい保有しているか、収入、運用期間、価格変動に対する許容度などで変わります。
Q.モデルで除外された企業は持ち続けてはいけませんか?
月次モデルは「その時点から新しく組む場合の例」です。保有中の企業を売るかどうかは、取得価額、利益の見通し、配当方針、保有目的などを個別に検討する必要があります。
まとめ:利回り、業種、金利のリスクを合わせて考える
2024年10月のモデルから学べるのは、配当利回りが高い銘柄を並べるだけでは長期のポートフォリオにならないということです。
積水ハウスとセンコーグループHDは、新規購入時の利回り低下を理由にモデルから外れました。一方で、野村不動産HD、三井住友トラストグループ、伊藤ハム米久HDが追加され、不動産・金融・食品といった異なる収益源を組み合わせる考え方が示されました。
市場が急に動くときほど、企業の収益力、配当の持続性、取得価格、保有資産全体の偏りを確認する必要があります。過去のモデルをそのまま買うのではなく、当時の根拠を現在の情報で検証し直す習慣をつけましょう。
※本記事は独立した非公式メディアによる教育・情報提供目的の解説です。特定銘柄の購入・売却を推奨するものではなく、元本や配当、将来の収益を保証しません。最新の決算・株価・配当予想・税制を確認し、投資判断はご自身の責任で行ってください。
参考資料・情報基準日
- 高配当株マガジン第56回(2024年10月4日):会員向けチャット。モデル構成と当時の見方を確認し、独自の文章で解説しました。
- 日経平均プロフィル・2024年9月30日の日次データ:日経平均終値、PER、PBR。
- 日本銀行・2024年7月31日の金融市場調節方針:政策金利の変更。
- 米連邦準備制度理事会・2024年9月18日のFOMC声明:米国の政策金利。
- 野村不動産HD・IR情報、三井住友トラストグループ・IR情報、伊藤ハム米久HD・IR情報:個別企業の最新情報の確認先。
- 金融庁・NISAの基本:税制上の注意点。
当時の参考データの対象日:2024年9月30日。公開資料確認日:2026年10月19日。